


市场对通用电气(纽约证券交易所股票代码:GE)最近的投资者展望报告不太感冒,随后几天以两位数的比例抛售该股。虽然不可能知道原因,但很可能是该公司公布的工业债务前景恶化造成的。
然而,问题出在细节上,仔细观察后,通用电气实际上处于有利地位,可以减少债务,成为一支价值较高的股票。这是为什么。
通用电气的指导
通用电气首席财务官卡罗莱纳·戴贝克·哈佩已经在3月10日的投资者日概述了通用电气的债务计划,一周后在3月17日的美国银行全球工业会议上再次概述了这些计划。显然,通用电气想要再次传达这一信息,因为公平地说,这些演示可能导致了一些困惑。让我来帮你解开。
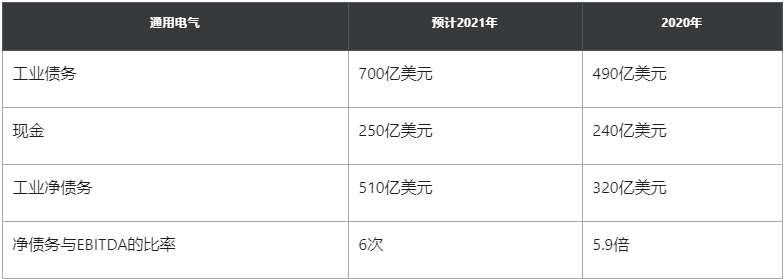
从总体上看,通用电气的工业债务指引很糟糕。如下图所示,从2020年到2021年,工业债务将增加210亿美元,净债务将增加190亿美元。所有这些都将导致最重要的净债务与未计利息、税项、折旧及摊销前利润(EBITDA)之比达到6倍。考虑到投资级债务(被视为低违约风险)通常是2.5倍或更低,这些数字看起来非常令人失望。
然而,在你急着点击sell按钮之前,我有两个关键的、改变游戏规则的考虑。
通用电气的债务削减计划积重成多
首先,工业债务激增的原因是,在将飞机租赁业务GECAS出售给AerCap后,GE金融的剩余业务将移交给GE工业。因此,通用电气现在将报告为一家正常的工业公司。事实上,管理层称赞了在一个会计部门(GE)报告的透明度,而不是三个会计部门(GE工业、GE金融和合并)。
投资者不应对会计准则的变化感到恐慌。相反,他们现在应该关注的重点是通用电气2023年的债务削减计划。就是这样。
关键数字是将债务从250亿美元削减到450亿美元(稍后会详细说明)。同样重要的是净债务与ebitda的比率。预计到2023年,这一数字将低于关键数字的2.5倍。
可供参考的是,一般接受的投资级债务的债务/ ebitda比率为2.5或以下。对于一家几年前一些投资者担心可能破产的公司来说,这将是一个显著的转变。
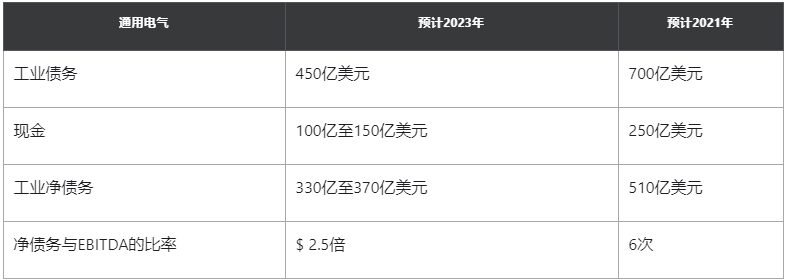
回到250亿美元的债务削减计划,Dybeck Happe表示,通用电气有可能通过出售其在贝克休斯的剩余股份(据我计算,价值约75亿美元)和通用电气价值60亿美元的AerCap股份获得现金。此外,华尔街分析师预测,在2021年至2023年的三年内,通用电气将产生155亿美元的自由现金流。
总而言之,155亿美元的自由现金流加上价值约75亿美元(贝克休斯)和60亿美元(AerCap)的股权,总共价值290亿美元。如果股市和经济状况不恶化,通用电气将有充足的资源来实现到2023年削减250亿美元债务的目标。
隐含的EBITDA指引非常好
其次,细心的读者会注意到,通用电气管理层给出了2021年和2023年的净债务目标,以及同期净债务与ebitda之比的目标。由此可以简单地得出结论:通用电气2021年EBITDA的隐含目标为85亿美元,2023年的隐含目标为132亿至148亿美元。
需要明确的是,Dybeck Happe并没有说这是一个具体的指导,而是暗示这更多的是给投资者一个例子。然而,投资者有权解读其中的弦外音,事实是,这些EBITDA数据远远领先华尔街的共识,即2021年EBITDA为76亿美元,2023年EBITDA为131亿美元。
当然,要在2023年达到这样的EBITDA数字,通用电气需要其电力和可再生能源业务来提高利润率。此外,航空业的利润需要回到2019年68亿美元的水平,而不是2020年报告的12亿美元。
达到这些EBITDA数字有两个后果。这意味着分析师可能需要提高盈利预期,通用电气可能产生更多的自由现金流(FCF),超过我之前提到的2021-2023年155亿美元的预期。这将使债务削减计划更容易实施。
展望未来
总而言之,如果通用电气实现其减债计划,即132 - 148亿美元的息税折旧摊销前利润(EBITDA),以及其在2023年实现高个位数的FCF利润率目标,那么到2023年,该公司的投资级债券交易量将达到FCF的17倍左右。这对于一个拥有多年发展机会的公司来说是很有吸引力的。这是从最近的投资者会议中得出的关键结论。
 jay




