


NextEra Energy(纽约证券交易所股票代码:NEE)是美国最大的电力公司之一,也是世界上最大的风能和太阳能发电公司。该公司拥有180亿瓦的风能和40亿瓦的太阳能发电能力,此外还有110亿瓦的风能和太阳能项目积压。NextEra Energy的股票在过去几年里的表现明显优于其他大型公用事业公司。让我们来仔细研究一下推动NextEra能源表现出众的因素,以及NextEra能源在未来能否继续领先同行。
出众的性能
NextEra Energy多年来的表现令人印象深刻。去年其调整后的每股收益(EPS)增长了10.5%。15年来,NextEra调整后的每股收益以8.7%左右的复合年增长率(CAGR)增长。同期,该公司每股股息的复合年增长率约为9.6%。除了受监管的电力公用事业业务稳步增长外,NextEra Energy还显著发展了具有竞争力的批发能源业务。
NextEra能源资源是该公司的批发能源部门,其大部分能源来自可再生资源。去年,风能和太阳能发电占该行业发电量的70%以上。NextEra Energy专注于发展其可再生能源发电业务。它希望到2024年,可再生能源发电能力增加约230至300亿瓦。该公司对可再生能源发电的乐观前景源于其多年来在该领域的盈利业务。
增长前景
NextEra Energy预计在未来几年将继续保持高速增长。该公司预计,2021年调整后的每股收益将在2.40美元至2.54美元之间,按其中点计算,比2020年高出近7%。此外,该公司预计未来两年调整后的每股收益将增长6%至8%。
NextEra在2020年的资本项目上花费了140亿美元。该公司预计到2025年将在资本项目上投资约440亿美元,其中包括近40亿美元的风能和太阳能资产。
除了风能和太阳能,NextEra Energy Resources还专注于电池存储项目。一旦当前的积压工作完成,该公司将拥有30亿瓦的电池存储能力。这些项目将增强公司满足客户需求的能力,即使是不均衡的可再生能源发电。
估值
NextEra Energy目前的预期市盈率为29倍,与其他顶级公用事业公司的预期市盈率都在18倍左右相比显得有些昂贵。NextEra能源股票在过去几年里的涨幅超过了同行,这推高了它的估值。
然而,如果我们考虑NextEra Energy的预期收益增长,它的估值看起来要好得多。NextEra的远期市盈率为0.4,而南方公司(纽约证券交易所股票代码:SO)的市盈率为1.4。
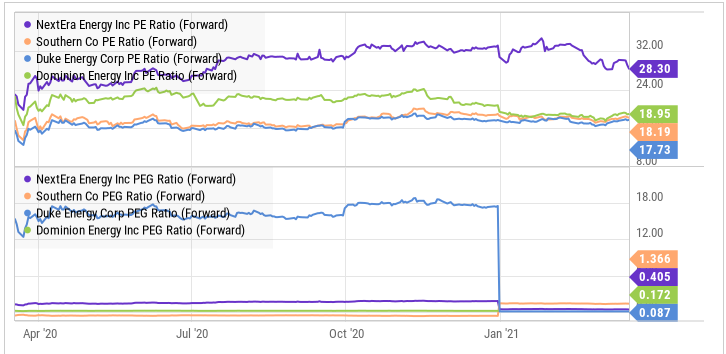
PEG是比较增长率差异显著的公司的有用指标。比率越低越好。简单地说,在所有其他条件相同的情况下,一家增长速度较高的公司的市盈率应该高于另一家增长速度较低的公司。一般来说,低于1的市盈率表明,根据股票的预期增长,股价没有被高估。
结论
NextEra能源公司将从不断增加的可再生能源使用中受益。这是一个长期趋势。由于包括NextEra energy在内的可再生能源股票最近下跌,与几个月前相比,这些股票现在的估值更好。NextEra Energy稳定的运营,加上其庞大的可再生能源投资组合,使其成为颇具吸引力的收购对象。它的增长计划和前景激发了人们对其继续产生同行领先的股息增长能力的信心。该股最近的回调为你在这个顶部工具上建立长期头寸提供了一个切入点。
 jay




