


它并不是一个家喻户晓的名字——至少现在还不是。事实上,大多数人可能要过几年才会听说这家公司。
不过,投资者必须看好FuboTV (纽约证券交易所股票代码:FUBO)的发展方向。这家流媒体有线电视公司在2020年第四季度又增加了9.28万付费用户,使其客户人数达到547880人。这几乎是几个季度前用户基础规模的两倍。消费者对其强大的有线电视套餐感兴趣,该套餐的起价与有线电视不同,每月只需65美元。将FuboTV与十年前的Netflix或一年前的Disney+进行比较并不夸张,尽管这些平台与FuboTV并不是正面竞争。它们的增长轨迹相似,因此投资者应该注意,因为它们的潜力巨大。
但并不是每个投资者都应该尝试一下这家初创公司。
好消息
大多数投资者都很愿意回到过去,在Facebook或亚马逊(Amazon)等初创公司身上押下更大赌注。现在看来,FuboTV 和当时那些面向消费者的科技公司一样引人注目。
或许它最终也会获得类似的收益。
虽然去年第四季度有120万美国人不再使用有线电视,但他们并不讨厌有线电视。他们只是讨厌高得离谱的有线电视服务成本。据MoffettNathanson估计,去年第四季度,FuboTV 、Hulu + Live和Alphabet旗下的YouTube TV等虚拟(流媒体)有线电视服务共增加了约50万付费用户(第三季度新增150万)。Hulu的电视直播平台和YouTube电视每月的费用相同,都是65美元,而据估计,消费者平均每月为传统有线电视服务支付85美元。FuboTV 首席执行官大卫•甘得勒甚至在最近的一次投资者会议上表示,该公司的大多数新客户都来自传统有线电视或线性电视。
考虑到仅在美国就还有大约7500万传统有线电视用户仍在为他们的服务支付高昂的费用,FuboTV 还有很长的增长路要走。
坏消息
这一切听起来都很棒,分析师们也在呼吁,销售和利润的增长将只是延续现有的财政趋势。
富博电视的收入和利润都在增长,有望在2023年实现盈利。
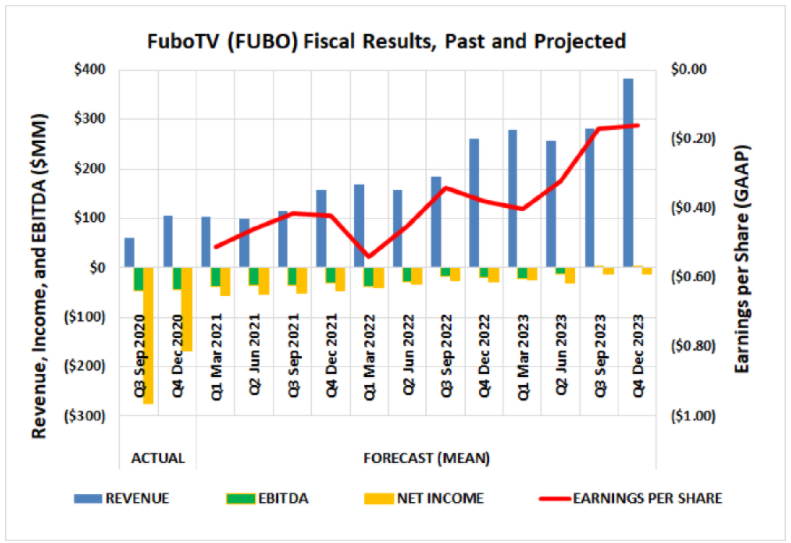
那么为什么FuboTV不是每个人的好选择呢?简单地说,这只股票的预期回报中包含着大量风险。
FuboTV 的商业模式或产品本身并没有什么问题,订户的增长也不是侥幸。它的竞争对手虚拟多频道视频节目分销商(简称vMVPD)的用户增长也相当可观,比如前面提到的YouTube TV和Hulu + Live。这些平台的定价不像Netflix或Disney+,但考虑到它们提供的内容的广度,包括体育直播,每月65美元是一个不错的折中方案。
相反,最大的风险在于FuboTV正面临更大、财力更雄厚的竞争。它还在与能够利用现有品牌的竞争对手进行较量。
Alphabet旗下的YouTube已经是世界上最繁忙的视频观看平台之一,尽管它不同于其他任何平台,而Alphabet旗下的谷歌则是世界上最受欢迎的搜索引擎。将两者的用户推向YouTube电视的方向并不困难。同样,娱乐巨头沃尔特•迪士尼是Hulu的幕后推手,Hulu与Disney+和ESPN+打包出售,价格比点菜价格低很多。一旦建立起来,这种关系就可以发展成更有成效的东西。
相反,FuboTV 几乎在自己做所有的事情,为一个大问题埋下了伏笔:规模,或者更具体地说,缺乏规模。Hulu + Live的用户只有400万,YouTube TV的员工也只有300万,而Hulu只为其中的一小部分提供服务。虽然线形电缆市场的萎缩对VMVPD行业来说是个好兆头,但目前尚不清楚它将如何(甚至是否)实现亟需的规模。
这是关于你特定的风险-回报平衡
这并不是说它不可能或不会发生。的确,毫无疑问,FuboTV 将在一年后甚至五年后变得更大。它很可能也会在这两点之间实现盈利,这对公司及其股东来说将是一个明显的胜利。将体育博彩应用整合到其技术平台也应该是一个关键的增长动力。
然而,就目前的情况来看,公司的努力何时才能真正实现,以及一旦实现,这些努力将会凝聚成什么样的效果,目前还很难说。该公司预测,在当前季度,它实际上将损失约2.5万付费用户,这只突显了该股的不确定性。还要记住的是,对于FuboTV 的每一个举动,Alphabet和华特迪士尼都可能会用自己的举措来反击——没有一个举措是可以预测的。
如果你觉得自己不得不拥有它,你要知道没有人真正知道未来是什么。这些都是对可预见未来的最佳猜测,这让注重安全的投资者避而远之。
 jay



