


当前的经济周期是否是一个新的周期——而不是全球卫生事件之前周期的延续——这不仅仅是一个问题。
摩根士丹利首席跨资产策略师安德鲁•希茨表示,随着大流行令全球经济突然停止,非同寻常的财政和货币反应推动了经济的快速复苏,一些人认为,这两者的复苏速度如此之快,以至于情况永远不会像衰退期间通常发生的那样重新开始。
但回顾过去三次美国经济衰退,西茨说,2020年4月的情况与过去那些他称之为正常的周期早期投资策略运作良好的时期有几个关键的相似之处。同样,在这三场危机之前,消费者信心高企、失业率低企、股市宽度不断下滑。他指出,4月份以来的企业违约率与以两年为滚动基准衡量的其他衰退情况类似。
“如果它像一个新的周期一样走,像一个新的周期一样说话,我们认为投资者应该把它当作一个新的周期,”希茨说。
投资者做出区分是有实际原因的。
假设我们实际上处于一个新的经济周期中,考虑这次经济周期与以前的经济周期有何不同是至关重要的——即使有许多相似之处。“尽管这个周期迄今遵循了许多‘正常’模式,但它的演变可能是独一无二的,”希茨表示,这表明这个周期可能异常火热,需要投资者比通常更早地重新定位。
特别是美国小型股(相对于大型股)、铜(相对于黄金)和企业信贷都是摩根士丹利青睐的投资策略,因其在经济衰退后表现历来强劲。但他说,随着周期的延长,这些股票的表现都不太好。他指出,他的公司最近下调了美国小型股的评级,因其寻求退出一些周期早期的策略。
区域领导地位也是如此。他说,从历史上看,新兴市场股票在衰退之后表现最好,但随后就会落后。
至于火热而短暂的经济周期背后的动力,有几个因素在起作用。首先,财政和货币刺激同时达到创纪录水平。美国、欧洲和中国的储蓄率非常高(在家庭和企业资产负债表上都很明显),而且人们相信,随着疫苗接种的推广和消费者恢复一些正常活动,这样高的现金缓冲会刺激支出。其次是劳动力市场,摩根士丹利经济学家表示,劳动力市场已为“异常迅速”的正常化做好准备,因为未解决的失业问题集中在与大流行最相关的行业,因此也就是疫苗分发行业。
其次是劳动力市场,摩根士丹利经济学家表示,劳动力市场已为“异常迅速”的正常化做好准备,因为未解决的失业问题集中在与大流行联系最紧密的行业,因此也就是疫苗分发行业。
长远
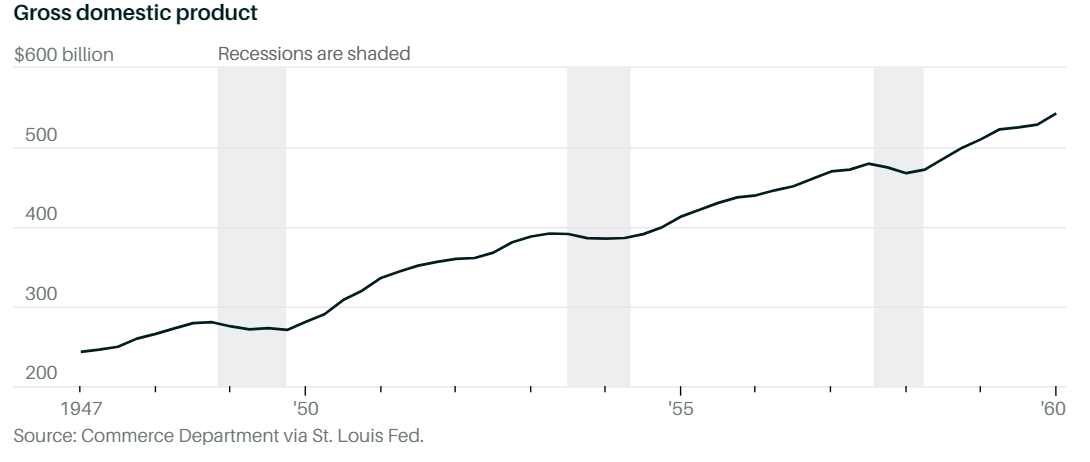
全球卫生事件衰退和复苏可能只是较长期上升趋势中的一个小插曲,类似1947年至1960年的表现。
国内生产总值(gdp)
 最后,Sheets指出了未来的政策路径。全球各大央行继续发出强烈承诺实施极其宽松的政策的信号,美国联邦储备委员会上周重申,它将在一段时间内容忍一定程度的高于2%的通胀率,以帮助劳动力市场和更广泛的经济复苏。美联储主席鲍威尔继续暗示,美联储在2024年之前不会加息。
与此同时,希茨说,各国政府没有表现出增加税收或削减开支的意愿。他表示,综合来看,这些立场表明,与之前的扩张相比,本轮周期更容易受到政策收紧的抑制。
出于所有这些原因,摩根士丹利的经济学家认为,未来两年的增长和通胀将超过预期。“但就像在宇宙中一样,燃烧得越热的东西燃烧的时间也可能越短,”希茨说,这更像是20世纪40年代末或50年代的扩张,而不是过去40年的复苏。
结果呢?他提醒投资者,尽管1948年、1953年、1957年和1960年都经历过经济衰退,但1947年至1960年期间美国的经济增长率仍保持在4%。但这一次,投资者需要更加灵活;他说,如果这个周期确实变得更热、更短,投资者就需要开始考虑退出早期周期的赢家。
与此同时,投资者需要为过热的环境做好准备。热到什么程度才是太热,这是一个大问题,因为各国央行不愿承诺细节,而是广泛暗示,在考虑收紧货币政策之前,还有很大的运行空间。
为了把握这一脉搏,Sheets建议遵循美国盈亏平衡预期曲线。目前,这一曲线反映的是未来几年通货膨胀将温和超调,随后通胀水平将下降。
他说:“这似乎正是美联储希望传达的信息,只是巧妙地打了个小弓。”他说,只要这条曲线保持反转,市场就表明通胀压力将是暂时的,央行几乎不需要大幅改变策略。也许这是对的。或许事实并非如此,这意味着投资者应该比传统观点预测的更早做好调整的准备。
 jay



