五年前,沉重的支出、沉重的债务负担以及稀土金属价格的暴跌给稀土矿商Molycorp带来了末日。然而今天,Molycorp带着复仇的劲头回来了——新名字是:MP Materials(纽约证券交易所代码:MP)。
在第四季度和全年收益报告中,MP Materials宣布其销售额比去年增长了100%,利润增长了22倍。
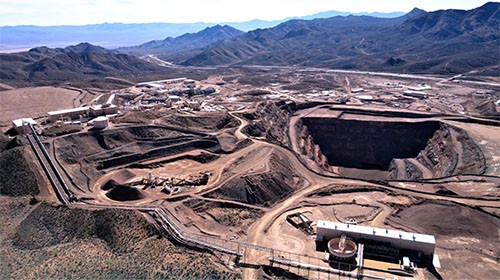
MP的山口矿场。
什么是MP材料?
如果你对MP材料并不熟悉,那也不足为奇。
MP Materials以其位于内华达州Mountain Pass的主要采矿和加工设施命名,于2017年从破产中被收购,并于去年底通过一家特殊目的收购公司(SPAC)反向收购上市。今天,它是“西半球最大的稀土材料生产商,“议员说,美国大陆唯一的操作矿工——集中在提取用于创建的neodymium-praseodymium稀土磁铁用于电动汽车的电动机(EVs)、风力涡轮机、无人机、和类似的高科技机械设备。
如果这听起来像是在21世纪的高科技经济中表现良好的商业类型,那么,你是对的。在昨天的收益报告中,MP Materials表示,与2019年第四季度相比,其2020年第四季度的销售额翻了一番,增长100%,达到4220万美元。销售利润飙升2225%,至2,410万美元。
没错:MP第四季度的净利润为57%。
事情并不像听起来那么好。MP材料公司上季度的大部分“利润”来自1780万美元的结转税款损失,这增加了利润。这个历史损失告诉你,这家公司在复苏之前是多么糟糕。不过,即使净利润没有乍一看那么可观,MP在第四季度仍实现了770万美元的营业利润,营业利润率为18.2%,这对一家矿商来说不算低。
这对投资者意味着什么
所以…这是否意味着你应该立即购买一些MP材料的股份?别这么快,特克斯。我们还有其他需要考虑的问题——比如,尽管2020年第四季度表现强劲,但2020年剩下的时间将非常艰难。
尽管在2020年销售了价值1.343亿美元的稀土,MP材料公司录得全年运营亏损3470万美元,全年净亏损2180万美元,摊薄后每股0.27美元。中铁还没有准备好交付“分离稀土氧化物”,称这将于2022年开始。(到2020年,该公司仍然只销售“含稀土氧化物”(REO),而不是纯稀土氧化物。)
好消息是,由于“对REO的更高需求推动了市场价格的上涨”,以及“生产率的提高”导致该公司生产的“精矿中REO的比例更高”,MP的稀土金属价格,即使是不纯的,在第四季度上涨了70%。随着纯度的提高,以及为了满足美国对风车和电动汽车的需求,对钕-镨的需求也在增加,合理的假设是价格也会提高。而且,无论价格涨到多高,MP表示,它“仍将继续预测其产品的100%销量”。
假设一切顺利,公司实现了分析师为其设定的目标,2021年可能是MP首次实现全年盈利的一年(每股0.44美元)。根据标普全球市场情报收集的估计,到2023年,这一数字可能会翻三倍,达到每股1.33美元。
但是,MP Materials的股价是该公司未来两年可能盈利的33.3倍吗?这是价值股票投资者必须自己回答的问题。
 jay