


让我们面对现实吧:沃尔玛(纽约证券交易所股票代码:WMT)不仅是实体零售领域的领导者,它还是这个领域的霸主。该公司去年的全球营收为5600亿美元,在美国的营收份额为3700亿美元,令其排名第二的竞争对手相形见绌。
过去12个月,Costco在全球的营业额达到1780亿美元;塔吉特完成了930亿美元。沃尔玛的规模甚至是亚马逊在线零售业务的两倍多,后者在2020年销售了价值2160亿美元的实体商品。
该公司也在正确的战略轨道上,从一个纯粹的零售商转变为一个成熟的生活方式公司。基于订阅的送货服务、健康诊所、优质酒类品牌,以及让服务团队在家中安装科技产品的beta测试,这些只是沃尔玛正在扩大其网络的一些以前不太可能的方式。
然而,在一个行业中成为一个有创意的、占主导地位的名字,并不意味着你的股票在任何时候都适合所有投资者购买。如果你还没有准备好对沃尔玛进行10年的投资,也许现在不是介入的最佳时机。
两大因素促成了这种观点。
沃尔玛的股票目前被高估了
有问题的因素之一是该股的估值。
市盈率并不一定是衡量股票价值的最重要和最终标准。许多市盈率较低的股票举步维艰,而其他估值较高的股票尽管价格存在泡沫,却依然欣欣向荣。
但市盈率可以帮助投资者判断某只股票相对于市场历史上支持的估值的水平。在这方面,沃尔玛过去12个月的市盈率为24.4倍,前瞻性市盈率为24.8倍,略高于长期标准。
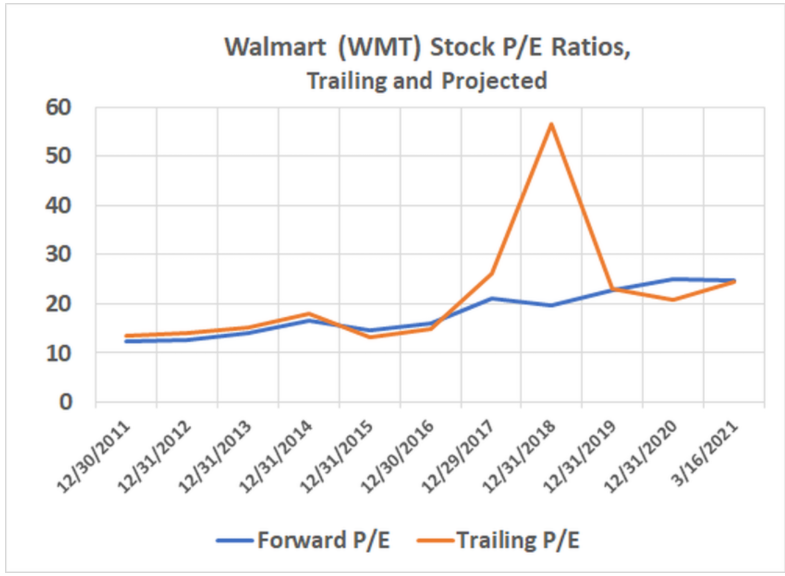
沃尔玛的股价高于其历史追踪和前瞻性市盈率。
你可以花更多的钱来购买公司的股份,一些投资者确实已经这样做了,而且尽管付出了高昂的代价,他们还是得到了回报。然而,从风险管理的角度来看,历史告诉我们再等一段时间。
准备好迎接沃尔玛黯淡的利润吧
另一个可能在可预见的未来推高沃尔玛股价的绊脚石,突显了人们对耐心的呼吁:今年的大规模支出计划。
尽管该公司正在进行一项可能最终是明智的投资,但这家零售商已经警告我们,2022财年(主要是2021财年)将是成本较高的一年。沃尔玛预计2021年的资本支出总额将从每年约100亿美元上升到140亿美元。与此同时,沃尔玛正在计划提高计时员工的工资,并预计销售额和收入将从2020年流感引发的抢购狂潮中冷却下来。
到2022年,所有这些支出应该会在销售额和利润方面开始得到回报。分析师们预测该财年的收入增长率为3.3%,同时预计每股收益将增长5.40美元至5.87美元。
但让投资者等待进展证据的一年时间太长了。与此同时,这种看法可能会对沃尔玛的股价产生不利影响。
沃尔玛的股票是对你真正承诺的考验
也许这并不重要。如果你真的准备为这家公司贡献10年的时间,那么动荡、平淡的第一年是无关紧要的。当它成形时,你已经为它的发展做好了准备。
但是如果你的投资者多年来努力保持事情——或者你退缩当你的一个动作一个多小深红色——拖延。还有很多其他伟大的选择选择从2021年有更好的前景。
 jay



