


在零售业,有沃尔玛(纽约证券交易所股票代码:WMT)和亚马逊(纳斯达克股票代码:AMZN),然后还有其他所有公司。
两家公司去年的收入加起来接近1万亿美元。沃尔玛是全球营收最高的公司,达到5590亿美元,亚马逊紧随其后,营收为3860亿美元,仅去年一年的销售额就增加了1000多亿美元。
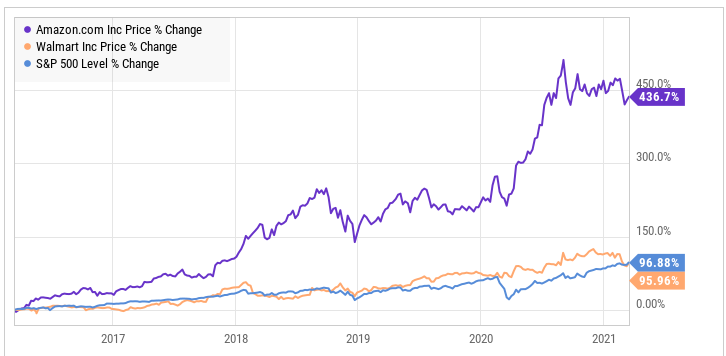
对投资者来说,亚马逊显然是赢家,因为这家电子商务巨头近年来通过云计算、第三方市场和广告等业务扩大了利润。从下图可以看出,过去5年,亚马逊的表现远远超过沃尔玛,而沃尔玛的股价仅与标准普尔500指数持平。
然而,过去的表现并不能保证未来的回报,而且两家公司都在迅速变化。让我们看看这些零售巨头提供什么,并决定哪一个是更好的购买。
亚马逊:从电子商务到一切
过去一年,亚马逊的统治地位昭然可见。按收入计算,它已经是中国第二大公司,在2020年,它的销售额增长了38%,打破了大数定律。大数定律认为,随着公司规模的扩大,增长将放缓。大流行的显示,亚马逊向投资者提供必不可少的消费品公司的好处,提供厕纸和消毒湿巾等产品,科技公司的规模和增长,领导在云基础设施,其数字广告业务的快速增长,它的出现在语音技术等领域。
去年,亚马逊不仅收入飙升,利润几乎翻了一番。经过几十年在履行基础设施和其主要忠诚计划的投资,该公司现在正在迅速获得运营杠杆,进入一个新的业务阶段。2019年,亚马逊的净利润跃升116亿美元,至213亿美元,尽管亚马逊面临着数十亿美元与covid -19相关的成本。目前,该公司的增长主要来自云计算、广告、第三方市场和配送等高利润业务,所有这些都源于其电子商务业务的实力和取悦客户的声誉。
这对亚马逊来说是个好兆头,尽管全球卫生事件的东风已经开始减弱,但华尔街似乎仍然低估了它的盈利潜力。在这一点上,亚马逊可能是自己最大的敌人,因为潜在的反垄断调查似乎是该业务的最大威胁。此外,亚马逊创始人兼首席执行官杰夫•贝佐斯计划于今年晚些时候卸任,但在亚马逊网络服务首席执行官安迪•雅西接任后,他将继续担任执行主席。虽然这在短期内不存在风险,但从长期来看,新CEO的出现可能意味着企业文化的改变或削弱。这对长期投资者来说是不利的,因此他们应该密切关注这种转变。
沃尔玛:一个不断变化的零售巨头
当你想到沃尔玛的时候,你可能会想到它那巨大的超市,从杂货到体育用品再到t恤,什么都卖,但今天的沃尔玛已经不仅仅是一家实体连锁店了。该公司在电子商务基础设施上投入了大量资金,在美国的大多数门店增加了杂货取货和送货功能,在订单不低于35美元的情况下提供一天免费送货服务,并推出了与亚马逊Prime服务类似的忠诚计划Walmart+。它还在建立自己的电子商务市场,在这个基本上由它垄断的领域挑战亚马逊。这帮助沃尔玛成为了美国第二大电子商务企业,去年美国电子商务销售额增长了69%。
除了电子商务,沃尔玛还专注于利用其门店来推动更新的、利润率更高的业务的增长,就像亚马逊在第一方电子商务业务上所做的那样。例如,沃尔玛正在其门店内开设健康诊所,并推出了健康保险经纪业务。在美国90%人口的10英里范围内开设门店,让该公司在实体通路方面拥有竞争优势,而增加诊所似乎是自然而然的选择,因为沃尔玛已经是很多美国人经常去的目的地。
沃尔玛还在罗宾汉投资的Ribbit Capital的帮助下推出了一项金融科技业务。目前细节还不清楚,但该公司最近向高盛高管推介了这家初创公司,这是一个很有希望的迹象。对于一家已经与未使用银行服务或未使用银行服务的客户建立了关系的公司来说,数字支付似乎是另一个有前景的增长领域。
最后,沃尔玛看到了数据货币化和广告的机会,利用自己的知识和数字房地产向供应商和品牌销售。该公司新更名的广告业务Walmart Connect已经出现了发展势头。广告平台Pacvue表示,自3月1日以来,包装消费品品牌在沃尔玛的投资增加了一倍。
随着电子商务巩固其零售实力,沃尔玛有机会通过医疗保健、金融科技和数据等领域的新业务来提高利润率。
哪个更划算?
这两家公司都有各自独特的优势,包括各自在零售行业的主导地位。亚马逊更有可能吸引成长型投资者,而沃尔玛更适合追求价值或收入的投资者。
我认为这两家公司在未来几年的表现都将超过标准普尔500指数。但在这两家公司中,亚马逊似乎是更可靠的选择,考虑到该公司的业绩记录、快速增长的盈利能力,以及在Prime loyalty program、庞大的配送网络和客户满意度声誉等领域显示出的竞争优势。
尽管沃尔玛的新业务令人兴奋,当然值得关注,但作为一家实体零售商,其核心业务处于一个增长缓慢的行业。因此,亚马逊拥有增长优势,同时也在快速获取利润。这是更好的选择。
 jay



