


自股市下跌以来,领涨的是那些投资者认为与整体经济健康状况最相关的行业的公司:换句话说,它们是周期性的。当经济增长,个人和企业支出增加时,工业、金融或能源行业的公司往往会看到其销售和收益的积极影响。
跟踪标准普尔500指数能源板块的SPDR ETF自11月初以来已大涨71%。金融精选板块SPDR ETF上涨39%,工业精选板块SPDR ETF上涨23%。
股市在反弹后下跌
中国最高银行业监管机构对资产泡沫发出警告詹斯勒,乔普拉面对参议院银行委员会民主党人怎样才能在3月14日之前让经济刺激法案签署成为法律近期周期股的表现强于大盘,是2020年大部分时段的市场领先者的转变。这些公司的业务无论周围的世界发生什么都保持稳定,比如公用事业或医疗保健等防御性股,或者是那些增长轨迹不依赖于整体经济走势的公司,比如科技股。公用事业Select Sector SPDR ETF (XLU)自去年11月以来下跌了4%,医疗保健Select Sector SPDR ETF (XLV)上涨了12%。科技精选板块SPDR ETF (XLK)已经攀升了21%——虽然仍落后于周期类基金,但在短短4个月的时间里,这显然不是一个不高的回报。
与过去10年的市场宠儿相比,那些与美国gdp增长挂钩的公司2021年的利润增长应该更快。过去10年的市场宠儿无论经济形势如何,每年都能实现两位数的增长。这意味着更多的雪佛龙公司或通用汽车(GM),例如,也许少了Salesforce.com (CRM)或签证(V)。这并不意味着2021年科技股需要崩溃,只是外面似乎更快的增长机会的经典增长领域,特别是当而周期性低迷的2020年企业。
不过,尽管科技股总体上可能被归类为增长大于周期性的类股,但也有一些类股与经济表现密切相关,比如半导体和科技硬件。摩根士丹利(Morgan Stanley)的一个分析师和策略师团队在周日发布的一份报告中指出,这两家公司都是正在显现的经济复苏的受益者。
摩根士丹利分析师写道:“作为行业集团,技术、硬件和半产业受到周期性杠杆的影响,往往会在宏观环境改善时受益。”“平均而言,当ISM制造业采购经理人指数(PMI)加速时,半智能手机和科技硬件的市值超过了前1500点。此外,它们的表现超过了市场中的许多其他周期性领域。”
周一公布的2月份制造业采购经理人指数(PMI)达到了惊人的60,并连续几个月处于50的高位。这表明经济活动强劲增长。
摩根士丹利的分析师还指出,尽管科技硬件股票的绝对价值与它们的历史价值相比昂贵,就像市场更广泛一样,但相对于整个科技行业和标准普尔500指数的历史平均估值,它们的交易价格有很大的跌幅。
《巴伦周刊》对罗素3000指数中科技、硬件和半导体类股进行了筛选,自去年11月以来,这些股的回报率一直落后于该指数24.4%的回报率。它们的交易价格也必须低于该指数,该指数是今年预期收益的24.2倍。屏幕上显示了13个名字。
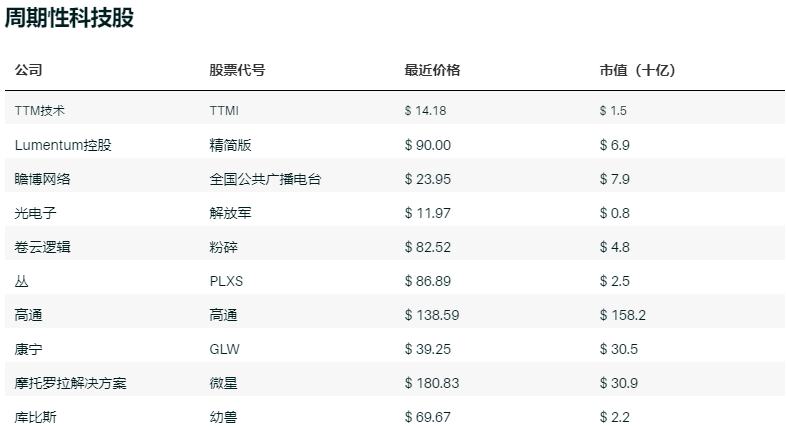 高通(Qualcomm)、卷云逻辑(Cirrus Logic)和Lumentum Holdings都是半导体及相关元件的设计师或制造商,这些元件被用于为消费者和企业生产各种电子产品。《巴伦周刊》(Barron 's pick)最近的一款产品——康宁(Corning, GLW)生产智能手机屏幕玻璃和光纤电缆玻璃。Garmin (GRMN)、瞻博网络(Juniper Networks)和摩托罗拉解决方案(Motorola Solutions)则在供应链上靠后一点,负责组装和销售成品通信或其他硬件。小型企业CMC Materials (CCMP)、CTS (CTS)、Cubic (CUB)、Plexus (PLXS)和TTM Technologies (TTMI)也榜上。
和其他屏幕一样,这个列表只是一个起点。但它指出了几家处于正确行业的知名公司,它们将从2021年的经济复苏中受益。根据它们的估值和近期的表现,这些股票可能没有充分反映这一点。
 jay



