通用电气(纽交所股票代码:GE)前首席执行官杰夫•伊梅尔特的新书《Hot Seat》的出版,自然引起了人们对该公司以及通用电气在现任首席执行官拉里•卡尔普领导下的未来的关注。它提出的关键问题之一是运气在管理中的作用。公平地说,伊梅尔特一直将通用电气的衰落归咎于自己,但他也承认自己在2001-2017年任职期间遭遇了不幸的逆风。让我们来看看发生了什么,更重要的是,这对通用电气的投资者意味着什么。
一个艰难的开始
作为通用电气的首席执行官,伊梅尔特当然也有不公平的运气。伊梅尔特接手了一个庞大的商业帝国,业务范围从NBC、家用电器、塑料、燃气涡轮机、飞机引擎,到庞大的金融部门通用电气金融,他立即受到了9·11恐怖袭击对航空业的冲击。
此外,2000-2010年的十年被证明是电力支出温和的十年,通用电气塑料公司发现,由于油价在这十年里飙升,其成本增加了。与此同时,通用电气缺乏重要的石油和天然气业务,这意味着它错过了繁荣。
伊梅尔特在上任头10年的大部分时间里,都在努力发展企业的融资部门,以产生必要的收益,支持对工业企业的投资。历史,特别是2008年金融危机,不会善意地评估这一战略是否明智,而通用电气在金融危机期间又遭受了一次重大打击。
此外,通过不利交易扩大通用金融规模的长期负面影响将在数年后显现。例如,2018年(伊梅尔特前一年离职),通用电气被迫计入与保险投资组合相关的62亿美元支出。
金融危机后
它变得更糟。再来看看工业方面。在这段时间里,伊梅尔特通过出售非核心业务并将公司转向工业业务,从金融危机中恢复过来。值得赞扬的是,伊梅尔特是数字技术和工业物联网(IIoT)的早期采用者。他的一个伟大想法是在特定业务领域扩大通用电气的工业规模,应用通用电气的工业物联网解决方案,并为客户提供更具生产力的解决方案。
这是一个相当简单、引人注目、宏大的战略。GE主导的工业业务不断扩大规模,然后再撒上GE Digital(该公司的工业物联网业务)的工业物联网魔法粉,看着GE从这些资产中产生更多的盈利能力。
可怕的收购
不幸的是,这并没有奏效,直到2021年,通用电气数字才开始盈利。
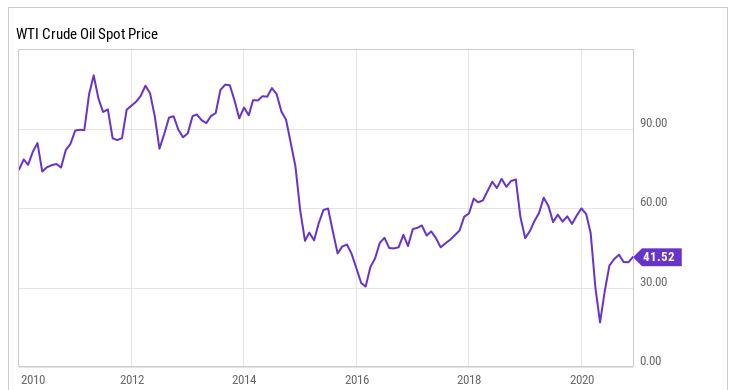
伊梅尔特决定在2010-2017年期间收购大量油气设备和服务公司,因为他在过去10年没有充分暴露在油价上涨的影响下。2010年至2014年,公司斥资数十亿美元收购了Wellstream(柔性管道制造商)、John Wood Group的油井支持部门、Lufkin Industries(人工举升技术)以及Cameron International的往复式压缩部门。所有这些导致了2017年贝克休斯被收购。通用电气在石油和天然气领域有一定的规模,但它也要应对油价的大幅下跌。
批评伊梅尔特收购这些企业很容易,但谁预测了2014年至2020年油价的暴跌,谁就有权利开打第一块石头。
在通用电气收购石油业务的同时,伊梅尔特在2015年以123.5亿欧元的价格灾难性地收购了阿尔斯通的电力和电网业务。在这里,为了增加通用电气的数字能力而增加规模的逻辑是有意义的。此外,西门子和三菱重工也在竞购阿尔斯通的资产。不幸的是,重型燃气轮机市场将从2015-2020年下降一半。
这一切导致伊梅尔特在2017年剩余的任期内固执地坚持到2018年底每股收益接近2美元的目标。
你练习得越努力,你就会越幸运
除了伊梅尔特承认自己在通用电气的失败之外,反对将责任归咎于运气的最有力论据是,自伊梅尔特离开后,通用电气也一直不走运。然而,卡尔普在比伊梅尔特刚开始时糟糕得多的情况下,建立了一个有弹性的公司,他的工作令人钦佩。
我给你们举两个例子。2019年底,将生物制药业务出售给Culp的前公司Danaher(纽约证券交易所代码:DHR),对Danaher来说似乎是一笔好交易,但在全球卫生事件推动了其销售后,现在看来这是一笔非常棒的交易。虽然通用电气需要从出售生物制药中获得现金,但在大流行爆发后,它可能会得到一个好得多的价格。
其次,航空旅行业务的大幅下滑,打击了通用电气最赚钱的业务——飞机发动机以及发动机售后市场销售和服务——的利润。
也就是说,通用电气的股价不知何故比2018年10月卡尔普接管时高出8%,该公司似乎准备在2021年开始多年复苏。这在很大程度上是卡尔普削减债务、出售非核心资产以及专注于精益管理技术以尽可能提高通用电气业务利润率的结果。
与此同时,通用电气最近在业绩指引上的表现却不尽人意,而业绩却不尽人意。与伊梅尔特不同的是,卡尔普并没有把全部赌注都押在宏观战略上,如果终端市场形势发生变化,这些战略可能会出问题。
 jay