


穆迪的一份新报告显示,美国州和地方政府养老金体系越来越依赖于投资回报,并面临着业绩日益不稳定的风险,因为资金水平仍然低迷,养老金体系越来越开始出现支出大于吸收的情况。
该信用评级机构预计,与2020年相比,2021年各资产类别的波动性更高,回报更低,尽管许多养老金发起人过去几年一直在降低他们此前很少达到的更高目标的假设回报。
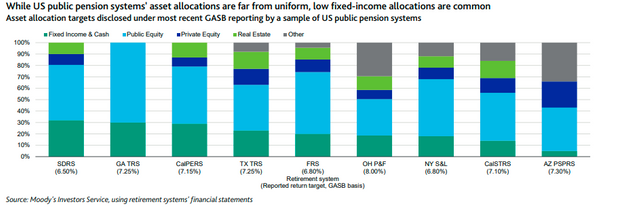
穆迪分析师写道:“由于高评级固定收益证券的利率持续处于低位,公共养老金体系继续依赖波动性极高的股票和另类投资来实现回报目标,这对一些政府构成了重大信贷风险。”
他们称,“在州和地方政府养老金体系中,对股票和另类投资的敞口普遍很大”,但注意到个别体系差异很大。
穆迪补充称:“尽管多数公共养老金体系的回报率目标在逐渐下降,但它们的长期回报率预期仍远高于现行市场利率。”
 这意味着使用更保守指标的系统可能仍然处于风险之中。与此同时,那些继续依赖更为激进的回报假设的基金,“如果高于市场利率的回报表现没有成为现实,它们甚至更容易受到高于假设的未来养老金成本的影响。”
穆迪提到了堪萨斯公共雇员退休系统和俄亥俄州警察与消防退休系统,前者的预期回报率为7.75%,后者的预期回报率为8%。
 穆迪指出,虽然最近几周利率已经飙升,但仍处于历史低位。穆迪还指出,他们自己的计算表明,“要产生7%左右的回报率,需要相对较高的风险。”
“预期回报率高于7%的资产类别,如新兴市场股票和私募股权,风险也最高,”这意味着波动性风险处于历史高位。
波动性风险在实践中到底意味着什么?穆迪给出了两个例子,都用德克萨斯州的教师退休制度来说明。如果该系统在2021年达到7.25%的回报率目标,参与该系统的政府将必须拿出11%的工资来“踩水”——保持资金水平稳定。但如果该体系损失了大约这个数字,回报率为-7.5%,地方政府将不得不介入14%。但参与的政府只会贡献8.57%的工资。
投资波动也会阻碍资产的增长。穆迪估计,如果德州教师在未来10年达到每年7.25%的目标,其资产将达到约2,750亿美元。但如果该系统实现了7.25%的年均复合投资回报率目标,但波动性超过14%,那么到2031年8月,其资产规模将仅为2,570亿美元。
 jay



