


投机级或"垃圾"级的美国公司债价格周四大跌,此前10年期美国公债收益率(殖利率)飙升,加剧了市场可能出现更剧烈抛售的担忧。
引发市场动荡的一个关键因素是基准美国国债利率迅速飙升,周四触及一年高点1.513%,以及市场对3月份大幅走高的担忧。
"我不认为这是恐慌," Diamond的高收益投资组合经理表示,并补充称,股价飙升的科技股比公司债的抛售幅度更大。
 但McClain表示,投资者已变得更加谨慎,高收益公司可能会暂停交易几天,等待市场动荡结束。
根据BondCliq的数据,周四只有少数美国高收益债券的交易表现良好,其中包括“米姆股票”公司AMC发行的c级债券。AMC、BB和Twitter Inc.发行的债券。困扰,+ 3.71%。
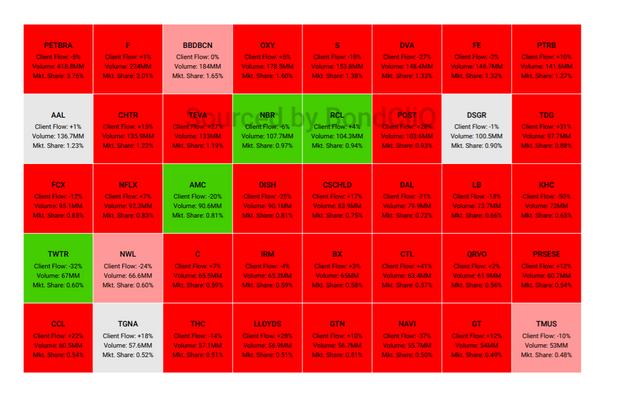 这张图表显示了周四高收益债券中最活跃的部分,突显出大部分债券处于压力之下。
高收益债券抛售BONDCLIQ
公司债券市场最具流动性的部分是交易所交易基金,这类基金在公司债券市场有一定的风险敞口,如果投资者需要或想要流动性,它们往往是他们首先出售的东西。
周四,92亿美元的SPDR收跌0.9%,220亿美元的iShares iBoxx美元高收益公司债券ETF HYG下跌1%,原因是美国主要股指下跌幅度更大。
道琼斯工业平均指数下跌1.8%,而以科技股为主的纳斯达克综合指数下跌3.5%。
McClain表示,在10年期公债收益率过去两天跳涨约15个基点后,高收益企业可能更不愿发行10年或更长期限的较长期公债。
他说:“如果美国国债价格从150个基点升至200个基点以上,那将是有意义的。”
公司债券的定价高于无风险美国国债,这取决于投资者的情绪和信贷风险,比如因借款人未能按时还款、违约或破产而造成的损失。
在去年3月大流行引发的抛售中,美国高收益债券与美国国债的利差一度升至1,009个基点的10年高点,但最近一次被发现的利差接近347个基点。
"直到最近,市场参与者都能够消化长期利率的上升趋势,但看来利率的下一轮上涨需要更大的努力,"安联投资管理高级投资策略师Charlie Ripley在电子邮件评论中表示。
“从实际收益率来看,考虑到增长预期,它们简直太低了。随着经济数据好转,长期实际收益率很可能会继续走高。”
 jay



