


美国国债收益率在“好疫苗”消息传出后再次走高,延续了持续数周的涨势,这一涨势给科技股带来了特别的压力。到目前为止,美国联邦储备委员会主席鲍威尔在国会作证时还没有表达太多担忧。
在大约上午11点半左右。据彭博社报道,东方银行10年期国债收益率上涨3.6个基点,至1.38%。30年期国债收益率上升4.7个基点,至2.23%。这令iShares iBoxx 20+年国债交易所交易基金下跌了约1%。
数周以来,长期国债收益率一直在攀升。但在周三上午,美国食品和药物管理局发布了一份对强生公司提交的单剂疫苗数据有利的报告后,这一涨势进一步加速。
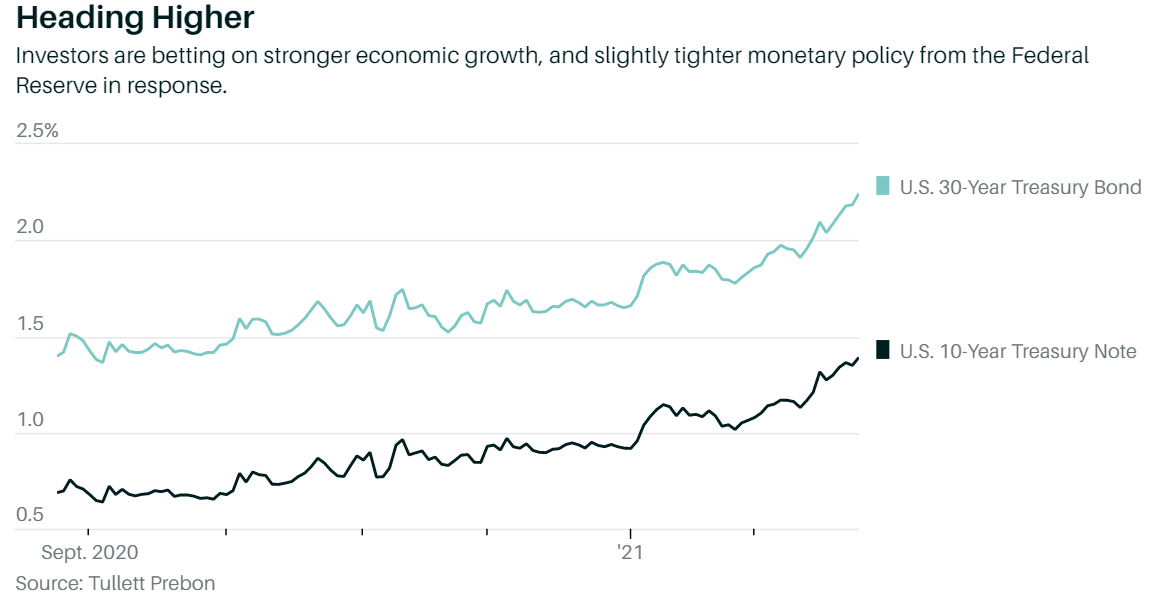 周三长期国债收益率的上升是由两个因素推动的:市场对通胀的预期上升,以及经通胀因素调整后的利率上升。前者可能是投资者押注于政府加快重开、经济增长推动消费价格回归正常的结果。后者意味着美联储的政策可能会略微收紧以应对经济增长的改善——不过,这更有可能反映出在去年史无前例的宽松计划和每月1200亿美元的债券购买之后的正常化。
现在的一个问题是,美联储是否认为收益率上升是一个问题,以及它是否会对此采取行动。鲍威尔周二在国会为期两天的证词的第一部分中讨论了他的观点,不过他周三还没有向国会提出这个问题。
“问一下为什么利率会上升是非常重要的。如果你看看它们为何上升,你会发现这与更正常的水平有关,或与政府指令更为一致的通胀水平。”“在某种程度上,这是市场对经济和复苏信心的声明。”
美国银行策略师在2月24日的一份研究报告中说,这表明央行并不过度担心长期收益率的上升。然而,策略师们自己也担心,长期收益率的上升可能会在今年晚些时候开始影响经济。
 他们写道:“美联储并没有被此举所困扰,可能在应对这一举措上行动迟缓。”“汇率变动似乎反映了COVID-19的改善和宏观经济基本面或‘健康’因素。但此举有可能在春季或夏季演变成一场‘不健康’的加息,导致……供需失衡,最终导致美联储雄心勃勃地缩减购债规模。”
尽管鲍威尔在本周向国会发表的讲话中表达了对劳动力市场复苏的担忧,并承诺谨慎改变美联储的资产负债表,但美国银行写道,美联储“有意愿在今年晚些时候经济好转时缩减量化宽松。”
不过,正如策略师们指出的那样,美联储有很多工具,以防收益率上升开始对经济产生负面影响。它可以鼓励银行通过监管调整增持长期国债,或者更有可能的是,作为现有债券购买计划的一部分,开始购买更多的长期国债。官员们在去年的会议上讨论了延长债券购买期限的问题。
当然,只有当收益率的上升确实变得“不健康”时,这才有必要,而目前还没有明确的迹象表明这种情况正在发生。不仅10年期美国国债实际收益率仍为负,而且有迹象表明,美国经济复苏可能因基本面原因提振高风险市场;企业利润甚至在大流行期间下降之后恢复了增长。
但如果有必要,美联储可以限制收益率。这也将限制收益率上升对高风险市场可能产生的任何影响
 jay




