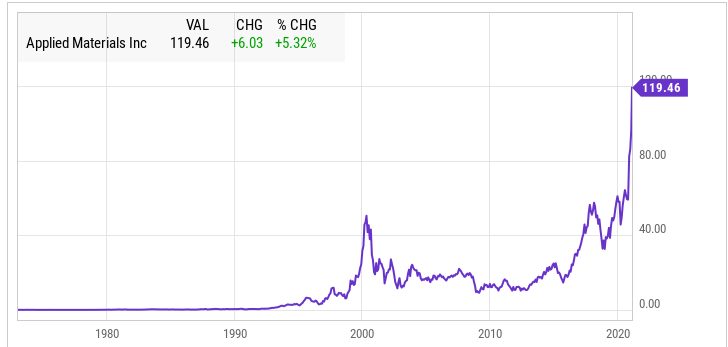
半导体设备领先者Applied Materials(纳斯达克股票代码:AMAT)上周公布了收益报告,其数据和前景都令人印象深刻。该股随后飙升5%,接近每股120美元,创下历史新高。
第三季度,营收同比猛增24%,调整后(非公认会计准则)每股收益甚至增长了42%。尽管应用软件的业务传统上具有一定的周期性,但管理层预计好时机将持续下去,预期营收增长4.5%,每股收益增长7.9%,折合成年率分别为18%和32%。
不出所料,Applied的股价在消息传出后大幅上涨,即便是在年初表现火爆之后。但在历史高点,还适用可买吗?以下是我们仍然热爱应用材料的五个理由,即使它们已经达到了新的高度。
第一:WFE支出持续增长
虽然自2018年至2019年半导体泡沫破裂以来,Applied的业绩强劲反弹,但也没有高出之前的峰值太远。在截至去年10月份的最近一个财年里,该公司收入增长了17.8%,营业收入增长了30.3%。然而,与上一个支出高峰的2018财年相比,营收增长不到3%,而营业收入实际上略有下降。
半导体支出是周期性的,但随着时间的推移,应该会有更高的高点和更低的低点,特别是随着世界越来越多的地方数字化,以及半导体设备强度随着芯片生产变得更加困难而增加。因此,尽管Applied的数据很好,但在没有任何大的宏观经济冲击的情况下,仍有多年增长的空间。
就Applied而言,其管理层对2021年持乐观态度。2020年,该行业在前端设备上的支出约为600亿美元,多数人预计,到2021年,该行业的支出将达到600亿至700亿美元。然而,Applied的管理层的预测不止于此。首席财务官Dan Durn在与分析师的电话会议上表示,"我们的看法比这稍高,因为我们今天坐在这里…这背后的需求陈述是多样化的。这是广泛的。所有相关的终端市场,NAND, DRAM, foundry/logic,都很强大。”
第二:不只是领先优势
虽然很多注意力都集中在最炫、最强大的前沿芯片上,但如今对后缘节点的需求也相当可观。这给了我们另一条腿。
例如,汽车半导体通常位于后边缘节点,但随着每辆汽车的半导体含量增加,对后边缘节点的需求实际上也增加了。这是导致目前汽车芯片短缺的部分原因。在物联网、其他传感器和通信芯片中,尾随节点也扮演着重要角色,它们正在推动我们今天所看到的“一切自动化”趋势。事实上,应用软件公司表示,其每年30%的设备销售都流向了尾随节点。
在不断增长的中国市场中,尾随节点也占了很大比重。尽管许多半导体设备公司被限制将设备运送到某些瞄准领先优势的中国代工厂,但由于落后的节点生产,中国市场仍然庞大且不断增长。上个季度,中国市场占Applied销售额的27%,管理层认为,即使有目前的限制措施,今年中国市场仍能增长20-30%。
Applied本身也专注于这一快速增长的领域。该公司首席执行官加里·迪克森表示,公司成立了一个名为ICAPs的部门,专门研究这类芯片以及这些芯片的集成,他称这是“应用材料领域增长最快的机会之一”。
第三:服务不断完善,利润率越来越高
人们相信Applied的另一个原因是其服务业务的稳步增长,这有助于抵消设备销售的波动性。上个季度,服务部门增长15.8%,利润率不断扩大。
虽然这一增长率低于整体销售额,但服务通常会在低迷期增长,因为它们更依赖于Applied的安装基础。事实上,在过去的五年里,在经历了两次严重的衰退后,应用软件的服务以12%的复合年增长率增长,或者是同期安装基数增长率的两倍。此外,Applied还将来自经常性、长期协议的服务和零部件收入占服务收入的比例从40%提高到了60%。
随着目前销售的蓬勃发展,投资者可以预期,类似年金的周期性服务在未来会表现强劲,有助于抵消任何周期性的下跌或最终可能出现的空洞。
第四:半导体工厂重新布局的趋势可能会进一步使Applied受益
另一个积极的方面是半导体行业目前的反全球化趋势。目前,大量的半导体生产集中在东南亚。全球卫生事件大流行的爆发令主要发达国家在地缘政治动荡时期对关键半导体供应的获取感到担忧。
作为回应,美国和欧洲最近都通过了增加本土半导体生产的立法。Applied management表示,尽管该行业很难避开供需规律,但在多个国家设立更多规模较小的晶圆厂,而不是只设立一个大型集中式生产中心,无疑会对Applied产生积极影响。
虽然两个小晶圆厂的机器数量可能与一个大晶圆厂相同,但在不同国家的不同工厂维修两台机器的成本可能会比在一个地点同时维修两台机器的成本要高一些。这意味着apply将获得更多的服务收入。
无论如何,随着各国现在意识到在本国本土拥有尖端半导体生产的重要性,这种略微过剩的产能可能是一种积极的增量。
第五:等待收购Kokusai
最后,Applied希望尽快获得即将收购的Kokusai Electric的消息。Kokusai Electric是一家日本公司,由私募股权公司KKR (纽交所:KKR)所有,是批处理系统的领导者。该公司最初于2019年7月达成了交易,但一直被中国官员拖延。
最近申请的公司不得不将报价从22亿美元提高到35亿美元,因为批准的时间太长了,而半导体行业从那时起已经增长了很多。管理层现在预计这笔交易将在3月19日完成,不过还不能完全确定。
不幸的是,自那以后,Applied也停止了回购,并在过去两年里在资产负债表上积累了惊人的66亿美元现金流。如果交易成功,Kokusai将是一笔巨大的资产。如果没有,寻找恢复回购或大幅提高股息。不管怎样,股东都应该是赢家。
仍然是一个价格合理的行业领导者
如今,便宜的科技股并不多,但Applied的市盈率仍在24倍左右。这比过去要贵,但考虑到如今半导体的强劲表现以及与其他科技子行业相比,仍相对便宜。
 jay