


在长期国债收益率长期不断攀升后,30年期国债收益率自Covid-19袭击以来首次攀升至2%以上。这让投资者不禁要问,债券收益率上升的整体趋势何时会损害股市。
最主要的担忧是,一旦美国国债收益率攀升到足够高的水平,投资者就会愿意购买安全的债券,而不是股票或高收益债券。但目前还不清楚这种情况何时会发生,而随着30年期国债收益率持续上升,它还存在额外的亏损风险。至于更受欢迎的10年期国债,华尔街很难达成共识:策略师预测,10年期国债收益率可能只需升至1.75%,甚至高达5%,就会比其他风险更高的国债更具吸引力。
收益率曲线可能会给股市带来麻烦
自8月底以来,长期美国国债收益率一直在稳步上升,自11月9日辉瑞(Pfizer)和生物科技(BioNTech)宣布一种有效的Covid-19疫苗以来,美国国债收益率的上升速度更快。30年期国债收益率周一在2%附近徘徊,早盘曾突破这一水平,高于疫苗接种前的1.6%。基准10年期国债收益率周一也有所上升,从疫苗接种前的0.8%升至1.2%。
燃油喷射
自去年11月有关积极疫苗的消息公布以来,长期国债收益率一直在迅速上升。
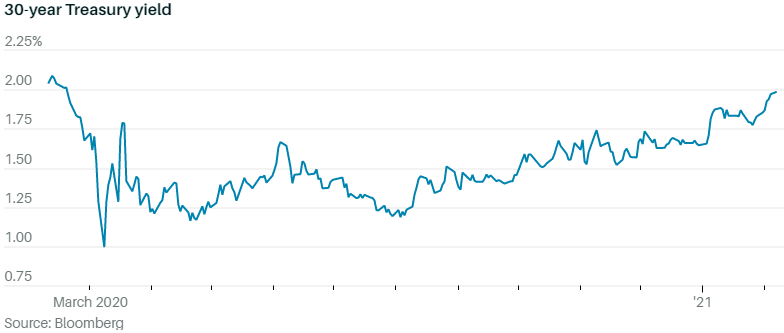
截至周一下午,由于对Covid-19疫苗分发和全球经济重新开放步伐的担忧,长期国债收益率从早盘高点回落,10年期国债收益率下降1个基点(0.01个百分点),30年期国债收益率下降3个基点。
但市场仍预期未来几周和几个月收益率将继续攀升。一个关键问题是,收益率需要达到多高才能削弱股市回报。几位华尔街策略师在最近的报告中解决了这个难题。
股票策略师萨维塔•萨布拉曼尼亚领导的一个团队在最近的一份报告中写道,近70%的标普500指数成份股公司支付的收益率高于10年期国债。他们发现,如果企业将派息维持在当前水平,而美国国债收益率在今年年底前升至1.75%,这一比例将降至40%。
这可能会开始削弱股票作为收益游戏的吸引力;目前标准普尔500指数的整体股息收益率为1.5%,高于10年期美国国债的股息收益率。这有助于抵消对估值高于历史平均水平的担忧。
然而,从总回报的角度来看,股市的前景要好得多。该行的股票策略师写道,标普500指数的隐含长期回报率在3%左右。
华尔街策略师预计,10年期国债短期内无法挑战这种回报率。在1月份的一篇展望文章中,美国银行的利率策略师预测,3%将是基准收益率在此次扩张期间的峰值,这意味着在美联储开始加息之前,收益率不会达到这一水平。根据银行的一些估值模型,在其他条件不变的情况下,股票在收益率上升到5%之前与国债相比会显得便宜。
更重要的是,标准普尔500指数3%的回报率仍将超过衡量未来10年通胀预期的一项关键市场指标。随着美国从Covid-19危机中复苏,增长预期有所改善,这一被称为盈亏平衡通胀率的指标被推高。周一,该指数达到2.2%,为2014年以来的最高水平。
相比之下,10年期美国国债收益率在此期间仍低于市场的通胀预期,预计至少会持续到今年底。瑞士信贷策略师乔纳森•戈卢布在2月8日的一份报告中写道,即使是经通胀因素调整后的更高收益率,也可能不会对股市造成损害,因为经济增长强劲对股市的提振应该会超过债券市场收益率的相对改善。
股市的另一个利好因素是,收益率上升并未对美国大型企业的资产负债表产生负面影响。衡量高评级公司当前借贷成本的洲际银行企业指数在12年期的有效收益率仅为1.9%。去年创纪录的固定利率借款潮意味着,企业在数年内都不需要为债务再融资。
高盛(Goldman Sachs)策略师在2月7日的一份报告中写道,利率上升至少对部分股票产生了负面影响:投资者不太愿意等待利润增长。他们发现,对经济增长敏感的股票,以及在卫生事件期间表现不佳的“价值”股票,自从10年期收益率攀升至1%以上以来,就表现出色,这是因为投资者正在以更高的比率对未来现金流进行折现。罗素2000价值ETF今年迄今已上涨14%。
高盛策略师写道,美国国债收益率的快速跃升将对整个股市构成危险。但该行估计,实际损失将需要收益率在一个月内上升36个基点。考虑到在最近一轮引人注目的上涨中,美国国债收益率用了大约3个月的时间才爬升到这么高的水平,这种情况似乎不太可能出现。
策略师和投资者说,当然,收益率上升可能会要求在不同市场配置现金的基金经理做出决策的方式上做出一些改变。对冲基金d.e.s haw最近发现,长期债券应该是一种更好的对冲债券,以应对随着收益上升而出现的股市下跌。
因此,未来几个月债券的吸引力可能会略微提高。但目前尚不清楚这种转变是否足以削弱股市,尤其是在长期债券回报面临收益率上升风险最大的情况下。因此,尽管美国国债有朝一日可能成为股市的更好选择,但这个过程可能比投资者想象的要长。
 jay




