


2020年4月,全球卫生事件加快了视频会议、远程通信、网络安全、电子商务等一系列趋势的发展。人们较少谈论的是,大流行在多大程度上间接加速了能源从化石燃料向可再生能源的转变。
2020年,油气公司纷纷削减开支,并制定新的可再生能源生产目标,以应对油价下跌。据估计,到2020年,风能和太阳能将占到新增装机容量的90%。技术进步和规模正在降低太阳能和风能的成本。陆上风能和太阳能光伏发电预计最早在2025年就会比化石燃料更便宜。风能具有诱人的增长前景。
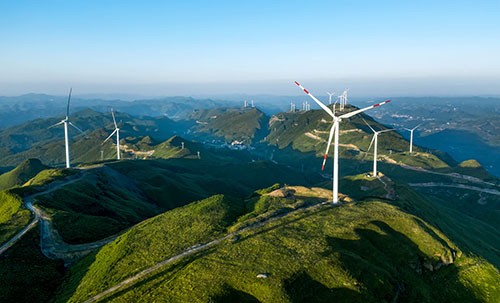
和电影制作一样,风电项目也有导演。这是OEM。领先的oem包括Vestas, GE (纽交所:GE), Nordex, Siemens Gamesa和Enercon。当你想到风能时,脑海中首先浮现的可能是描绘出西德克萨斯、大平原和中西部景观的巨大的风力涡轮机群。这些涡轮机大部分是由原始设备制造商提供的,但不是全部。事实上,只要符合OEM的项目规范,刀片、塔和其他部件可以来自不同的供应商。关于风电项目最大的误解之一是,OEM提供一切,而实际上,他们更多地是协调项目的物流,与可信赖的供应商合作,根据其规格生产零部件。
如果OEM是风电项目的负责人,那么运营商就是生产商。运营商为这个项目提供资金。它购买并拥有设备,一旦项目建成就进行管理,并向电网出售电力。原始设备制造商负责设计和建造项目,而运营商则要对电力本身负责,并最终决定向哪些公共、私人、商业和住宅客户出售电力。美国领先的运营商包括NextEra Energy (纽交所:NEE)、Xcel Energy和中美能源(巴菲特的伯克希尔哈撒韦公司的一部分)等公用事业公司。最近,石油和天然气公司也在运营风能项目。
几家传统油气巨头也在向可再生能源领域转型。道达尔和壳牌正在投资可再生能源,特别是BP(纽约证券交易所股票编号:BP)和Equinor(纽约证券交易所股票编号:EQNR)是积极投资风能的两大巨头。在2019年至2030年期间,英国石油公司计划将石油产量减少40%,并将可再生能源产能增加20倍。Equinor拥有最大的海上风电投资组合之一,最近与BP合作开发其两个最大项目。与公用事业公司一样,这些石油和天然气公司也在为风电项目融资和管理。
OEM通常提供风力涡轮机塔和叶片。但它也基于多种因素进行外包,即成本和物流。事实上,TPI Composites在2019年提供了全球18%的陆上风力叶片。其最大的客户是世界领先的原始设备制造商,他们签订了TPI的长期服务协议。位于战略位置的叶片设备对节约成本至关重要,因此通用电气在2017年收购了TPI最大的竞争对手LM Wind Power,以扩大其生产能力。
与刀片市场类似,大部分塔都是由oem生产的。像Broadwind Energy这样的独立制造商在北美提供了大量的风塔。除了叶片和塔外,还有其他几个组成部分也进入风包。根据原始设备制造商规范,原始设备制造商将与生产驱动系统、涡轮控制、电网集成技术、发电机、变速箱、电力电子、部件和其他部件的供应商合作。他们还将与提供控制系统的软件和电子公司合作。根据OEM的不同,其中一些功能可以在内部提供。
EPC是为工程专业知识、物流功能和建设项目而雇佣的。大大小小的原始设备制造商通常会与当地EPC公司签订合同,帮助开发项目。大多数领先的美国EPC都是私人控股公司,其中许多都在竞标各种项目(包括风能)。有一些小型的地方epc严格关注风能和/或太阳能。但目前还没有上市的EPC只专注于风能。
电池存储技术公司和工业能源存储系统(如霍尼韦尔提供的)是风能发电的关键部分。像NextEra这样的大型公用事业公司通常都有自己的能源存储系统。通用电气或西门子等大型原始设备制造商(通过与AES的Fluence合作)也有自己的储能系统。最近,OEM一直在推动将电池存储垂直整合到其核心风电业务中。但这项技术仍然是专业化的,而且经常被外包出去。
从本质上讲,风电项目与其他大型工业项目一样。有人负责,有人有钱,还有一群其他公司,什么都做。一个值得追随的趋势是,大型原始设备制造商推动在整个风能供应链上扩张。通用电气收购LM Power和西门子与AES的合作就是最近的两个例子。这一支出是否能够长期降低成本,并使OEM能够竞标更多的合同,这将是一个有趣的问题。
对于刚刚接触风能的投资者来说,NextEra Energy可能是最好的入门股。公司拥有稳定的收益,稳定且不断增长的红利,大量的新风电项目正在建设中。
 jay


