根据网络安全公司卡巴斯基的数据,去年全球发生了多达15亿起网络攻击,因为全球卫生事件期间过时的系统和转向远程工作为黑客创造了新的机会。据安全情报机构称,由于恢复丢失数据的高昂成本,单是一次数据泄露,一家公司平均要付出392万美元的代价。
这些威胁点燃了网络安全市场的大火,2019年,Grand View Research对网络安全市场的估值为1566亿美元。该研究公司预计,随着网络攻击在全球范围内的演变和加剧,2020年至2027年期间,该市场将以10%的复合年增长率增长。
投资者只需购买一只顶级网络安全股票的ETFMG Prime Cyber Security ETF (纽约证券交易所:HACK),就可以获得对该市场的广泛敞口。该ETF在过去三年上涨了约80%,表现超过了FireEye(纳斯达克:FEYE)和Check Point Software(纳斯达克:CHKP)等知名投资者。
然而,如果投资者希望找到一家表现优于网络安全市场的高增长公司,那么他们应该考虑投资Palo Alto Networks(纽约证券交易所:PANW),该公司在过去三年上涨了130%左右。
Palo Alto的核心产品是下一代防火墙,通过现场设备和云服务安装。该防火墙支持其更新的服务,包括云安全套件Prisma和人工智能威胁检测平台Cortex。
Palo Alto为150多个国家的7.7万多家客户提供服务,其中包括一些世界上最大的财富100强和全球2000强公司。Gartner连续9年将其命名为网络防火墙领域的“魔法象限”领导者,这一声誉锁定了客户,让竞争对手望而生畏。
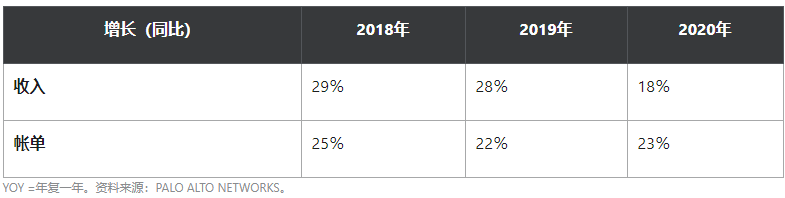
在过去的三年里,Palo Alto Networks的收入和营业额一直保持着两位数的增长:
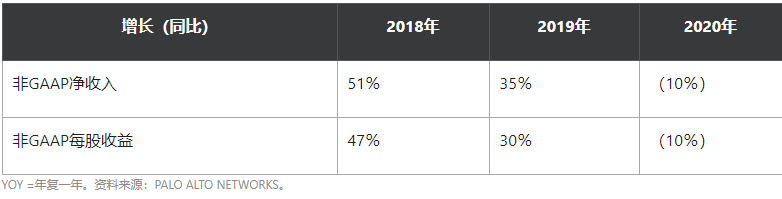
2021年第一季度,帕洛阿尔托的收入同比增长23%,营业额增长21%。该公司预计全年收入将增长20%-21%,营业收入将增长18%-19%。
Palo Alto将这种稳定的前景归因于Prisma Cloud的快速采用。Prisma Cloud是一种一体化的本地云平台,无需现场设备。Prisma正在与其他云原生平台竞争,如Crowdstrike的Falcon,但它以惊人的速度锁定了大量用户。
上个季度,Palo Alto表示,全球2000年和《财富》100强企业中使用Prisma Cloud的比例分别为20%和70%,高于去年第四季度的14%和第三季度的43%。
另一个推动因素是,该公司计划接管为美国军方和其他组织提供关键任务攻击地面管理服务的Expanse。Palo Alto公司将把Expanse整合到Cortex的AI平台上,“把外部、内部和威胁数据缝合在一起”,为公司提供更完整的数据基础设施视图。
Palo Alto预计,Prisma和Cortex在2021财年将从云服务和人工智能服务中增加89%的年度经常性收入。该公司仍预计,扣Expanse的收入后,这一数字将上升71%。
按照公认会计准则(GAAP)计算,Palo Alto仍未盈利,主要原因是它严重依赖股票薪酬。然而,它是盈利的非公认会计准则基础上,这排除了这些费用。
Palo Alto的收益在2020年有所下降,原因是它进行了几项收购,包括机器身份识别公司Aporeto加强Prisma,咨询公司Crypsis Group以增强Cortex的取证能力以及软件定义的网络公司CloudGenix来扩大其安全访问服务优势(SASE)平台。
Palo Alto公司预计,到2021年,随着该公司整合了该公司的业务,并可能进行更多的投资和收购,这种压力将继续存在。不过,该公司仍预计其非公认会计准则盈利全年将增长17%-19%。
网络安全类股通常分为两类:以低估值交易的缓慢增长公司,以及以泡沫估值交易的高增长公司。
在可预见的未来,Check Point可能会产生个位数的收入和盈利增长,其预期市盈率为18倍。与此同时,分析师预计Crowdstrike今年的营收和调整后的收益将分别增长79%和152%,但其预期收益的市盈率超过700倍,明年销售额的市盈率为40倍。
 jay