


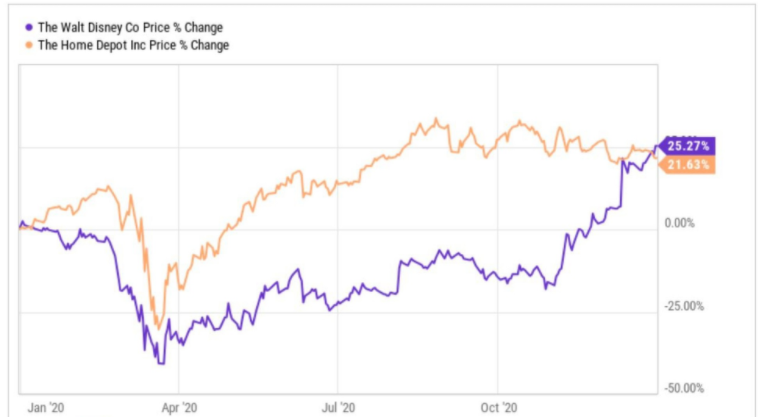
迪士尼(纽约证券交易所:DIS)和家得宝(纽约证券交易所:HD)在2020年有着截然不同的经历。可以理解,这家家装巨头被视为重要的零售商,其实体店仍在营业,但这家娱乐巨头的许多业务在今年的大部分时间里不得不关闭。不出所料,家得宝的收入激增,而迪士尼的收入则大幅下降。
迪斯尼
迪士尼的主题公园仍然面临着严重的运营限制,迪士尼乐园仍然处于关闭状态。在短期内,该公司的公园业务可能会继续遇到麻烦。与此同时,迪士尼的流媒体服务也在蓬勃发展,因为数千万人将更多的时间花在了家里。截至12月2日,House of Mouse在其三项服务(迪士尼+、Hulu和ESPN+)上拥有超过1.37亿用户。在投资者日活动上,管理层表示,预计到2024财年结束时,总订户数量将在中点达到3.25亿。更重要的是,该公司预计这个细分市场届时也将实现盈利。
尽管流媒体订户的增长将吞噬它从有线电视和广播频道获得的部分收入,但媒体业务提供了可观的利润。事实上,在截至10月3日的最近一个财年中,媒体业务占迪士尼总营业收入的111%。数以百万计的家庭正在切断电缆。然而,并不是所有现在有有线电视的人都会取消。这可能会让迪士尼在其现有有线订阅观众基础上拥有相当大的一部分,以补充其数亿流媒体用户。这种情况可能会在未来许多年给投资者带来回报。
家得宝
在2020财年的前9个月,家得宝的营收同比增长18%。被关在家里的人们把进行家庭改善工程当作必需品和消遣。现在的家应该是办公室、学校和娱乐场所。这导致人们要么更新他们的空间,要么完全添加新的空间。许多租房者决定,他们不想更新属于别人的空间,而是想购买房屋。
最后,大流行的一个挥之不去的影响可能是,更多的人将继续在家工作,至少这周的部分时间是这样。这可能会刺激家庭办公室升级和持续维护方面的进一步支出。
总体而言,情况表明,在家得宝的消费将持续增长,而现在,人们的家比以前发挥了更多的作用。也就是说,家得宝不太可能维持其两位数的收入增长率。在过去的十年里,家得宝的复合年增长率为5.2%。这就是投资者对家得宝长期增长水平的预期。
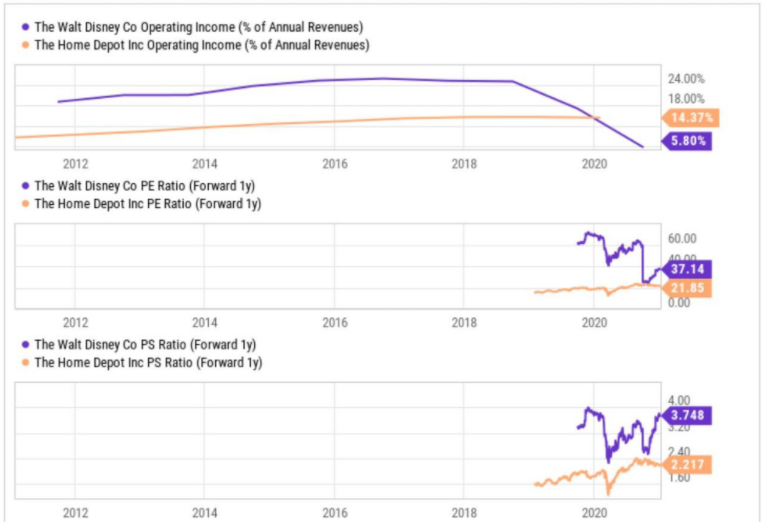
与家得宝相比,迪士尼的股价存在溢价。不过,这种溢价是合理的,因为从历史上看,它一直是盈利能力更强的公司。更重要的是,迪士尼在流媒体服务上的投资使其更有可能实现比家得宝更高的收入增长。
 jay




