


Lululemon sportsa (纳斯达克:LULU )和Peloton Interactive (纳斯达克:PTON )在过去一年股价表现明显优于市,这两个健身品牌均具有巨大的长期潜力。鉴于运动休闲的兴起,以及领先的运动品牌公司改善供应链、电子商务运营和产品创新方面的投资,因此运动服装行业是近年的最佳投资之一。
运动服装的需求已蔓延至互动健身市场,健身设备供应商Peloton扮演颠覆者的角色,将健身室带进家居,并拓展有盈利前景的潜在业务,就是通过订购模式向客户提供健身课程。决定哪一只股票能为投资者提供最佳价值之前,先看看影响这两家公司的主要推动因素。
Lululemon的电商很棒
经历疫情下暂时关闭门店,导致全年大部分时间的销售表现疲软之后,Lululemon已回复增长,第三季度总收入呈显著的环比增长,同比增长22%,上季度仅为2%。亮点是直接面向消费者的销售渠道的实力,包括电商销售,这业务不计及汇率变动因素的同比增幅93%。
最重要的是,2020年头三季,直接面向消费者的收入占Lululemon总收入的52%,并占营业利润的88%。线上销售的经营利润率比实体商店高得多,这是推动未来整体利润率的催化剂,也许就是为什么在疫情下关闭门店,但2020年股价仍能继续跑赢大市的原因。
即使受到疫情影响,Lululemon在过去五年收入几乎翻了一番。在年收入40亿美元的运动服装市场价值1,150亿美元,Lululemon才刚刚起步。Lululemon在国际市场取得了成功,上季收入增长45%,其品牌显然在全球已引起共鸣,使其有望成为全球运动服装巨企。
Mirror计划在2020年度创造1.5亿美元收入,但其可以发展成为更大的业务,并为Lululemon提供来自订户的经常性收入来源。
Peloton加速发展
Peloton在2020年的社交隔离限制中受益匪浅。由于推出大量推销活动,该公司于2017年至2020年收入从1.86亿美元急增至14亿美元。由于这些电视广告,以及舒适的家居健身体验具吸引力,推动了Peloton's Bike和Tread联网健身产品销量提升。不过,巨额的推销支出也可以解释为何Peloton过去几年并没有产生多少利润。
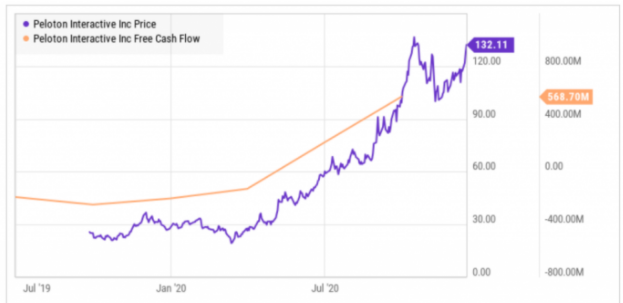
然而,管理层的战略开始取得成果,联网健身产品销售业务的毛利润,足以抵销获取新订户的成本,这种策略开始推升利润率。截至2020年6月底的过去三个年度,Peloton的订户贡献利润率已从13.5%提升至63.8%。尽管该公司仍处于亏损状态,但已产生可观的自由现金流量,反映从业务营运所产生的实际现金量。
 jay




