


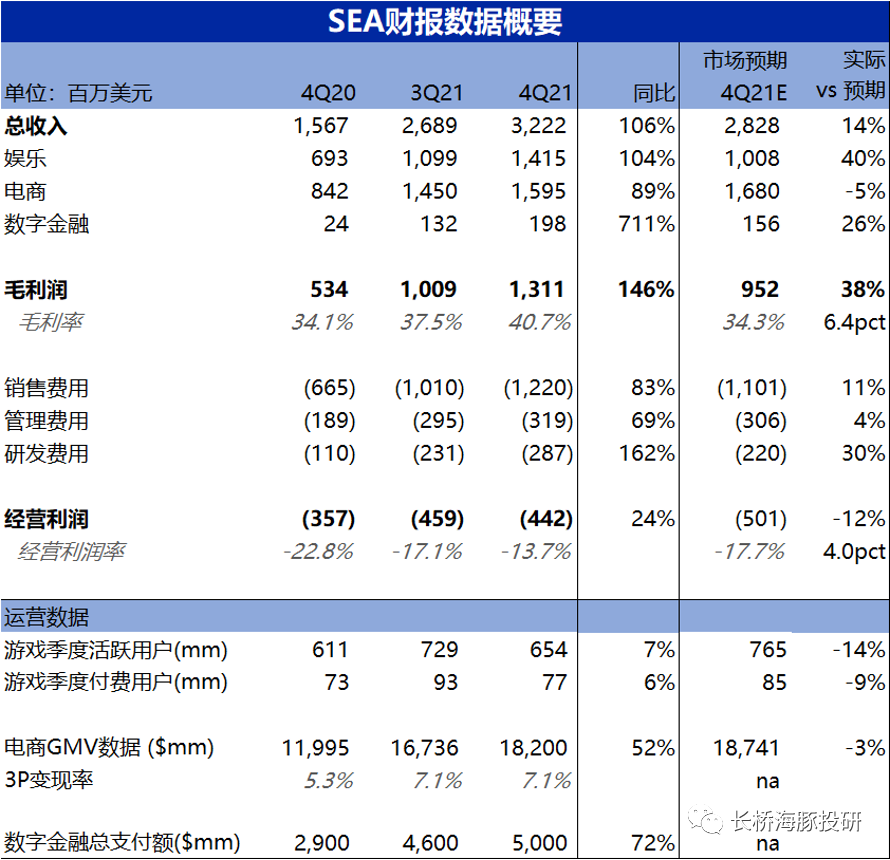
北京時間3月1日晚美股盤前,SEA冬海集團(SE.US)公布了其2021年四季度財報,一句話總結:游戲業務本季表現不敬人意,22年指引更是差的觸目驚心,而電商業務本季表現尚可,業績指引則相當炸裂,大超市場預期。詳細來看
1)Garena游戲--玩家流失之下,業績全線潰敗:由于4季度活躍和付費玩家分別環比下滑10%和17%,游戲流水本季僅同比增長9%,基本陷入停滯。海豚君認為主要原因在于公司對FF單一游戲的過分依賴,以及玩家“審美疲勞“下東南亞用戶的流失。
雖然本季游戲營收達14.2億美元,同比大增104%,但代價是游戲遞延收入(即可轉化為收入的存貨)本季減少2.6億美元,屬于透支未來收入的“竭澤而漁”行為。
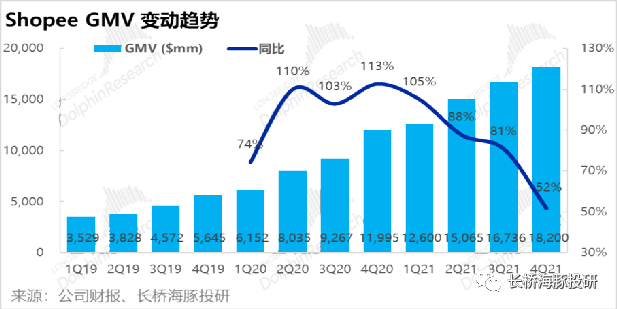
2)Shopee電商業務表現中軌中距:本季度電商訂單量同比增長94%,業務體量仍在高速擴張,但由于新市場開拓迅猛,單訂單金額顯著下滑22%,受此拖累GMV增速為52%,此為正常的商業邏輯,不應負面解讀。此外,電商營收為15.9億美元,略低于市場預期5%,預期差或在于3P平臺變現率本季仍為7.1%并未有預期內的提升。
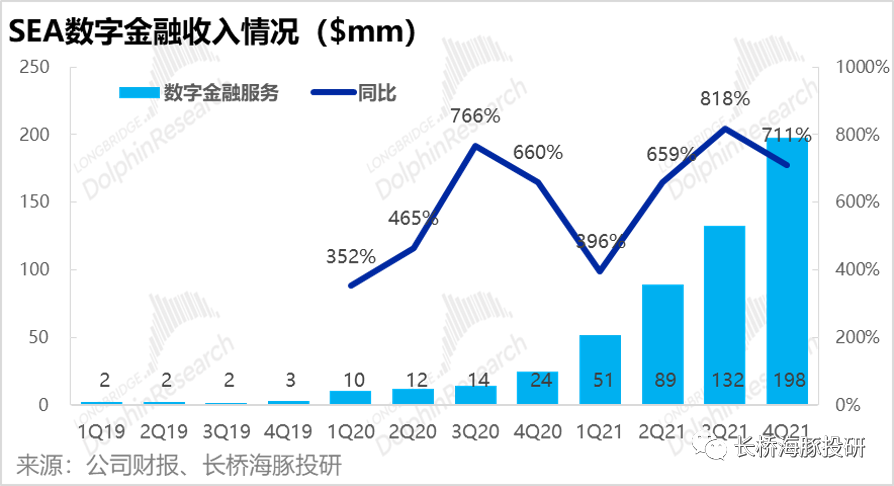
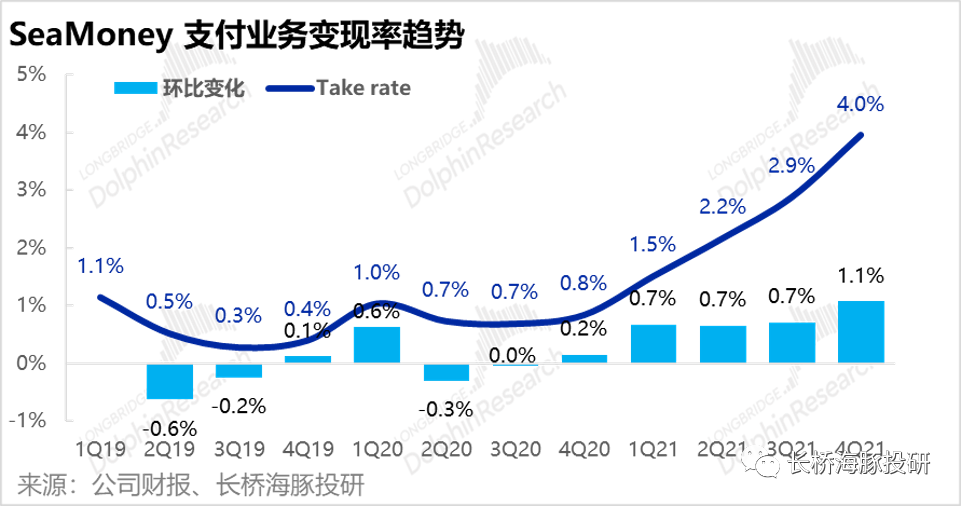
3)SeaMoney數字金融業務增長迅猛:由于尚處發展初期,此業務增長迅猛。經平臺的支付金額TPV增速與GMV變動趨勢基本一致,同比增長72%。而由于變現率同比由0.8%大幅提升至4%,數字金融業務的營收同比大漲711%。此業務增長前景廣闊,但目前營收規模尚小,因此對公司整體估值的影響尚不大。
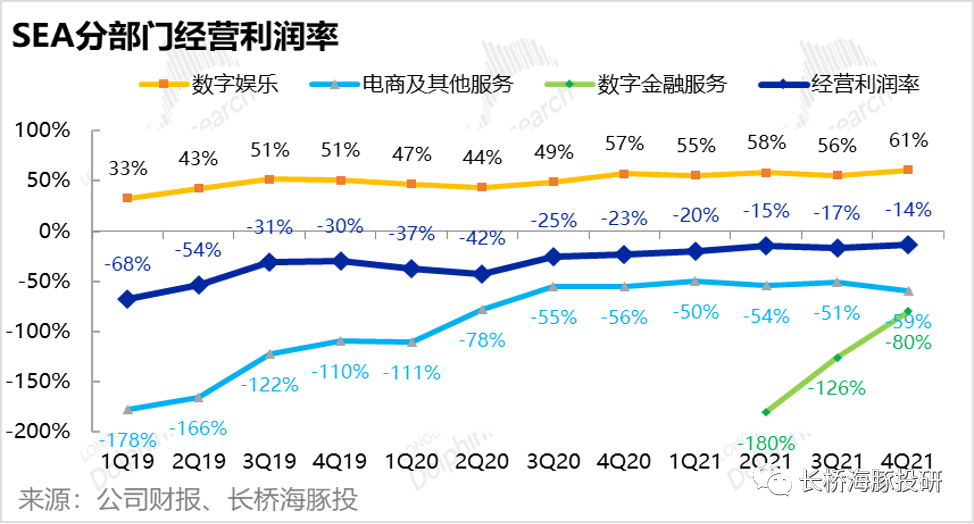
4)游戲利潤加速釋放,公司整體盈利略有改善,電商虧損人在擴大:主要由于高毛利的游戲業務加速確認收入,營收結構改善下,公司整體毛利率環提高了3.2個百分點。此外在公司電商業務加大投如,拓展市場的背景下,公司的營銷和研發投入略有增加,但在成功的管理費用管控下,總運營費用率也環比下滑0.5%,因此總體營業虧損率環比縮窄了3.4%。
但分業務來看,公司的利潤仍全部由游戲業務貢獻,電商業務的經營虧損率從51%擴大到了59%。
來源:公司官網,長橋海豚投研整理
5)22年業績展望:展望22年業績指引,游戲業務和電商之間的割裂情況依舊:
①或因為東南亞基本盤用戶流失,以及FF在印度被禁的原因,公司指引22年游戲流水將同比下滑35%
②同時公司指引電商22年營收將同比增長76%,換算到GMV增速上將接近50%,顯著超過市場35%-50%的預期。海豚君認為超預期的來源或在Shopee在南美市場的強勁增長,以及在東南亞市場的變現率提升。
長橋海豚君觀點:
由上文可見,公司兩大支柱業務游戲和電商間的割裂感越發。增長上,游戲極弱,電商強勁;盈利上,游戲加速釋放,電商虧隨擴大。因此,在當前節點,公司過往得有脫穎而出的核心邏輯,以游戲創造的穩定現金流滋養燒錢的電商業務發展已在崩潰邊緣。伴隨現行邏輯的崩塌,SEA的股價也大概率會迎來波動和盤整的階段。
隨著游戲業務的造血能力或將枯竭,電商自身的盈利能力將越發受市場關注,也會是驅動股價的核心因素。
長橋海豚君認為,未來Shopee向新市場的拓展將大概率放緩,甚至停滯。緊跟Shopee在東南亞市場盈利能力的改善和在南美市場的發展將是判斷股價拐點的關鍵。而近期Shopee宣布退出法國市場的決定也暗合了海豚君當前的判斷,何況經濟發達的國家可能也并不是Shopee的菜。
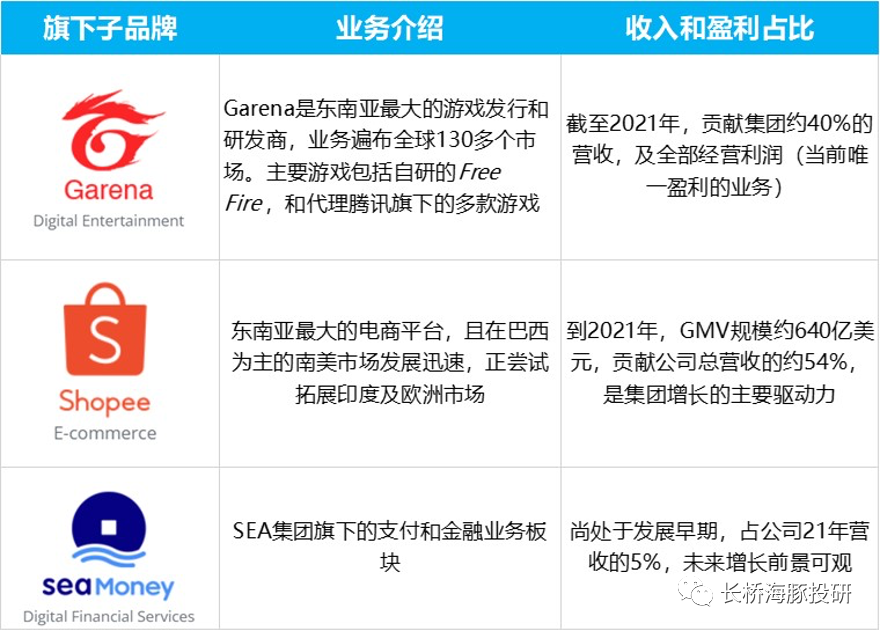
由于國內讀者對SEA可能不太熟悉,可通過下表簡要了解一下公司的業務構成,以便更好的理解公司財報:
來源:公司官網,長橋海豚投研整理
一 Garena游戲:FF退燒后的全面失速
作為SEA的基石業務以及唯一的利潤來源,Garena游戲業務的財報營收大超預期40%的表現雖看似炸裂,但實際業務表現相當之差,金絮其外、敗絮其中。
首先,核心的用戶數據上,本季度活躍用戶和付費用戶數雙雙陷入負增長。付費率也由上季度的12.8%下降到本季的11.8%,海豚認為這體現了,用戶流失之下,Garen旗下游戲活躍度的全面變冷。因此,Garena本季度的流水同比增速直接爆降到僅9%,增長接近停滯。
而根據公司指引,2022全年的游戲流水將同比下滑35%左右。如此之差的指引,判斷游戲業務將全面崩盤也并不夸張。
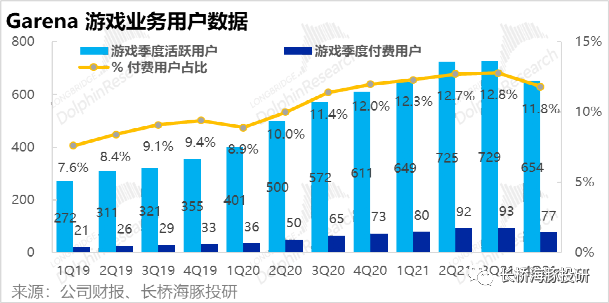
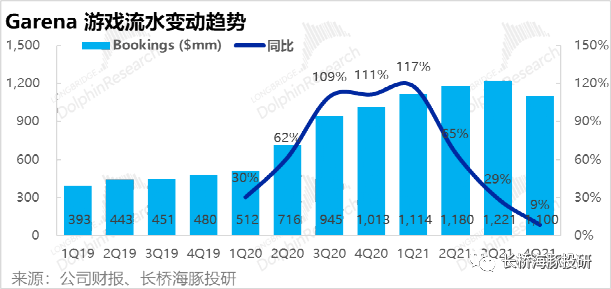
因此,雖然Garena在財報中體現的收入增速仍高達104%,且大幅超出市場預期40%,但從減少的游戲遞延收入(即公司已經收到用戶付款但尚未確認收入的余額,可理解為游戲收入的“存貨”),可看出公司正加速消化存貨,竭澤而漁的意味可見一斑。
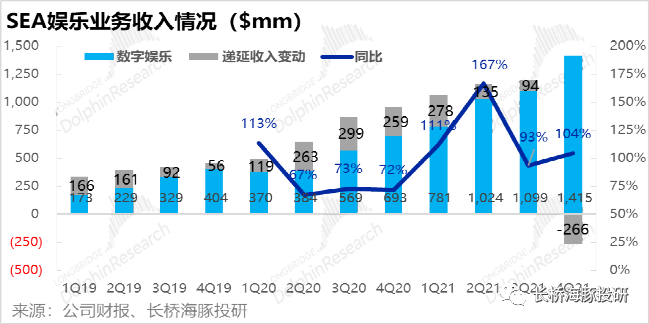
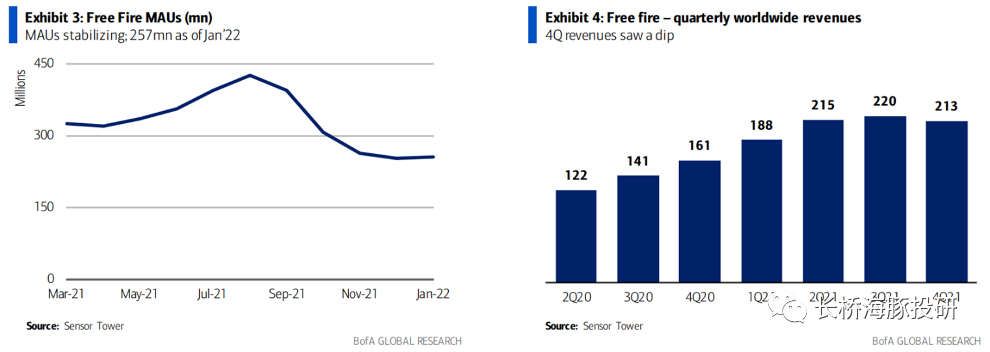
究其原因,長橋海豚君認為在于Garena對Free Fire(FF)單一游戲的過分依賴,以及其基本盤東南亞地區玩家“審美疲勞”之下,用戶快速流失。根據Sensor Tower數據,FF全球用戶在3Q21達到高峰后便開始顯著下滑,FF流水也因此在4Q21環比下降。
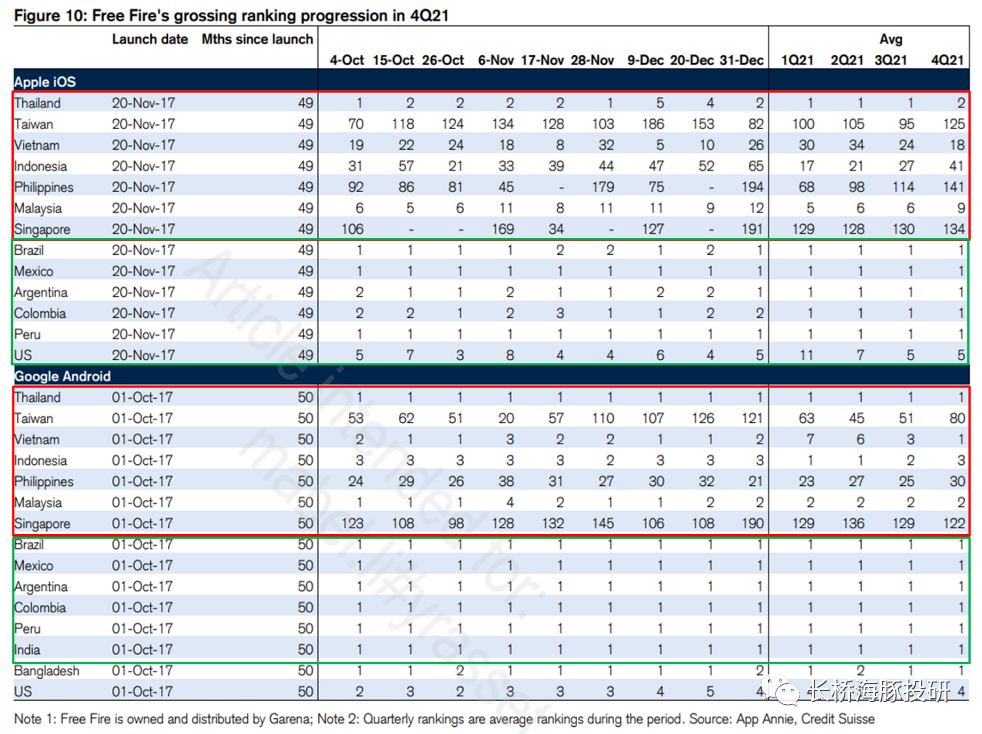
從不同國家的排名來看,FF在其大本營--東南亞國家的排名(紅框)自21年以來普遍成下滑趨勢,且在不少國家早已跌出Top10。而1月份印度全面封殺FF的影響還尚未體現到財報中,據我們估計印度用戶占Garena總用戶數約20%,此點也可部分解釋22年的游戲流水極差的指引。
但值得注意的是,FF在南美各國的排名(綠框)則“清一色”的位于第一,此點與下文電商業務的發展或有所關聯。
二 Shopee電商業務:南美市場或是希望所在
由于游戲業務的發展已如臨深淵,公司全部的希望都寄托與其電商業務上,總的來看Shopee本季度的表現中規中矩,而22年的超預期的指引則是希望的火種。
首先從GMV的角度,本季度同比增長52%,雖與上季度81%的增速相比明顯回落,單基本復合市場預期。此外,由本季訂單量仍同比增長94%可見,公司電商業務體量的增速仍然迅猛。
但由于新市場的快速拓展,新用戶的平均消費金額較低,拖累單均金額在近兩個季度都同比下滑20%以上,這是合理的商業現象,不應有負面解讀。隨著用戶粘性上升,單價消費金額有著內生的恢復傾向。
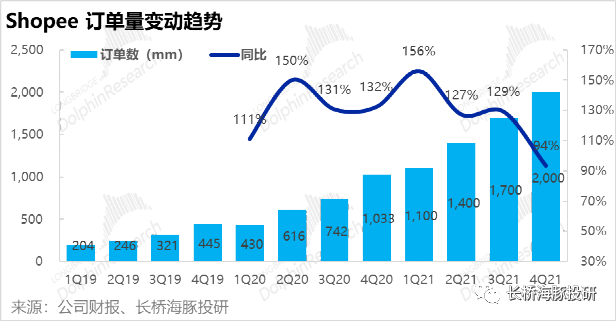
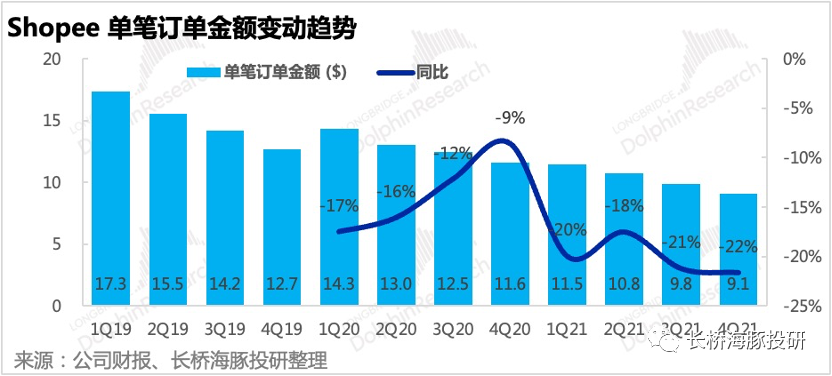
落實到收入上,本季電商收入增速仍達89%,但稍低于市場預期5%。由于GMV增速符合預期,海豚君認為收入的預期差在于3P變現率(take rate)在本季度與上季度一致,并未提升。
總的來說,Shopee 電商業務在4Q21的表現中規中矩與預期也基本一致,而市場更關注的點則在22年的業績展望。根據公司指引,電商業務再22年的營收增速仍將高達76%,指引中值超過市場預期5%。根據營收指引,我們粗略推算GMV在22年仍將有接近50%的同比增速,這顯著超過了買方35%-50%的GMV增長預期。
長橋海豚認為,公司敢于給出如此亮眼指引的原因有二:
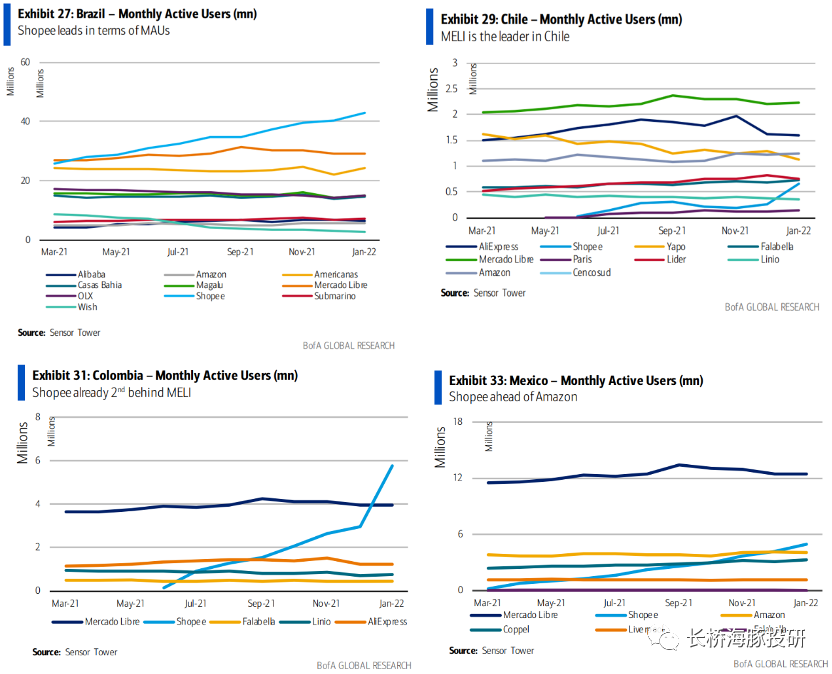
(1)是Shopee在南美市場的增長前景或顯著好于預期:根據美銀統計的數據,Shopee在巴西的活躍用戶數已超過本土電商龍頭Mercado Libre。此外,Shopee在智利、哥倫比亞和墨西哥的用戶數(下圖藍線),近期也有加速增長的趨勢。
公司在財報中也披露,巴西4Q的訂單量已達1.4億,同比增長400%。結合上文FF在南美國家穩坐Top1游戲的發現,我們認為通過SEA旗下游戲和電商業務的交叉宣傳,Shopee在和東南亞稟賦一致的南美復制增長神話并非天方夜談。
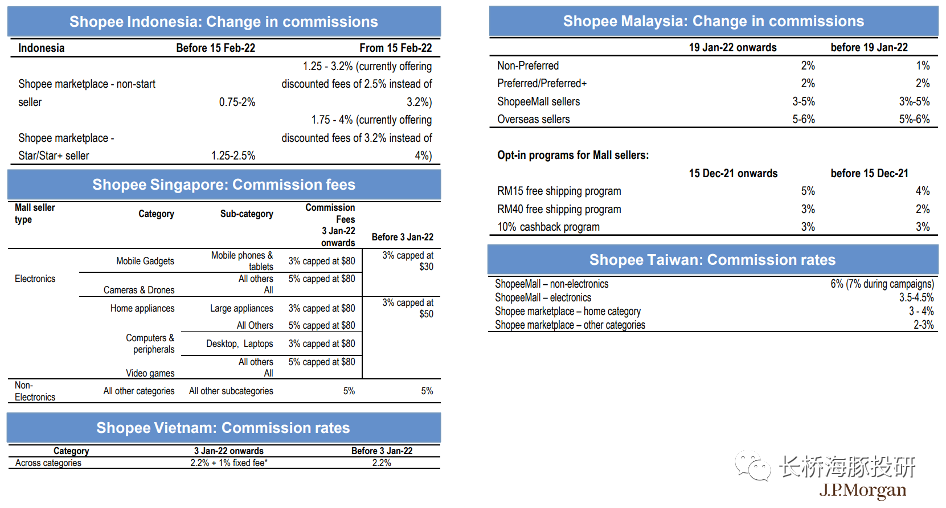
(2)根據JPM的統計,Shopee在已穩坐第一的東南亞市場正加速變現步伐,在多個市場將提高傭金率0.5%-1%。因此,除了新興市場帶來的增量外,存量市場的變現率提高也將為營收增長貢獻力量。
三 SeaMoney 數字金融:飛速成長,但規模尚小
就SEA旗下的數字金融業務,經過其平臺的支付金額(TPV)增長與GMV變化的趨勢變化基本一致。雖這GMV增速下滑,TPV同比增速在本季度也顯著放緩到72%。
雖然TPV增速放緩,但SeaMoney的營收增速仍高達711%,收入達1.98億美元,大超市場預期26%。其原因在于SeaMoney的take rate在本季度環比大幅增長1.1個百分點,到4%遠超海豚君的預期。
簡單來說,SeaMoney是一個增長迅速且極具潛力的業務,但目前的營收占比尚小,在當期緊縮的市場環境下,市場一般也不會給與太多估值。
四 游戲業務托起盈利 電商虧損仍在擴大
上文分別描述了各業的營收表現后,我們再來看公司的費用控制和盈利表現。
首先從毛利的角度,本季公司毛利潤達10.4億美元,高出市場預期34%。且同比增長146%,較上季度加速增長。
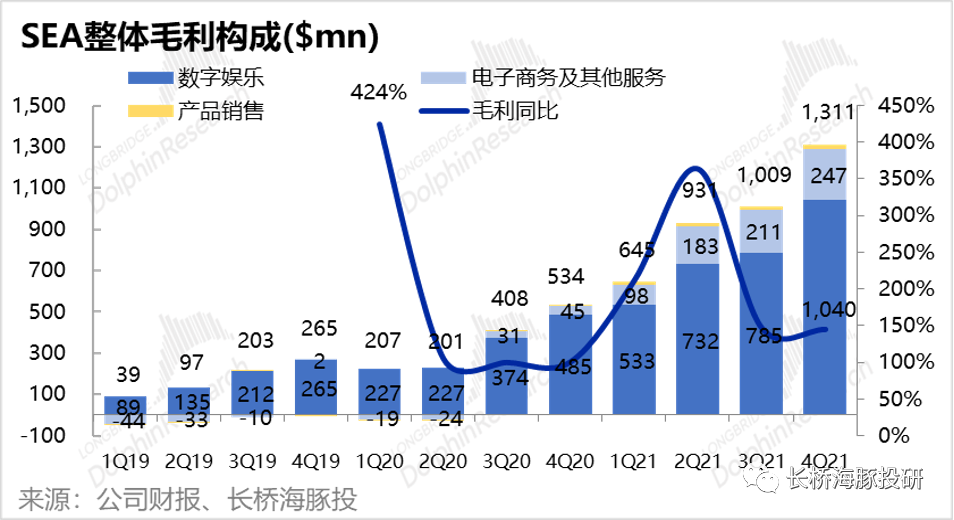
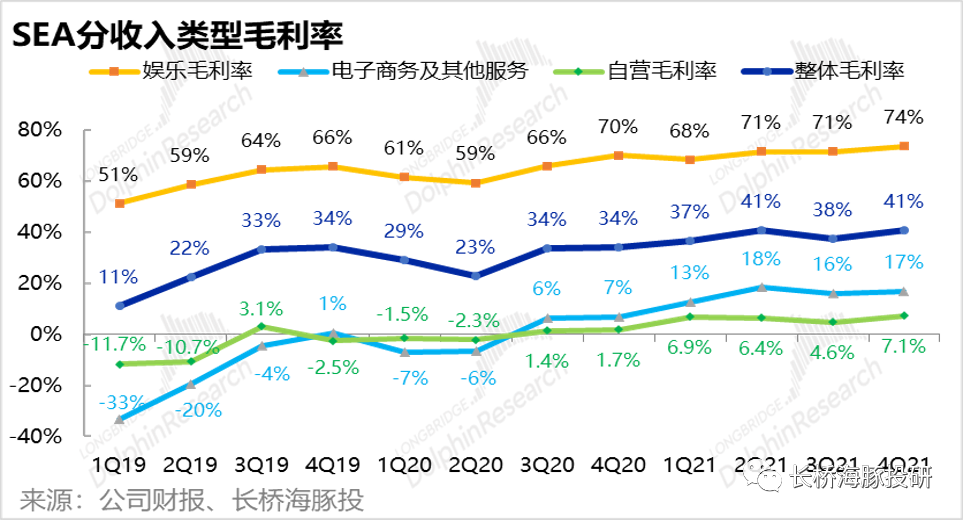
分業務類型來看,毛利率改善比較顯著的是公司的游戲業務和自營業務,Shopee核心的平臺收入毛利并未有顯著變動。此外,由于公司加速確認游戲收入,使得高毛利的游戲業務占比提高,因此公司的整體毛利率由37.5%提升到40.7%,增漲了3.2個百分點。
從營業費用率的角度,公司在營銷和研發費用上的投入是環比略有增長,其原因主要是工作在電商業務上的投入增加,這與公司大力拓展新市場的戰略相吻合。但在公司采取本地化運營策略的前提下,行政和管理費用率卻同比下滑1.1個百分點,使得公司整體運營費用率下降了0.5%,這體現了公司的營收規模效應以及可能的控費措施。
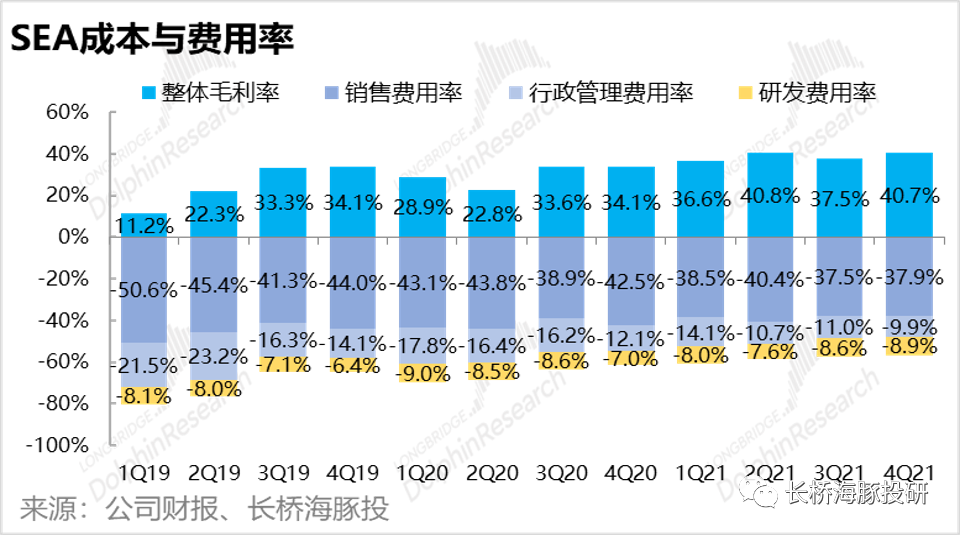
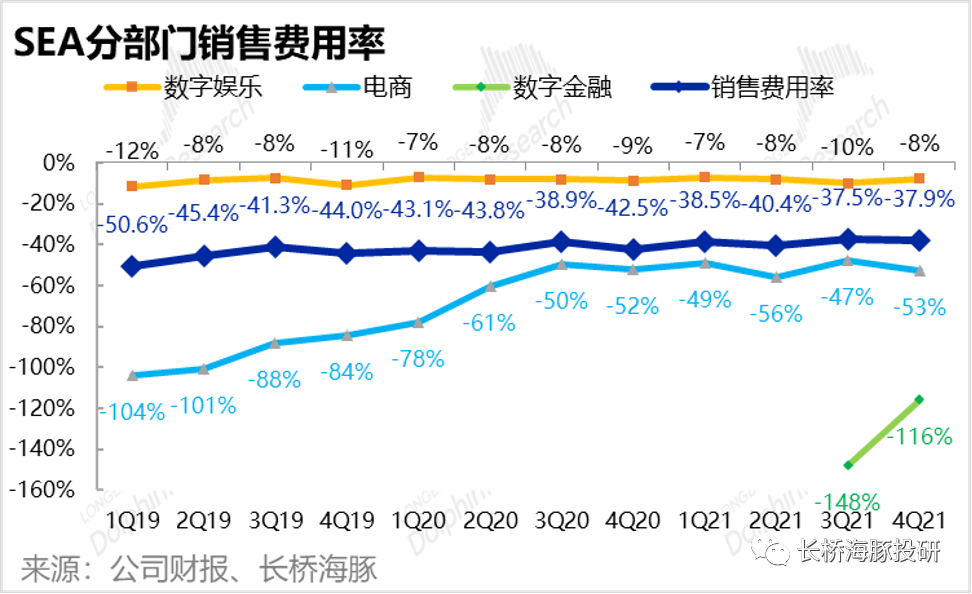
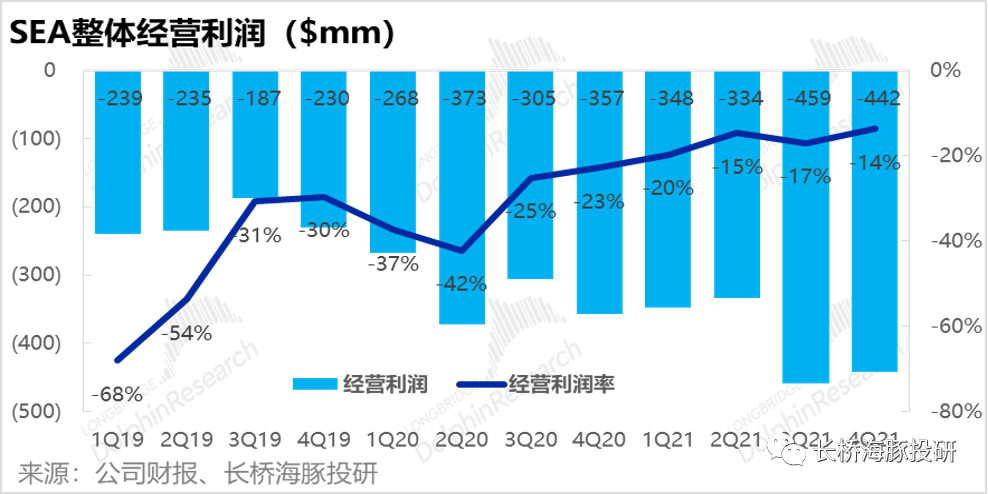
由于本季毛利率環比提升3.2個百分點,而運營費用率也環比下降0.5%,公司本季的整體的營業利潤率由-17%提高到-14%。
但從分業務的盈利構成上,公司整體的盈利仍是靠加速確認收入的游戲業務托底,電商業務由于加大投入拓展市場,其虧損在本季是放大的。
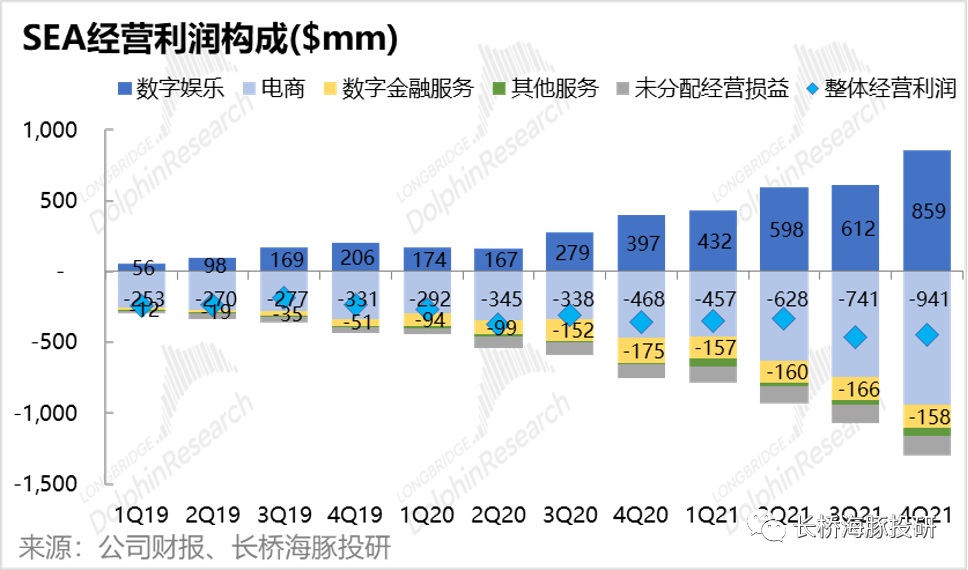
單看電商業務的經營利潤率,本季度由上季度的-51%顯著惡化到本季的-59%。而由于公司22年的游戲營收將大概率陷入負增長,對公司整體盈利的貢獻也將顯著減弱。到時電商業務的虧損能否顯著縮窄將至關重要。
本文選編自“長橋海豚投研”;智通財經編輯:韓永昌。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay



