一般来说,成长型公司倾向于避免派息,而是选择将多余的现金回流到业务中。不过,这并不意味着不可能找到派息成长型股票。
例如,沃伦·巴菲特的伯克希尔·哈撒韦公司持有苹果和万事达的股票,这两家公司在支付季度股息的同时仍有稳定的未来增长前景。以下是投资者应该知道的。
苹果
苹果已经建立了一个消费电子帝国。从mac电脑到iphone,再到苹果手表(Apple Watch)和AirPods,苹果公司的硬件产品几乎都能吸引顾客。事实上,截至2021财年第一季度,苹果在全球的设备安装量超过16.5亿部,而随着最近推出的m1驱动的iMac和iPad Pro的发布,这一数字可能还会上升。
那么,是什么推动了这种流行呢?苹果最大的优势之一是iOS,这一操作系统为其移动设备提供了动力。与Android不同的是,iOS是封闭源代码的,这意味着第三方无法将其安装在自己的硬件上,从而创造更廉价的“苹果式”体验。换句话说,如果你想要苹果的体验,你就必须付费。
这一优势使苹果能够对其产品收取更高的费用。例如,2020年第四季度,iPhone的平均售价为873美元。相比之下,去年Android智能手机的平均售价为250美元。这种定价权一直是苹果业务的推动力。
不出所料,该公司长期以来取得了稳健的财务业绩。
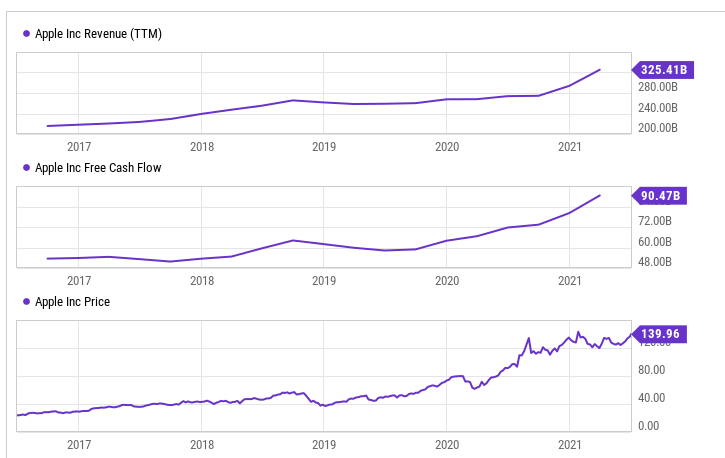
自2016年以来,苹果股价飙升超过375%,但股东也从定期支付的股息中受益。目前,季度派息为每股0.22美元,但自2012年以来,这个数字每年都在上升。鉴于苹果强劲的资产负债表,投资者应该预计这一趋势将持续下去。
此外,我认为苹果的股票将在未来几年跑赢市场。其高利润的服务业务正在获得增长势头,据报道,该公司正在开发至少两款增强现实(AR)产品,其中包括一副增强现实眼镜。鉴于苹果过去在这类硬件上的成功,如果这两款产品都成为大赢家,我不会感到惊讶。
该公司还在开发一种自动电动汽车(EV):所谓的苹果汽车(Apple Car)。事实上,路透社最近的一篇文章暗示,这款人工智能驱动的电动汽车最早可能在2024年推出。
最后,苹果是巴菲特持有的最大股份,占伯克希尔投资组合的40%。如果甲骨文对拥有这么多苹果股票感到满意,我认为任何投资者都应该考虑在他们的投资组合中增加一些股票。
万事达卡
万事达卡的平台连接着消费者、商户和金融机构,为超过210个国家和地区的电子支付提供便利。到2020年,该公司处理了24%的信用卡交易,使万事达成为全球第三大支付网络。
几十年来,信用卡和借记卡一直是万事达的核心业务。尽管被广泛采用,这个市场仍远未达到饱和。事实上,管理层认为现金和支票交易占全球每年68万亿美元的支出。具体来说,基于信用卡的交易仅占30万亿美元。
然而,万事达还有更大的机会。管理层认为,每年基于账户的交易总额为139万亿美元。万事达卡并没有停留在过去的成绩上,而是推出了几款新产品,试图在这一领域抢占市场份额。
例如,Mastercard Track以商业用例为目标,简化和自动化买家和供应商之间基于账户的支付。类似地,Mastercard Send支持基于账户的P2P支付和支付(例如政府对消费者支付)。
去年,全球卫生事件给万事达带来了重大阻力。即便如此,该公司近年来仍在设法以温和的速度增长。
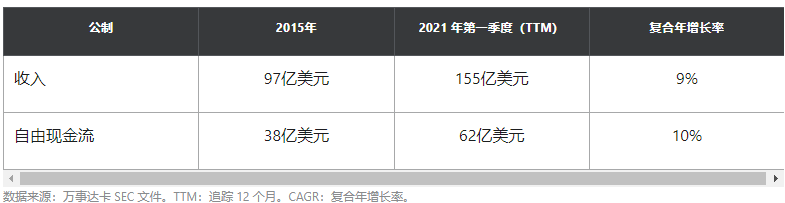
自2015年以来,万事达的股价上涨了285%,涨了两倍多。与此同时,它的股息支付每四个季度就像时钟一样准时增长,即使在大流行期间也是如此。这凸显了公司财务的稳定性,也让我相信万事达卡能够经受住任何事情。
目前,季度股息为每股0.44美元,派息率仅为31%。换句话说,投资者有充分的理由相信,这些年度股息增长将继续下去。
此外,鉴于其巨大的市场机会和强大的竞争地位,万事达可能是一个长期领先市场的投资。这就是为什么你应该考虑把这支股票加入你的投资组合。
 jay