


随着世界各地经济的重新开放,一些大宗商品的价格飙升,包括主要工业金属的价格。金属价格的涨势将在多大程度上失去动力,取决于多种因素将如何发挥作用。
正如我们本周最新的图表所示,金属价格与大流行前的水平相比上涨了72%——在5月份达到了9年来的最高点(经通胀调整后)。工业金属价格普遍上涨,5月铜(同比上涨)上涨89%,铁矿石上涨116%,镍上涨41%。大多数农产品和能源大宗商品的价格也在上涨,但涨幅较慢。特别是能源商品(石油、煤炭和天然气)仅比大流行前的水平高几个百分点。
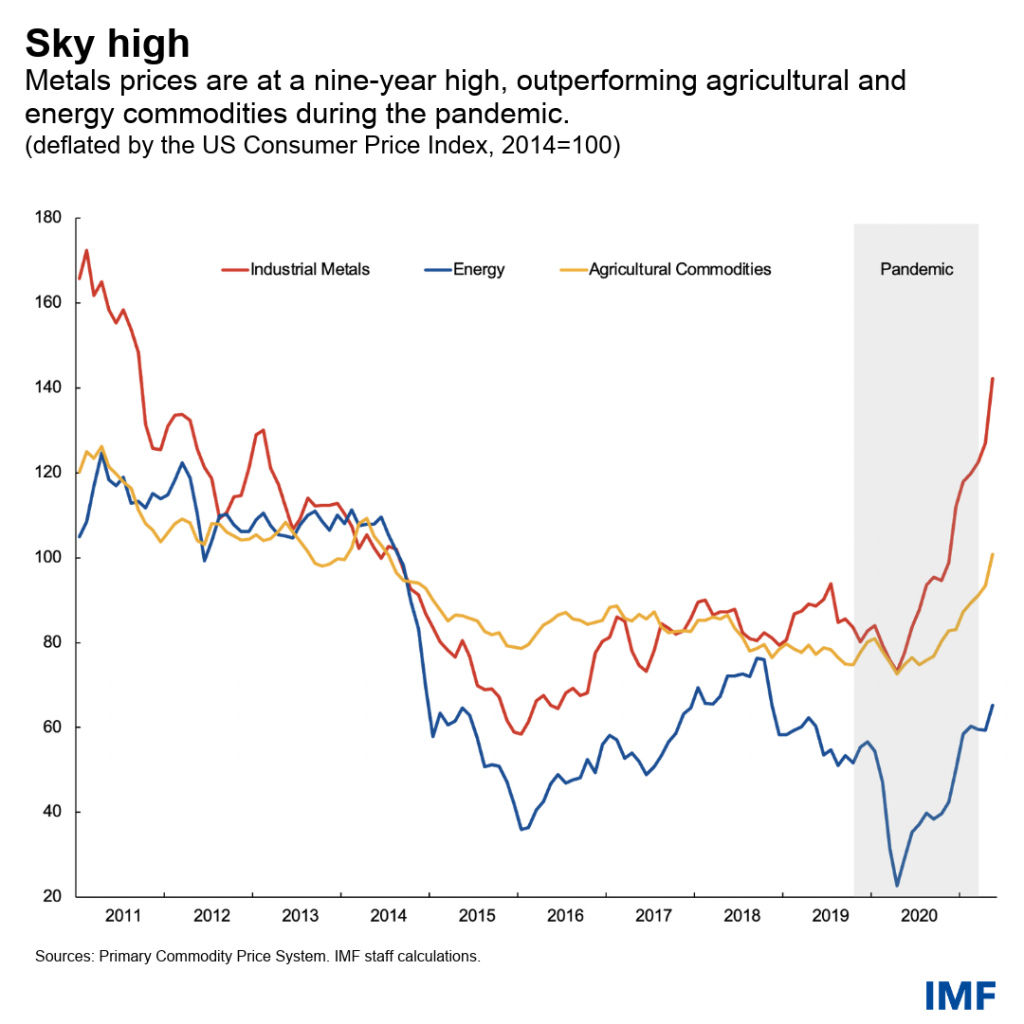
1.以制造业为基础的复苏:制造业活动在流感大流行之初并没有大幅下滑,复苏速度比服务业更快,尤其是在中国,中国是金属的主要消费国。与此同时,以能源商品为主要特征的部门,如运输部门,依然低迷。例如,全球道路燃料消耗量仍为大流行前水平的93%,抑制了石油价格的进一步反弹。
2.供给方面的因素:许多采矿作业因大流行暂时中断。此外,由于关键港口拥堵、检疫限制、船员配备问题持续存在,散装材料运输的运费达到十年来的最高水平,2020年春季,燃料价格从深谷中反弹,所有这些都增加了金属成本。
3.对加快能源转型和基础设施支出的预期:对向绿色经济转型步伐的乐观预期和雄心勃勃的基础设施项目,进一步提振了金属价格。两者都将提高全球经济的“金属强度”。例如,国际能源署称,要实现快速的能源转型,电动汽车和可再生能源的锂消费量可能需要增加40倍,而用于这些目的的石墨、钴和镍的消费量可能会增加20至25倍左右。欧盟和美国雄心勃勃的基础设施项目将推高对铜、铁矿石和其他工业金属的需求。
4.金属的储存性:金属比原油或一些农产品更容易储存,需要特殊的设施。这使得它们的定价更具前瞻性,因此对利率变化(较低的利率降低了“携带成本”,这也包括储存、保险和其他费用,因此往往支持商品价格)和市场预期更为敏感,比如关于加快能源转型和基础设施支出的问题。
金属价格会继续上涨还是紧缩?这是一个具有挑战性的问题
由于(1)和(2)因素被认为是暂时的,市场参与者似乎预计金属价格将很快见顶。事实上,期货市场显示,2021年工业金属价格将上涨50%(同比),但在2022年将下降4%。
不过,预计油价仍将维持在高位,并可能进一步上涨,尤其是如果能源转型的需求加速的话。另一方面,如果能源转型和基础设施项目所需的立法批准和政府行动不能如预期那样实现,价格的下降可能会超过预期。
 jay
大行評級|摩根大通:下調蒙牛目標價至35港元 大部分負面因素已在估值打折中反映
國美零售(0493.HK)重新活躍,內外部積極因素共驅發展
香港財政司司長陳茂波:解決港股流動性問題需全面檢視各因素
香港特區政府:全面檢視影響股票市場流動性的因素
天風證券:多因素帶動情緒改善 看好港股中期內逐漸修復
內外多重積極因素共振 嘀嗒出行重啟赴港IPO
多因素推動供增需減 歐洲天然氣價格周一暴跌15%
多重因素提振影視板塊信心,關注歡喜傳媒(1003.HK)海量精品內容儲備釋放
花旗:Lyft(LYFT.US)估值已反映負面因素 維持“買入”評級
美國10月通脹數據出爐前 多重因素引發投資者大規模拋售
藥明生物(02269):強化CRDMO服務構筑穩健基本盤,在不確定因素中尋找成長確定性
海外風險因素逐步緩解,關注港股三大主線
中海重工(00651.HK)發布公告,正常恢復造船業務是集團近幾年的工作重點,也是集團造船資產重整獲得政府支持的關鍵因素
晨鳴紙業前三季度凈利2.41億:多因素致行業盈利承壓 拐點或在四季度出現
微軟交出近5年最疲軟季度財報,但這些樂觀因素被忽視!
普京準備發動決戰,赫爾松6萬多平民轉移,多個因素注定俄不能輸
財政部:前9月全國一般公共預算收入153151億元,扣除留抵退稅因素后增長4.1%
三大利好突襲!今日的關鍵兩個因素!
戰斗打響8個月,俄烏分勝負的決定性因素出現,歐洲陷入進退兩難
三季度GDP增長3.9%,這個關鍵因素貢獻明顯:占比超5成,需求持續恢復
