


随着巴塞尔协议III的生效,我们将研究净稳定融资比率对黄金市场的影响
关于《巴塞尔协议III》对黄金行业的影响,一直存在很多争论。显而易见的是,在当前的规则下,银行在资产负债表上持有黄金的成本将会增加——NSFR需要所需稳定资金的85%。这是惩罚性的,不承认黄金的高流动性,以及黄金通常作为货币进行交易的方式。世界黄金协会和伦敦黄金市场协会最近致函英国审慎监管局(PRA),阐述了我们对NSFR和85% Required Stable Funding (RSF)的担忧,特别是:
目前的清算和结算系统将受到损害——增加的成本可能使参与清算和结算系统在商业上行不通,可能导致一些银行现有该系统。
流动性可能被抽干——与已分配黄金的托管服务成本相比,将黄金存款视为未分配黄金的成本将增加。未配置的黄金是清算和结算系统有效运行的一个必不可少的流动性来源。
融资成本将增加——稳定的融资成本可能会传递给非银行市场参与者,如使用黄金的矿商、精炼商和制造商。
央行的业务将受到限制——清算银行为黄金存款、贷款和互换业务提供便利;市场流动性的重要来源。
巴塞尔协议的演变
为了理解我们是如何达到85%的可再生能源的,我们需要看看巴塞尔协议的演变。随着巴塞尔协议的发展,监管机构对待黄金的方式也在不断演变。上世纪80年代末,巴塞尔银行监管委员会推出了《巴塞尔协议》的第一个版本,以确立银行的最低资本要求。这是由“十国集团”经济体执行的,这些国家同意参加国际货币基金组织的通用借款协议。巴塞尔协议1主要关注信贷风险,根据风险权重对银行资产进行分组。黄金的风险权重为0%,因此被视为现金。
新巴塞尔协议将重点扩大到包括更大的对手方风险元素——银行需要额外的资本来减轻其由于交易、投资或融资举措而承担的风险。银行资产于2004年推出,根据感知风险水平将其划分为三个级别,其中一级资产被认为风险最低。根据这些规则,国家当局有权将黄金视为一级或三级。BCBS表示,“根据国家的自由裁量权,在自己的金库中持有的或在一定程度上以黄金负债为担保的分配基础上持有的黄金可以被视为现金,因此风险加权为0%。”根据巴塞尔协议II,银行可以持有的三级资本有一个限制比率——三级资本不得超过银行一级资本的2.5倍。
巴塞尔III和NSFR
巴塞尔协议III取消了三级资本,并对银行设置了新的流动性比率,特别是净稳定资金比率(NSFR)。这为银行资产负债表上持有的黄金引入了85%的RSF系数。
NSFR和RSF在现行规则下的定义
净稳定资金比率旨在计算可用稳定资金通过负债超过所需稳定资金(RSF)的比例:
NSFR =可用稳定资金数额/所需稳定资金数额
另一个创新是流动性覆盖比率(LCR)。LCR通过确保银行拥有足够的高质量流动资产(HQLAs)来应对持续一个月的重大压力,从而提高银行流动性风险的短期弹性。它基本上设定了一个最低的流动性缓冲,以在危机情况下弥补一个月的流动性错配。NSFR期限为一年,要求银行根据其资产构成和表外活动保持稳定的资金状况。由于当时缺乏交易数据,黄金没有被视为HQLA,但我们认为黄金应该被视为一种非常高质量的流动性资产。
黄金的流动性
LBMA交易数据a3显示了全球最大的黄金金融市场——伦敦场外交易市场的规模。为了补充这一点,世界黄金协会已经委托了一些关于黄金市场流动性的学术研究,最近涉及了大流行引发的中断,在所有情况下,我们的分析都表明,黄金似乎表现出了美国长期国债等成熟的高质量流动资产(HQLA)的属性和行为。
黄金在大流行期间的表现进一步证明了其流动性极强的特性。世界黄金协会的数据显示,平均而言,黄金比其他许多主要资产类别更具流动性:
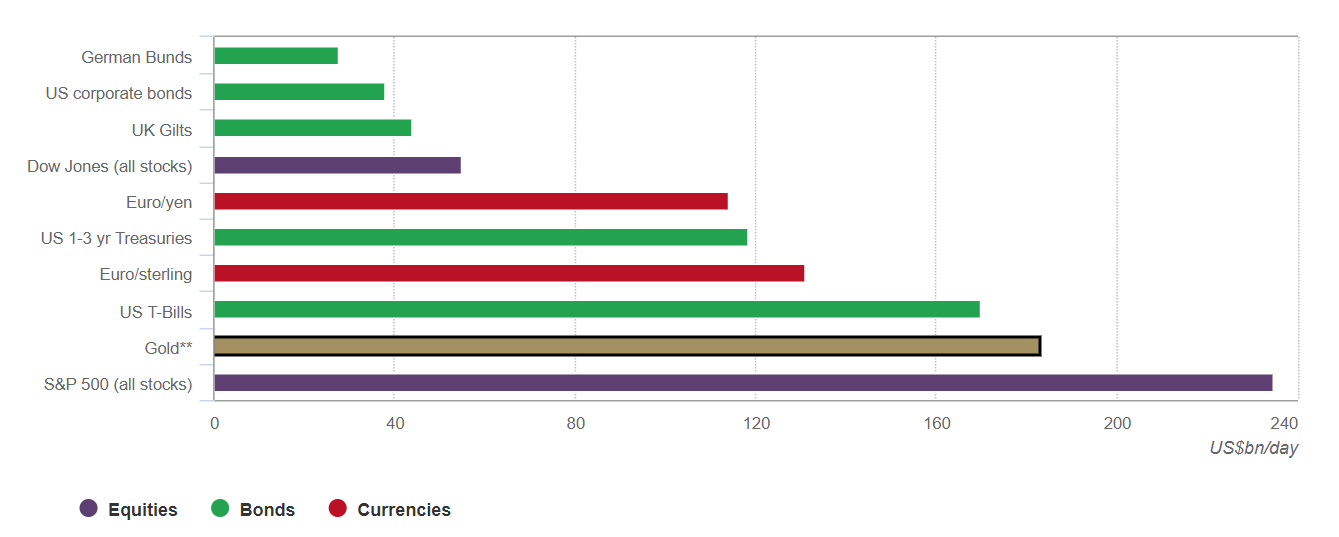
* 2010年12月31日至2020年12月31日的平均日成交量,由于数据可用性,与2019年3月成交量对应的货币除外。
**黄金流动性包括对场外交易的估计,对期货交易所公布的统计数据,以及黄金支持的交易所交易产品。
已分配与未分配的黄金
关于NSFR对已配置和未配置黄金市场的影响,有很多猜测。一些评论人士指出,已配置的黄金可以被视为一级资产,因此其风险权重为零。这并不是什么新鲜事。根据《巴塞尔协议》,在自己的金库中或在分配基础上持有的黄金一直是一级资产。这是因为,已配置的黄金不会吸引信贷风险——它既不是托管金条银行的资产也不是负债,因此不被视为托管银行资产负债表的一部分。
因此,虽然巴塞尔协议III没有实质上改变对已分配黄金的处理方式,但它确实增加了持有未分配黄金的成本。但这是否意味着未配置的黄金市场将消失?不,它不会,但持有未分配黄金的成本将会上升。未配置黄金是市场流动性的一个重要来源。清算和结算制度依赖于它,如果没有一个未分配的黄金市场,就很难为黄金生产者和精炼者的上游活动以及珠宝商和制造者等下游用户提供资金(和便利)。实体经济对黄金的需求依赖于未配置的黄金市场。因此,虽然未分配黄金的融资成本将会增加,但我们不太可能看到由于NSFR的强制实施而出现有利于分配金属的重大扭曲。
下一个步骤
在LBMA-WGC给PRA的联合信函中,提出了一些解决方案,包括将结算和结算制度从NSFR中豁免。这是有先例的——例如,瑞士监管机构曾提议,将贵金属贷款产生的贵金属资产视为相互依赖的,因此不受NSFR的约束。
在许多黄金借贷交易中,黄金被用作货币,利息以黄金盎司计价和支付。匹配的期限导致了ASF和RSF之间的对称性。承认在此类交易中使用黄金作为货币将减轻85% RSF的影响。
最后,我们还认为,应该重新审视2013年欧洲银行管理局(EBA)做出的不将黄金列为HQLA的决定。自那以后,数据和报告的改善使黄金被视为HQLA的理由十分充分。这样的指定将在ASF和RSF之间提供更多的对称,减轻NSFR的影响,同时承认黄金的液体性质。
黄金是一种避风港资产。它没有信用风险,它是风险缓减者,它的高流动性意味着它可以充当金融体系稳定器。任何阻止银行持有黄金的行为都可能增加金融体系在流动性危机期间的脆弱性。
 jay
萬科企業:全日收盤沽空金額為2.49億港元,沽空比率達42%
營收規模擴大之際資本負債比率高升,山西安裝第三次遞表港交所
香港金管局總裁:按揭還款比率有所上升,風險仍然可控
香港維持逆周期緩沖資本比率不變
港股沽空比率升至18.3% 盈富涉逾20億港元
容聯云(RAAS.US)將ADS與A類普通股比率調整至1:6
金融壹賬通(06638):美國存托股代表普通股的比率將變更為1股美國存托股代表30股普通股
寺庫集團(SECO.US)擬調整ADS與普通股換算比率至1:5
聯合太平洋(UNP.US):燃油價格的下降對本季度的經營比率產生了積極影響,增加了70個基點
瑞士信貸(CS.US)董事長Axel Lehmann:瑞士信貸的一級資本比率將在年底前將達13%-14%
摩根大通(JPM.US):第三季度標準有形普通股權一級資本比率為12.5%,市場預期為12.4%
比亞迪股份:全日收盤沽空金額為5.07億港元 沽空比率達21.55%
車市科技(01490.HK)上半年實現收入7479.3萬元 資本負債比率降至15%
匯賢產業信托(87001.HK)發布中期業績,可供分派金額為3.54億元,分派比率為90%
港媒:印度“銀發離婚”比率上升,夫妻更像“室友而非靈魂伴侶”
去中心化云游戏协议Portalverse Network完成数百万美元种子轮融资
元宇宙3D空间创作工具Builtopia获顺为领投千万元人民币种子轮融资
DeFi协议Injective宣布CosmWasm主网升级上线
Flow链上DeFi基础设施IncrementFi完成100万美元种子轮融资,Dapper Labs等参投
6月份ENS协议收入达330万美元
