


铜价已创历史新高。然而,有一种说法反复出现:要刺激满足需求所需的投资,仍有一段路要走。金属和矿业高级副总裁兼副主席Julian Kettle认为,价格与市场基本面脱节了,但传统的激励价格分析应该受到挑战吗?
整个 2021 年,在我看来,铜(以及其他几种矿产商品)的价格并不反映基本面——供应、需求、库存、成本的动态及其经验观察到的关系,我一直在大声疾呼。我 35 年的市场跟踪和观点基于我相信价格最终确实反映了基本面,但我从未赞同“如果事实不符合理论,就改变事实”的想法。
因此,我准备挑战我自己的理论并问:这次不同吗?对我来说,答案总是在于数据。
在对创纪录的铜价进行两部分探索的第一部分中,我研究了替代风险。在这个后续行动中,我会看看是否真的有更高的价格。
铜需求增长:强劲还是将复发
2021 年迄今为止的需求无疑是强劲的,但在从衰退中反弹时,复苏通常是强劲的。大流行后的需求无疑会减弱,经济活动可能会从 2022 年开始放缓。利率将上升以防止通胀。必须提高税收才能开始偿还政府在大流行期间积累的超额债务,量化宽松政策将开始实施,尽管进展缓慢。
我们不怀疑“重建得更好”的战略将接过增长的接力棒。能源转型将推动需求上升,对于某些市场而言,这一点非常惊人——关键问题是多少和多快?
我们对未来三年需求增长的评估突出了上述放缓以及能源转型增长的滞后。能源转型的速度将取决于采矿业从地下输送吨数的能力。如果供应能够满足需求,能源转型对需求的风险就会上升。
在中短期内,我们认为有足够的铜供应来支持需求的更快增长。然而,如果维持创纪录的价格水平,将开始阻碍这种增长。
以电动汽车电池为例,电池成本的最高标准是 100 美元/千瓦时,以实现与内燃替代品的成本平价。假设技术和规模将降低电池成本。然而,这意味着由商品价格决定的电池成本比例从50%以下上升到70%左右。许多电池金属的价格在 2021 年大幅上涨。与 2020 年的平均价格相比,钴上涨了 50%,铜上涨了 40% 以上,而镍和铝上涨了近 30%。如果价格保持在较高水平,或者确实继续走高,这意味着电池成本不会像预期的那样下降,而且实际上可能会上升。
此外,如果价格持续走高的预测得以实现,从经济角度来看,电动汽车的需求可能会放缓。
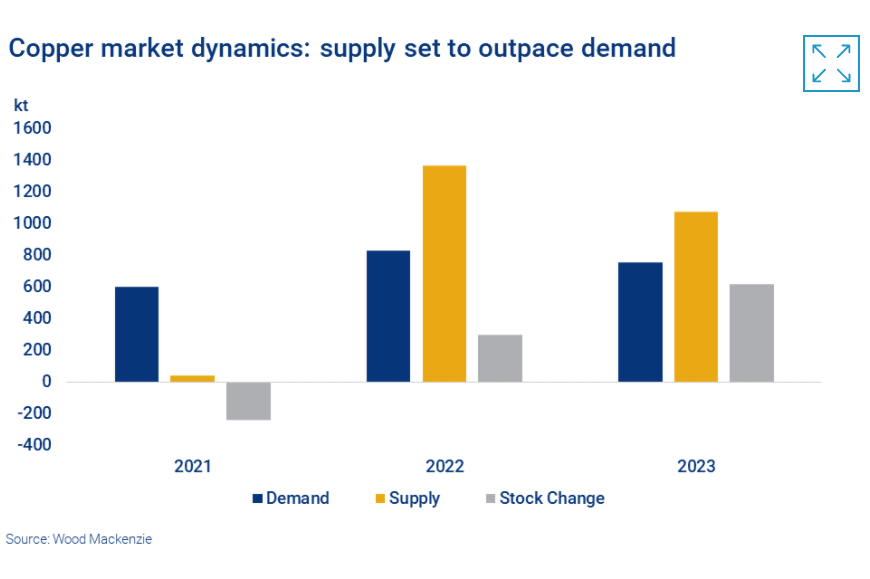
我们认为,铜供应足以满足中期需求。随着2021-2023年矿山投产,冶炼产能不短缺,我们预计会有少量但显著的过剩。
尽管在2022年和2023年,供给方可以支持需求年增长约4-4.5%,但这将使库存在此期间结束时降至60天以下。这低于65天的“正常”水平,但仍将比上一个超级周期中持续出现的低水平高出约10天。这很难说是超级周期的领域。
我们得出的结论是,如果基本面重新发挥作用,随着结构性赤字从10年中期开始出现,铜价将在再次上涨之前触底反弹。但前提是生产商暂停对所需供应的投资。
创纪录的价格:足以刺激投资吗
开发矿山的成本一点都没有降低。但我怀疑,是否有必要让价格上涨并保持在每吨1.5万至2万美元,以刺激发展。
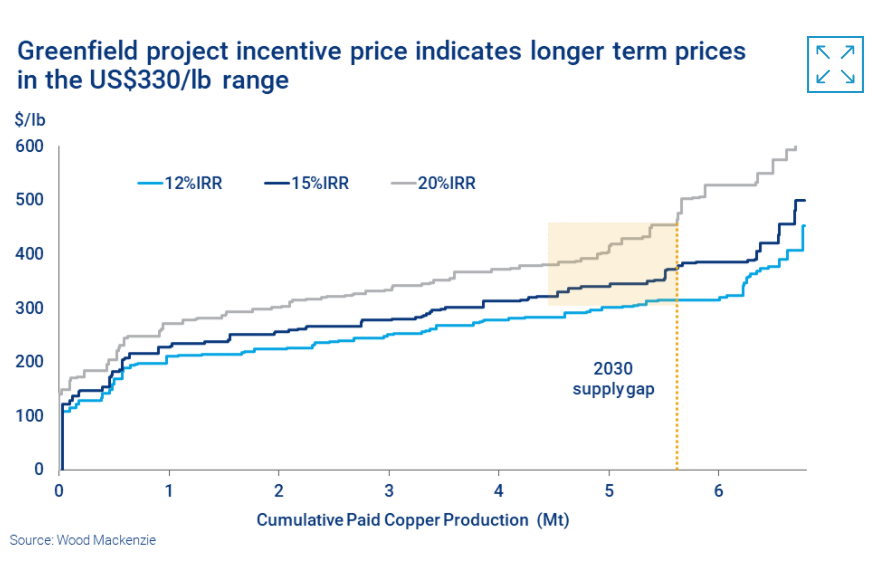
激励价格的常规分析是基于激励边际绿地项目满足10年后需求所需的价格的原则。诚然,这种分析充满了不确定性。绿地矿供给缺口是什么?什么是资金和运营成本?所需的申报表是什么?你如何解释风险?关于废料的可用性和使用有哪些假设?
我们考虑到所有这些因素,最终达到330美元/磅的长期价格。在我们看来,这是到2030年鼓励开发约570万吨绿地矿山产能所需的价格。由于这一价格仅为一些评论员认为的必要激励价格的一半,因此值得深思。
当然,人们可以根据用于得出该价格的所有假设进行调整——尤其是对矿山供应的要求。 我们的加速能源转型情景 (AET-2) 是对如何实现《巴黎协定》将全球变暖限制在 2°C 的目标的一种解释。 如果铜的需求按照 AET-2 情景加速增长,那么铜矿供应需求将再增加 7 公吨——到 2030 年总量将达到约 13 公吨。这将推动开发更多投机资源的需求。
因此,就其性质而言,影响激励价格的所有因素都存在巨大的不确定性。
因此,我想引用电影《角斗士》中的反派康茂德的话:“这让我烦恼,我非常烦恼。”也许这次不一样!
 jay
大行評級|瑞銀:內銀首季基本面仍疲弱 凈息差趨于穩定
港股概念追蹤 |行業基本面改善 鋼鐵或正實現價值重估(附概念股)
港股概念追蹤 |影視行業基本面持續改善 機構關注頭部企業業績成長(附概念股)
大行評級|摩根大通:香港電訊股基本面出現分化 首選香港電訊
里昂發布研究報告稱,重申海吉亞醫療(06078.HK)“買入”評級,明年基本面能見度應較高,下行風險有限
氫燃料電池龍頭啟動招股,國鴻氫能(09663)憑借優質基本面有望獲市場搶籌
粵海投資(00270.HK):堅實基本面與穩定分紅背后的長期主義
行業基本面回歸增長,同程旅行(0780.HK)“一橫一縱”布局釋放新動能
新股解讀|穩固基本面+高潛力賽道,詳解IT企服領跑者易點云(02416)的投資價值
重陽投資王慶:基本面不弱只是信心弱 堅定看多A股和港股
浦銀國際發布研究報告稱,重申丘鈦科技(01478.HK)“買入”評級:今年丘鈦的三大業務板塊都有結構向上的基本面支撐
浙商證券:維持飛鶴(06186)買入評級,新品助力基本面趨勢向好
瑞信發布研究報告稱,維持中國聯通(00762.HK)“跑贏大市”評級,因基本面改善且估值有吸引力
平安健康(1833.HK):基本面穩定向好,或迎布局窗口期
穩固基本面+高潛力行業造就價值底色 多維度拆解美麗田園醫療健康(02373)
里昂發布研究報告稱,維持信義玻璃(00868.HK)“跑贏大市”評級,主因缺乏基本面催化劑
浙商證券發布研究報告指出,2023 年中國飛鶴(06186.HK)基本面趨勢向好,維持買入評級
撥開優先股公允價值變動迷霧,看高視醫療(2407.HK)基本面的穩中向好
三大增長曲線“共振”,基本面持續改善的百度-SW(09888)有望迎價值回歸
基本面邊際改善又逢重磅發聲 游戲股迎接“暖冬行情”曙光?
