


本月早些时候,美国财政部公布了一项计划,通过不续期等值的T-Bills,将美联储一般账户的余额减少1.229万亿美元,从而向金融系统提供大量现金。
另外,美联储将继续每月1200亿美元的量化宽松政策,加上财政部的计划,这意味着从本月初到6月底,货币供应量的通胀总额为1.829万亿美元(120x5个月)=929+300美元。这还不包括1.9万亿美元的刺激计划。
银行没有资产负债表能力进行这种扩张,如果他们被迫拒绝新的储户,几乎可以肯定,这将是通过收取存款。在这种情况下,不仅美国经济将充斥着前所未有的膨胀资金水平,而且商业银行将实施负利率,而美联储不必这样做。
为了防止这一结果,美联储将不得不延长原定于3月份结束的补充杠杆比率的临时豁免,并取消300亿美元货币基金的反向回购限额,允许它们全部进入美联储的反向回购机制,避免"亏损"。在这么晚的阶段,没有扩大单反的迹象,关于货币基金的政策可能会出台,也可能不会出台。
但随着英国央行表示将在今年晚些时候推出负利率,使美元成为唯一处于零约束地位的西方主要货币,解决方案似乎确实是向市场大量涌入美元,并迫使美国商业银行代表美联储采用NIRP。
随着美元期限利率的上升,美联储在操作上取得成功可能为时已晚,而且金融市场的泡沫也有可能受到债券收益率上升的影响,从而以约翰·劳组合泡沫和货币崩溃的风格压低美元汇率。
非同寻常的是,任何假装了解经济学的人都会认为通货膨胀只发生在价格上,与货币数量的变化有着松散的联系。而对于仇外者来说,这是一个不幸的情况,只折磨少量的外币。
当所谓的经济学家否认鲁莽的货币扩张和物价上涨之间有牢固的联系时,你本以为经验证据会起到制衡作用。但是,不,为了支持国家主义的规划,经济学家们依靠被编程为假设每增加一美元对经济活动有利而不会产生相反影响的经济模型,而且利率的每一次下降都会鼓励经济活动的扩大。
指导政策决策的参数已完全变成人为的。CPI现在如此温和,货币通胀对物价上涨的影响几乎看不到。而GDP,不过是膨胀的货币总额,就取代了真正的经济状况。现在,印钞的真正后果被压制了,口头禅变成了膨胀或消亡。
增加流通中的货币数量已成为货币政策最重要的目标。关于利率、量化宽松和收益率曲线控制的其他内容只不过是支持脆弱,甚至转移了人们对通胀目标的注意力,而通胀目标中也带有确认偏见。国家对这种融资形式的依赖性日益增强,加剧了确认偏见。事实上,它显然是自由货币,其所谓的刺激性品质证明,使货币通胀高度上瘾。对它造成的损害的理解被随意地否定了,随之而来的是削减政府开支以逃避陷入财政困境的螺旋式下降的痛苦选择。作为一个通胀瘾君子,随着拜登政府采用的强化社会主义现代货币理论的加入,美国政府正逐渐接近这个排水沟。
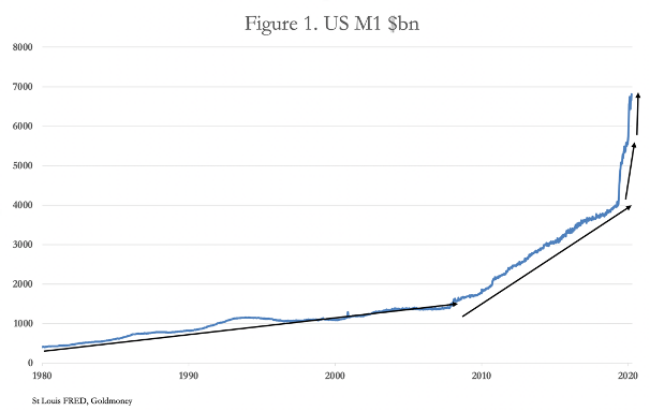
除非你被经济模型和新凯恩斯主义宏观经济学蒙蔽了双眼,否则你会发现,现在只是认识到照亮货币和经济毁灭之路的路标
的问题。我们通过了第一个通胀刺激经济的时代——如果把隐藏的后果考虑在内,这完全是无稽之谈。我们通过了第二个,在那里所谓的刺激已经变得持续,只有成功地将财富从生产经济和储蓄者转移到非生产性国家。然后是第三种情况,即国家的大部分财政都依赖于印钞——在covid的掩护下发生的恶性通货膨胀状况。现在,我们开始了第四次,货币的最终毁灭,并陷入货币地狱和经济毁灭。维吉尔的法西利斯 · 德彭斯 · 阿韦尼, 确实如此。但是,我们现在可以推测,财政部和美联储联合印钞的雄心即将超过银行系统容纳货币的能力。
耶伦财政部和负利率
拜登政府,特别是财政部长耶伦女士,似乎一心想加快MMT政策,以期迅速推动经济。这并不奇怪。遵循教条,你明白下一步是负利率,作为旨在刺激美国经济走出后经济萧条的政策。美元和英镑是仅有的两种西方主要货币,其央行尚未接受这一政策,但美联储仍不情愿。这似乎是过度向美国经济注入大量资金政策的直接目标,以至于没有资产负债表能力的银行别无选择,只能通过向储户收取特权,将利率调至负值,来阻止进一步存款。
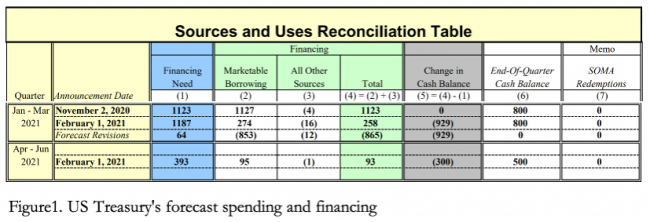
2月1日,美联储政府一般账户的现金余额为1.729万亿美元,财政部计划到3月31日将其削减至8000亿美元,这意味着第一季度将向金融体系注资9290亿
美元。在撰写本文时,最新的余额为2月17日,为1.567万亿美元,这告诉我们,到3月底,仍有7670亿美元将加入到经济中,接下来的一季度还将增加3000亿美元。
减少美联储美国国债一般账户余额的方法有两种:无论是通过支出或减少未偿还的国库券,不更新它们,因为他们成熟。鉴于政府于1月底上任之间的时间非常短,这些计划几乎可以肯定是在新的19亿美元刺激计划出台之前支付T账单的政策,而新刺激计划可能完全针对支持消费者和企业。
我们立即考虑的是货币对金融体系的影响。由于2月1日至2月末之间,9290亿美元的T型票据没有滚入新的T型票据,因此,由外国央行、货币市场基金和商业银行组成的国内外账户组合,将释放同样数量的现金,将存入别处。正如佐尔坦·波萨尔在给瑞士信贷的一份说明中指出的,外国央行可以用T票换美联储纽约分行的存款,也可以使用外国回购工具。那就没问题了对于货币市场基金来说,除了与美联储进行反向回购之外,别无他法,但每个交易对手的回购额限制在300亿美元以内,而且并非所有货币市场基金都能够利用这一机制。此外,缺乏资产负债表能力的银行拒绝大量存款,将鼓励资金流入货币市场基金,货币市场基金不能投资于负收益工具,其问题与它们吸引的资金相同。
央行和货币市场基金减持T型票据,可能会将期限利率推低至一年左右的零水平,而商业银行最终在美联储的储备账户中将出现更大的余额。但这种释放的现金中,似乎有很大一部分可能会增加商业银行的客户存款。这些将包括养老金和保险基金持有的T票据的收益。此外,根据美国财政部去年12月TIC的最新数据,我们必须考虑外国私营部门持有T型票据者的立场,这反映在持有1.132万亿美元UST票据和证书的外国银行中。
因此,目前投资于T型票据的重大余额无法进入美联储的设施,最终将寻求存入银行系统。
在这种情况下,商业银行很可能被迫对新存款征收负利率。在这种情况下,商业银行之间的反向回购利率也将为负值。这不是美联储的做法,而是美国财政部决定减少其一般账户余额的结果。另一个后果是,在短期美元汇率与日元和欧元汇率趋同的推动下,对持有一万亿美元国债的外国持有者的压力将鼓励他们抛售美元以换取另一种货币。但随后美元走软可能是美国财政部刺激经济活动的又一雄心壮志。
美联储的量化宽松政策仍在继续...与此同时,没有迹象表明美联储将改变其每月1200亿美元的量化宽松计划,其中900亿美元用于美国国债。这种情况还在继续,美联储因此压低了收益率, 低于本来会低于的曲线。此次量化宽松政策主要针对向保险和养老基金提供现金以换取债券,鼓励它们再投资于高风险资产,如公司债务和股票。来自美联储的支付流累积在美联储的基金银行家的储备账户中。债券泡沫和所有提及它的资产将继续被夸大。
去年3月,商业银行获准暂时暂停补充杠杆比率,以便它们能够在不受到惩罚的情况下,在资产负债表上增加和维持政府债务和超额准备
金。这是必要的,表明比率在一年前就已经捉襟见肘了,鉴于去年9月的回购市场爆炸式增长,这应该不足为奇。商业银行的外汇储备扩张是针对保险和养老基金客户的量化宽松政策的结果,它们的资产负债表膨胀,而单反的减免对于这些资产负债表来说非常重要。由于该贷款将于下月结束,银行将面临单反的重新定位,要求它们持有至少3%的基本股本相对于其杠杆风险敞口和额外的2%的G-SIB。这些缓冲是其他法规的补充,是在2008年上次银行业危机之后推出的。
但随着量化宽松政策继续以目前的1200亿美元月利率进行,财政部准备在3月底之前再注资7670亿美元,不再为T型票据再
融资。就目前情况而言,除非进一步延长单反,否则银行将试图缩减相对于股本的资产负债表,即使这样可能也是不够的。
这进一步证明,财政部的行动导致的存款将是不必要的,对银行来说代价高昂。另一种看待这个问题的方式是,对于目前股票基础的银行系统来说,预期刺激的规模实在太大了。这是很少被考虑的通货膨胀融资的一个方面。
负利率的后果
近年来,在巴塞尔举行的国际清算银行(BIS)上,负利率一定是各国央行行长每两个月一次的例会上讨论的最热门的话题。试飞气球已经在英国上市数月了,最近一次是英国央行货币政策委员会成员Gertjan Vlieghe在达勒姆大学的一次演讲中说,"因此,一旦银行做出必要的运营调整,货币政策委员会将从8月份开始在其工具包中增加负利率,这是一个重要和值得欢迎的发展。西方仅有的两大央行之一几乎没有更明确的意向声明,表示不会突破零约束。
鉴于利率政策是央行的痴迷,对尚未出台的西方两种主要货币实行负利率肯定不过是时间
问题。但是,那些实行负利率的人的证据表明,这并没有鼓励增加贷款活动。负利率是中央银行对银行存款征税,不能轻易转嫁到自己的储户身上。即使英国央行的基准利率为0.1%,支付存款利息的转向也被压缩到英国银行对安排的个人透支收取高利贷利率以补偿的程度:NatWest的利率为39.49%,TSB的利率为39.9%。
无可否认,在这些危险时期减少贷款承诺的决心可能是透支费用的部分原因。但鉴于各国央行希望通过将利率下调至零甚至更低来刺激消费,资产负债表上空间有限的商业银行最终会劝阻消费。而且,他们试图从向商业借款人的贷款中收回负利率税,这也阻止了企业减少信贷。负利率只是占领了银行系统,唯一的受益者是处于裸露生存模式的僵尸公司,他们希望看到自己的融资成本在垃圾债券市场下降。因此,美国和英国目前的零利率政策并没有在零约束下达到预期的效果,更不用说预期转向负利率了。
储蓄的破坏,这是政策意图的反常,是利率政策追求其凯恩斯主义终点的结果,其社会影响太重要,不容忽视。由于它们不在任何央行的视线之内,因此小储户收入损失的痛苦被忽视,同时对私营部门养老金的损害和对较低投资回报的更高保险费的补偿。整件事是一个不断加深的泥潭,但似乎央行行长们决心继续执行这些政策。
据推测,美联储不愿将其基金利率降至零以下,这与美元作为商品和能源定价的国际货币的作用有关。实行负美元汇率立即使它们陷入落后状态,这是一种人为的状况,如今对大宗商品的重视程度超过了货币的替代性。理解这种现象的方法是从金钱方面看待它。负利率意味着今天存钱是一种成本,而明天的钱不是,因为你还没有拥有它。这反映在不拥有金钱和摆脱它为别的东西更高的价值。在商品市场,现金结算的价值高于递延结算的价值。
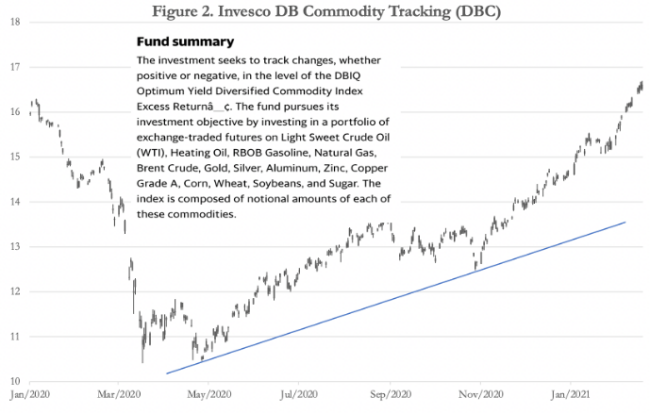
可以说,图2所示的大宗商品价格牛市,始于美联储去年3月将基金利率降至零时,这不仅是零利率的无限延伸,而且是对将在某个时候引入负利率的预期。
如果是这样我们可以理解为什么美联储不愿意采取负利率政策,但耶伦作为持卡通胀者,可以从她在美国财政部的地位来实现这一目标。
因此,对外抛售美元的范围是巨大的,如果这些持有者得到负利率的风,汇率的运行将是巨大的。工业原料和进口商品价格的上涨随之迅速跟进,加剧了国内生产不足,从而吸收了通胀需求。美国常驻居民不会忽视这一问题,其中相当一部分人将在锁定期间积累不习惯的现金流动性水平。金融资产的通胀将转向世俗商品,这在住宅房地产市场中已经很明显,而且债券收益率上升的初始阶段将加速这种转变。
尽管量化宽松资金大量涌入养老基金和保险基金,并对其再投资于替代金融资产产生了积极影响,但美元汇率的下跌将导致到期日较长的美国债券收益率
上升。今天有强烈传言称,美联储的"扭曲行动"只会推动美元走低,因此美联储抑制长期利率的能力变得有限。因此,尽管倾向于短期负利率,但所有金融资产的估值基础都有可能受到美元较长的时间偏好因素的影响,这反映在较长的债券到期日上。
然后,美国将面临约翰·劳的两难境地。发行货币以膨胀永久的资产泡沫后,债券收益率上升导致的泡沫破裂会破坏货币,必须防止。最难的部分是保持货币的购买力。唯一的治疗方法,可以说是已经开始,是加快货币通胀的步伐,以保持泡沫膨胀。对美元来说,这是一个值得图西迪德使用的陷阱:量化宽松政策越是被用来膨胀,就越需要增加量化宽松政策才能保持通胀。货币数量越扩大,就越需要扩大。阻止它带来危机。不阻止它暂时推迟更大的危机。今天,这个结果不是预料之中的,但明天会。
对黄金的影响
美元负利率对金价的影响将是推高金价,可能实质上如此。需要考虑几个方面:对美元的影响、落后问题、市场的技术地位以及作为资产类别,它在投资组合中所代表不足的事实。
毫无疑问,美联储或商业银行强加的负利率将导致美元走低。作为一种货币,它被外国人过度拥有,低于零的汇率将进入与欧元和日元类似的利率区间,这将扭转外汇掉期市场的情况,带来可预见的后果。在 Comex 上,管理货币类别的对冲基金持有 67,956 份净多头合约(2 月 16 日),而平均长期净多头头寸为 11 万份,因此它们对美元贬值和金价上涨的影响不足。最低迹象显示隔夜利率正逼近零水平,将迅速扭转这一局面,有可能推动隔夜利率创下历史新高。而对于他们当中的纯贸易商来说,美元在外汇上不断贬值就足够了。
反驳涉及定期利率上升、收益率曲线陡峭。但这里的错误是,除了现金不知道黄金有自己的利率,与法定利率的关系必须纳入其相对购买力的变化。从金价中抽出动力的唯一方法是将法定利率提高到一个可以降低差价的水平,而保罗·沃尔克在1980年就这样做了,将美联储的基金利率提高到了近20%。今天,法定利率正以不自然的方式被迫,包括量化宽松抑制债券收益率。利率差异的边际变化是短期的,不会改变基本条件的论点。
这导致我们考虑落后问题,在银行体系资产负债表能力不足的情况下,这不太可能导致国内银行信贷融资的多头黄金头寸。但相对于外国人来说,黄金变得更有吸引力,对小型央行来说也更加有吸引力,因为其他原因,这些央行已经是净买家了。此外,美元负利率几乎肯定会通过落后和美元走软问题来推高商品和能源价格,往往会带走金价。
这一次,在货币市场上倾销一般账户余额可能会演变成金条银行交易员的类似危机,同时面临对冲基金对纸黄金的需求和实物交割。实物银的供应已经受到严重限制。
最后,投资组合中的黄金所有权几乎完全通过实物ETF持有,总价值为2258亿美元。由于全球投资组合估计约为100万亿美元,这使得黄金的平均敞口仅为0.23%,而忽略了对基础黄金缺乏明确所有权的问题。
 jay
黃金突然遭遇猛烈拋售!金價日內大跌逾16美元 分析師最新金價技術分析
黃金短線加速回落!金價剛剛跌破2350美元 黃金最新日內交易分析
黃金技術面發出重要信號!多頭醞釀大漲行情 FXStreet首席分析師本周金價技術前景分析
金價回落多頭無需氣餒,中長期仍有不少利好支撐!
市場冀望美聯儲降息,金價在近三周高位震蕩,策略師:技術圖表指向3000關口
黃金突發行情!金價短線急跌近10美元 兩張圖看黃金技術前景、投資者如何獲利了結
分析師看漲黃金白銀,本周或是創記錄高位的關鍵時刻!
中國央行持續買入、美聯儲鴿派崛起!兩張技術圖展望:金價有望推向3000大關
《富爸爸窮爸爸》作者警告:如果出現這一幕,美元將崩潰!現在最好買黃金、白銀
黃金交易提醒:多頭反撲金價欲“染指”2400,本周還迎美國CPI和“恐怖數據”考驗
經濟學家預警:模型顯示金價已被高估,如果歷史重演,未來三年可能會跌40%
經濟學家預警:黃金價格已被高估,未來10年投資收益預計將落后通脹超7%
多頭瘋狂大爆發:黃金暴漲近60美元!新紀錄有望出現,下周絕對風暴來了
【金市展望】買盤突然激增!黃金一舉沖高至2375美元 下周能否破新紀錄就看TA
【Kitco黃金調查】華爾街重新掀起看漲浪潮,但散戶仍懷疑黃金的上漲潛力
【黃金收市】就業數據強化美國降息押注,金價延續漲勢
黃金漲瘋了!多重利好助攻多頭大爆發,金價一度逼近2380
黃金、白銀、鉑金預測 ——盡管美國國債收益率上升,黃金仍測試新高,白銀沖高回落,鉑金向關鍵位置沖擊
金價反彈戰:一周漲幅創紀錄,下周黃金投資者需緊盯哪些信號?
下周黃金市場:專業分析師預測與策略建議
