


我们预计,大宗商品大涨势将进一步延续到2021年,上季度彭博商品指数上涨10%。这将受到供应收紧和全球市场现金充裕的多重利好推动,推动市场投机和通胀对冲需求增加。再加上美元走软的前景、疫苗带动的全球需求复苏以及新出现的天气担忧,另一轮大宗商品超级周期的因素已经开始显现。
所有这一切都发生在全球卫生事件大流行仍在许多国家肆虐之际,特别是在北半球受冬季袭击的地区,在3月和4月天气转暖之前,无论是否接种疫苗,都不太可能出现改善的前景。虽然反弹可能会暂停,直到疫苗推出获得动力,但市场将不得不依赖持续强劲的投资需求,以便在未来几个月内维持市场的支撑,在未来几个月内,封锁和流动性减少的负面影响将是巨大的。
在去年年底的强劲反弹中,彭博商品指数打破了2011年以来的下跌趋势。
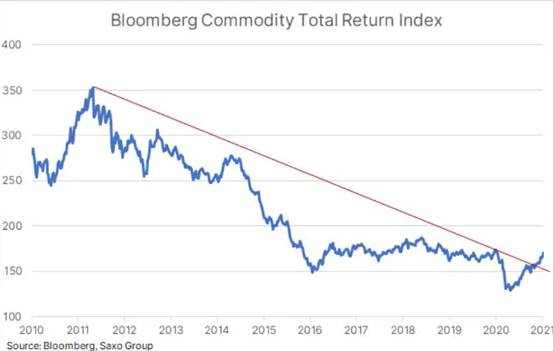
2021年,一系列因素将继续支持该行业。这包括美元贬值,增加对对冲通胀和燃料需求的皮卡的需求随着全球流动性的复苏,以及绿色转型推动需求关键工业金属铜,银,和中国以外的需求增加,政府一头扎进了消费热潮中支持工作。尽管美国债券收益率有望上升,但贵金属可能会继续买入,以应对美元走弱和通胀预期不断上升。此外,随着天气变得更加不稳定,食品价格可能会上涨,近期玉米和大豆价格飙升至7年高点就突显了这一点。
过去10年大宗商品价格上涨的主要障碍之一,是原材料供应充足。过去10年,特别是过去6年,供应过剩使大宗商品行业整体处于期货溢价状态,由于供应量充足,现货价格低于递延价格。
从2014年到上个季度,主要大宗商品投资组合的展期收益率为负,有时年收益率高达5%。从投资的角度来看,这种逆风加上美元普遍走强和低通胀降低了对大宗商品的吸引力。
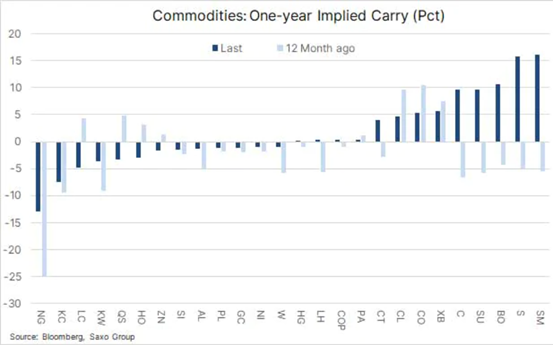
然而,最近几个月,几种商品的展期收益率强劲上升,导致25种商品(不包括天然气)的平均收益率升至2%,为7年来的最高水平。如下图所示,到目前为止,这一变化主要是由农业部门带动的,在与天气有关的产量下降和需求上升的影响下,农业部门的主要作物价格强劲反弹。
2021年预期的需求回升以及通货再膨胀主题似乎将支撑该行业,特别是在供应可能难以满足需求的市场。我们关注的是铜、铂、大豆,最终还有原油。
如何获得广泛的大宗商品敞口
从投资的角度来看,可以通过跟踪主要指数的交易所交易基金或价差合约来敞口大宗商品部门。请注意,一些区域限制适用于与您的投资地位相关的产品的可用性,无论是作为零售投资者还是专业投资者。
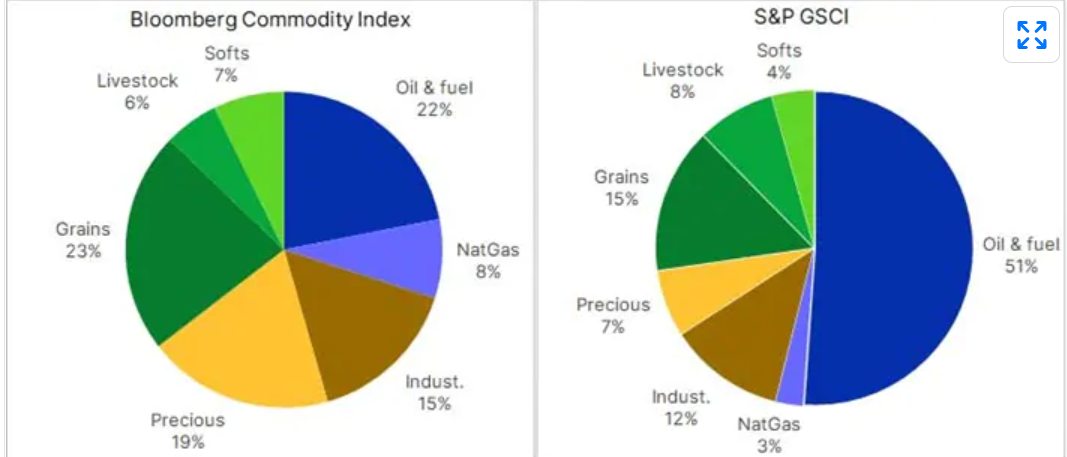
下图显示了被许多不同etf跟踪的两种主要商品指数的组成。标普GSCI和彭博大宗商品指数分别在能源、金属和农业三大板块的24和23种期货合约上进行了投资。
需要注意的是,对能源的偏好应该通过追踪标普GSCI指数的etf来表达,该指数以能源为主(54%);代码示例包括GSG:arcx和GSP:arcx。对通货膨胀和农业出现正滚动收益的普遍保护最好通过彭博商品指数来实现,这是由于更大的多样化和对能源的较小敞口,能源仍然有一个低负利差;代码示例包括CMOD:xlon和DJP:arcx。
能源:自11月初以来,由于疫苗的推动,原油价格强劲上涨,布伦特原油价格已经回升至50美元/桶以上,除非我们看到本季度全球燃料需求再次大幅下降,否则今年晚些时候油价将会上涨。今年2月和3月,沙特单方面决定减产,以在潜在的封锁和流动性减少时期支持市场。
基本面指标看起来良好,布伦特原油和西德克萨斯中质原油出现现货溢价,因为在今年晚些时候全球流动性限制有望解除之前,欧佩克保持供应紧张。然而,在担心下一桶石油将从哪里来之前,我们首先需要看到欧佩克和非欧佩克产油国削减全球闲置产能,估计约为750万桶/天。
全球石油需求仍然接近600万桶/天未予注意以下的水平,我们看不到材料油价上行风险之前,2022年甚至2023年,此时大幅削减资本支出从全球石油巨头可能会开始影响的能力找到新桶。在此基础上,我们预计本季度布伦特原油交易将稳定在50美元左右,直到基本面强劲到足以支撑油价向65美元/桶延伸。
贵金属:黄金和白银在2021年开局强劲,但随后美国国债收益率上升和美元走强削弱了这两种金属的光芒。尽管如此,我们仍对该行业持建设性观点,认为收益率上升主要是通胀预期支撑金价上升的结果;这将使实际收益率(金价的主要驱动因素)大幅跌至负值。再加上央行的宽松政策和美元再次走软,阻力最小的道路仍是上行。此外,即将上任的拜登政府很可能会大举支出,以重建遭受大流行打击的经济。
鉴于经济复苏的前景,疫苗的推出无疑将起到逆风作用,但随着各国央行发出低利率信号的时间延长,这只会加大政策失误的风险,进一步推高通胀引擎。
白银兑黄金的长期价值已经回升,且在工业和投资需求强劲的情况下,白银有可能进一步上涨。绿色转型可能会在工业需求方面带来惊喜,因为许多国家开始实施可再生能源项目,预计光伏市场将非常强劲。根据我们对金价达到2200美元/盎司的预测,银价的高贝塔值应该会鼓励金价持续走强,2021年黄金与白银的比率将接近60美元/盎司,从而推动银价接近35美元/盎司。
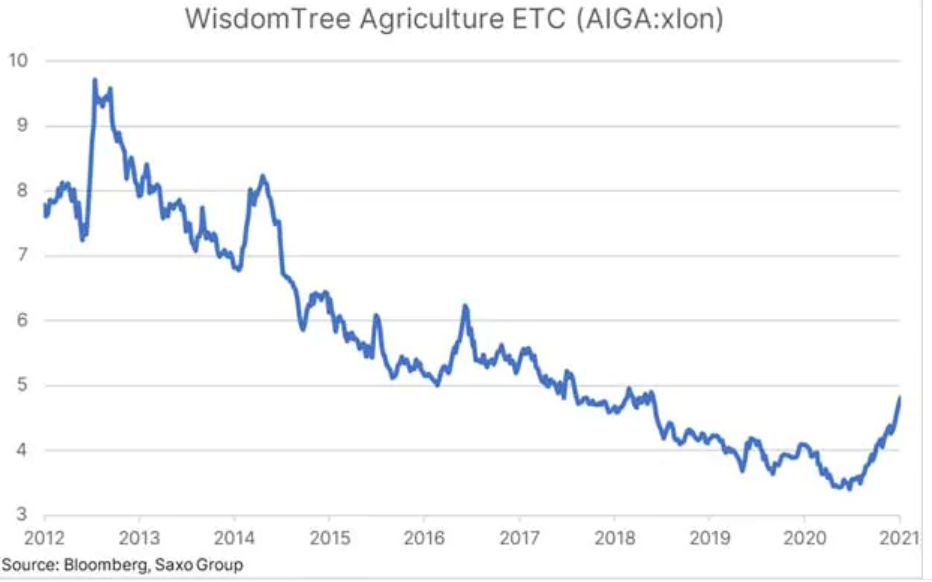
农业:如果天气条件允许,在过去6个月价格飙升之后,2021年农业部门应该会看到农民在增加供应方面的主要反应。虽然石油生产商和矿业公司可能需要数年时间才能提高产量以应对更高的价格,但农民有能力从一个季节到下一个季节做出反应。
随着玉米和大豆在2021年初达到7年高点,在美国种植季节即将到来之际,主要种植区农民做出重大反应的前景(天气允许)可能会限制上行空间。再加上玉米和大豆的投机性多头处于2012年以来从未见过的水平,我们预计未来几个月波动性和回调风险将增加。然而,总体而言,我们认为不可预测的天气形势、强劲的中国需求和美元走软的前景,将继续为整个农业部门提供支撑。
 jay
廣聯科技再次遞表港交所主板 在中國汽車后市場行業的SaaS營銷及管理服務提供商中排名第一
易大宗(01733)上漲6.04%,報1.58元/股
易大宗(01733)上漲5.3%,報1.55元/股
保利置業(00119):地皮流標不代表發展商看淡后市 看好明年香港樓市
京東汽車繆欽喊話途虎:所有“震虎價”商品比友商低5%
一圖看懂易大宗(1733.HK)2023年中期業績
京東包郵門檻從99元下調至59元,取消PLUS會員每月5張運費券,購買自營商品無限包郵
美團(03690.HK)100萬股通過大宗交易以每股127.607港元成交
保險股板塊"大象起舞",中國平安(601318.SH/2318.HK)周漲幅超10%,后市如何解讀?
美商品期貨交易委員會開會討論自愿碳市場議題
阿里巴巴港股股票通過大宗交易以每股90.625港元成交100萬股
廣聯科技:汽車后市場服務者,營收高增利潤“失色”
廣聯科技國際遞表港交所 為汽車后市場行業的智能網聯服務提供商
小米股票通過大宗交易以每股10.74港元成交785萬股
美團股票通過大宗交易以每股131.30港元成交260萬股
阿里巴巴股票通過大宗交易以每股84.85港元成交110萬股
中國平安(02318.HK)通過大宗交易以每股60.267港元成交620萬股
嘉能可(GLNCY.US)預計大宗商品交易將迎來又一個豐收年
預計Q1歸母凈利同比增長翻倍 海信家電(00921)漲25% 多家機構看好家電后市修復
185萬股阿里巴巴股票通過大宗交易以每股94.369港元成交
