


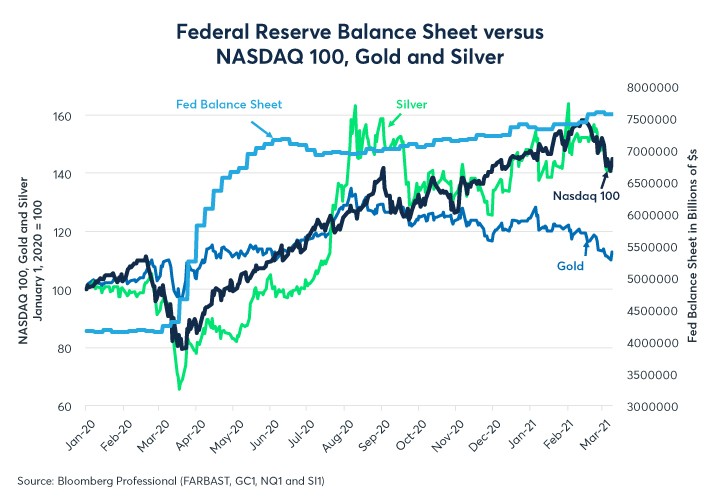
对黄金和白银的分析通常侧重于需求驱动因素,如货币和财政政策,以及它们与美元的相关性。例如,在过去12个月里,人们普遍认为,美联储和其他央行的资产负债表扩张可能是导致金银价格上涨的原因(图1)。
图1:量化宽松可能导致黄金和白银价格上涨
黄金和白银的开采供应随时间而变化(图2和3)。这两种金属的开采供应在20世纪70年代期间停滞或下降,而这段时期的价格飙升。1980年至1998年间,两种金属的价格都大幅下跌,而金矿的供应量翻了一倍多。银矿供应在此期间有所增加,但程度不同。在这18年的时间里,黄金价格从每盎司835美元跌至280美元。白银价格跌幅更大,从50美元/盎司跌至4美元/盎司。
图2:2016年以来,金矿供应一直在下降
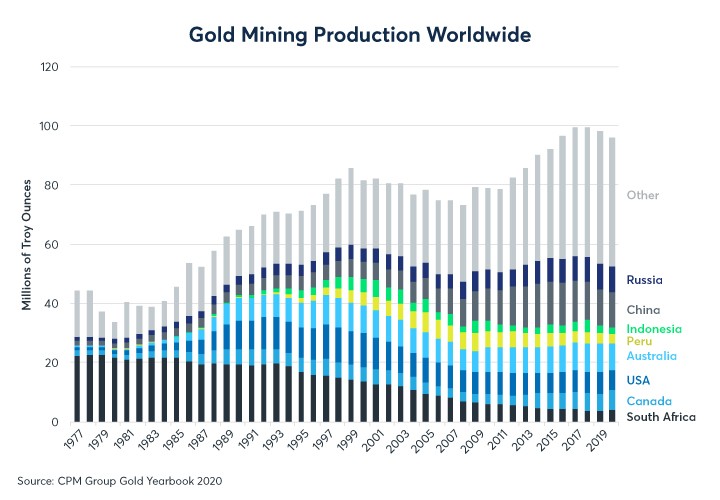
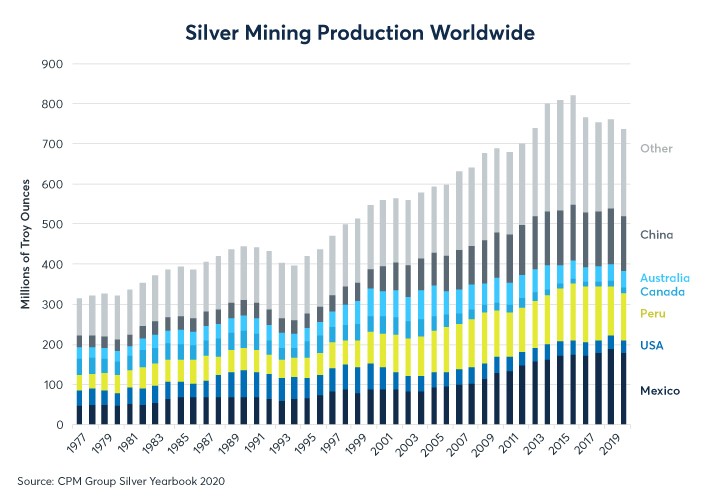
2009年采矿业的黄金供应有所增加,2010年和2011年略有下降,然后在2011年和2016年之间上升了20%以上。在此期间,银矿产量飙升,而这两种金属的价格都大幅下跌,从2011年的高点下跌了72%,黄金下跌了45%。
自2016年以来,金银矿供应下降,白银产量大幅下降。金价在2016年初开始上涨。银价直到2020年初才触底,当时银价在大流行初期大幅下跌,但随后在3月至7月下旬飙升了150%,而金价只上涨了相对较低的40%。
经济学家无法进行可控实验,因此,很难将供应对贵金属价格的影响与宏观经济状况的影响区分开来。上世纪70年代供给的下降是导致金银价格上涨的原因吗?鉴于消费者价格通胀的高速率的崩溃后布雷顿森林体系的固定汇率制度,很难认为矿业供应推高价格的主要因素,特别是考虑到能源价格,工业金属和农产品也飙升在1970年代。
同样,上世纪80年代和90年代矿业供应的增加,与货币政策从紧和实际利率高企同时发生。在1998年至2009年期间,黄金产量的下降伴随着“科技残骸”衰退和全球金融危机,导致利率降至零,量化宽松政策(QE)开始。然而,在2010年代,类似于一项对照实验。从2010年到2016年,这两种金属的矿业产出都有所增长,而货币政策保持稳定,美国、欧洲和日本的利率都停留在零水平。美联储确实缩减了量化宽松,但直到2016年底才真正开始上调利率。
2017年和2018年,美联储提高了利率,并开始缩减资产负债表。正常情况下,这对金价来说可能是看跌的,但在此期间金价却上涨了。这表明,矿业供应减少对价格的正面影响可能已经抵消了美国货币政策收紧的负面影响(八次加息+资产负债表收缩)。2019年,美联储开始再次放松货币政策,所有其他央行随后在大流行期间放松货币政策,黄金和白银价格随之走高。
金银是如何相互关联的
尽管黄金和白银都被归类为贵金属,而且这两种金属在其日常价格波动中通常高度相关(图4),但它们在价格和最终用途方面存在巨大差异。
图4:尽管金银比例不稳定,但黄金和白银仍然高度相关
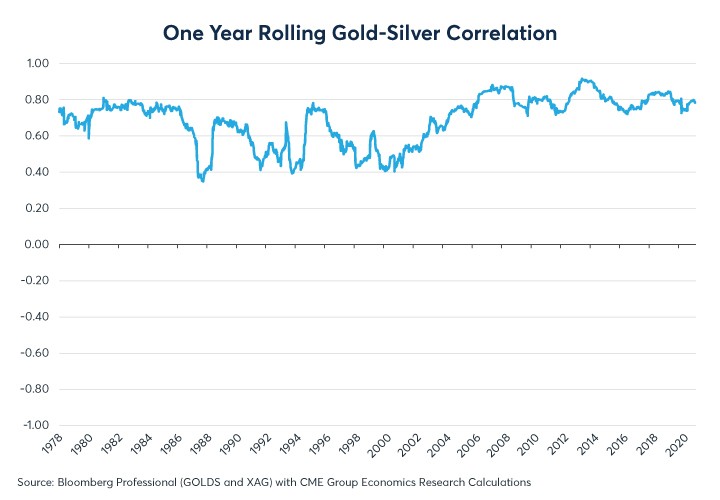
图5:在过去的十年里,金银比率经历了剧烈的波动
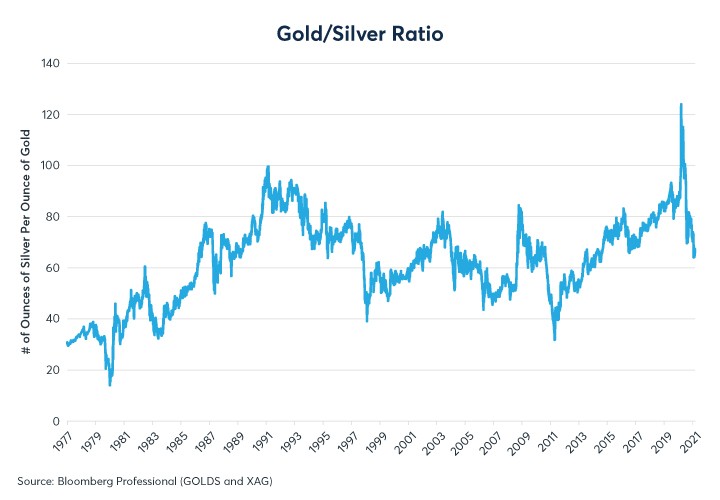
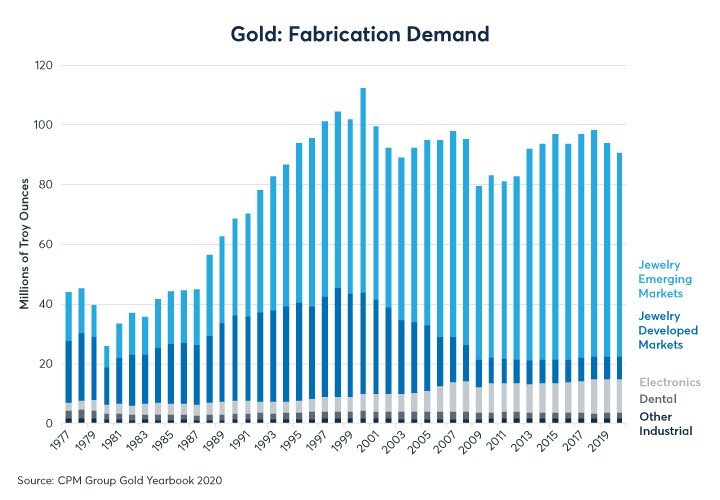
图6:黄金主要用于珠宝和投资
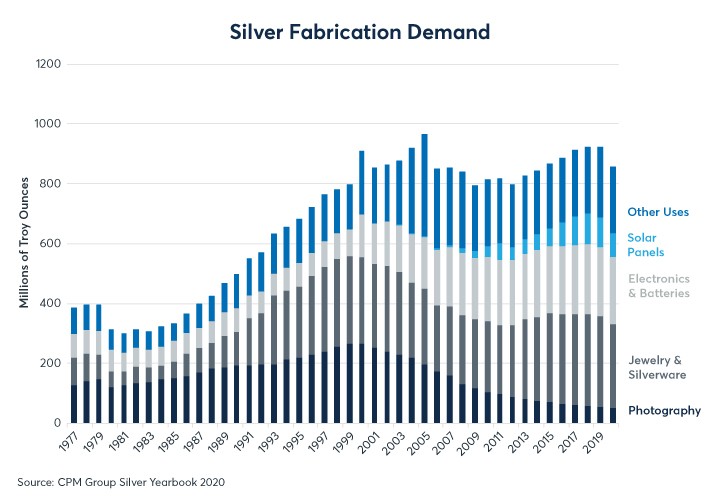
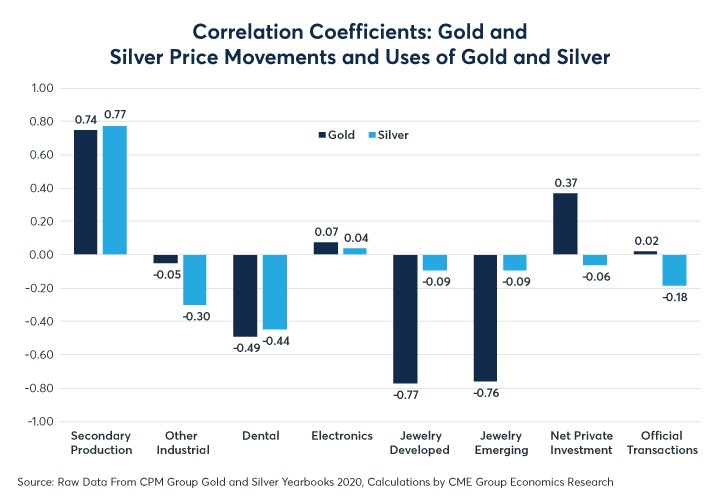
当金价像1999年至2011年那样大幅上涨时,许多消费者就买不起黄金首饰了。然而,即使白银价格上涨9倍或10倍,对许多客户来说,白银仍是一种负担得起的选择,价格大约是黄金的1/70。因此,与珠宝需求对黄金价格变化的极度敏感相比,白银的珠宝需求对白银价格变化的反应相对较小,这也许并不奇怪(图8)。
图8:银饰消费对价格的敏感程度远低于金饰
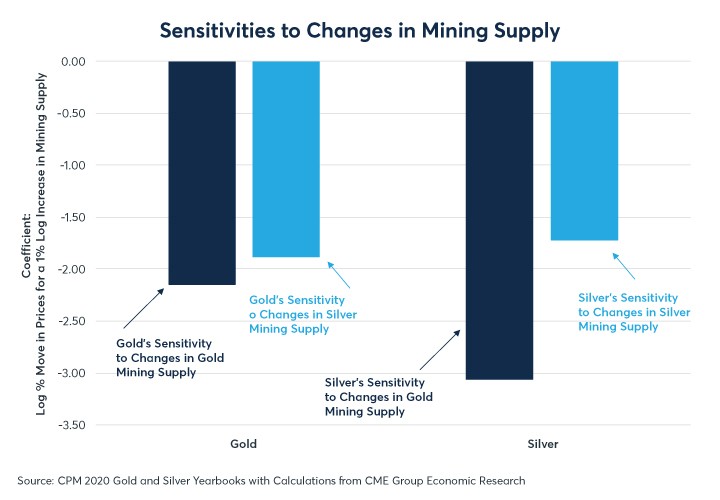
回归分析可以让我们更清楚地看到采矿产量的变化从一年到下一年是如何影响黄金和白银价格的。从20世纪70年代中期到现在45年的时间跨度来看,一种金属的开采产量的变化似乎会影响两种金属的价格。平均而言,1%的金矿产量增长使黄金价格下降2.2% (t统计值:-5.9),白银价格下降3.1% (t统计值:-5.6)。银矿产量平均增长1%,黄金价格平均下降1.8% (t统计量:-2.5),白银价格下降1.7% (t统计量:-1.5)(图9)。除了最后一个t统计量外,所有的t统计量都通过了95%置信区间的显著性检验。
图9:两种金属对自身和其他金属的采矿供应变化均呈负敏感性
 jay
大行評級丨招銀國際:微降微軟目標價至471.9美元 AI相關需求依然強勁
中國宏橋現漲超7% 機構指電解鋁需求韌性顯著超越預期
雅迪控股現漲近4% 4月中旬后電動兩輪車需求或迎釋放
新特能源現跌超4% 硅料噸價跌破5萬元關口 需求短期內難以得到恢復
港股概念追蹤 |全球電力需求預期高增 國內電力設備招標時間預計主要集中在第二、三季度(附概念股)
大行評級|美銀:上調臺積電美股目標價至155美元 料結構性先進節點的需求將更強勁
港股概念追蹤 |政策推動大規模設備更新 機構關注醫療設備采購需求(附概念股)
港股概念追蹤 |“以舊換新行動”釋放消費需求 頭部家電企業受益 (附概念股)
中金發布研究報告稱,考慮未來行業需求仍存不確定性,維持安能物流(09956.HK)“跑贏行業”評級,目標價7.5港元
下游需求回暖,達豐設備(2153.HK)或將進入新一輪上升期
中銀證券:維持敏華控股(01999)“買入”評級 海內外需求共同恢復下有望釋放業績彈性
鋰電股走高 天齊鋰業(09696.HK)漲超4% 電池級碳酸鋰價格“三連漲” 業內看好下游需求
大和:料美團及攜程可受惠國內旅游需求強勁
大和:予內地酒店業“買入”評級 積壓需求或將推動復蘇
押注未來需求將強勁 殼牌(SHEL.US)探索新液化天然氣項目
重磅信號!2023內衣白皮書發布:都市麗人們發聲內衣需求
混合動力汽車需求正在反彈 福特汽車(F.US)等公司計劃五年內產銷數十萬輛
高盛發布研究報告稱,維持中遠海控(01919.HK)“沽售”評級,相信需求的不確定性將為運費及盈利能力帶來更多下行壓力
為探究客戶需求 力拓(RIO.US)擬在澳大利亞設電池實驗室
美聯航(UAL.US)飛行員合同增加超80億美元成本 CEO稱看好休閑旅游需求
