


由于美国巨额财政赤字,货币供应迅速增长,导致美元迅速走软。
美国黄金产量已降至1988年的水平;澳大利亚黄金产量可能会在2021年见顶,而全球产量可能已经见顶。
根据历史比率和强劲的基本面,黄金价格应该接近每盎司2400 - 3000美元。
黄金是一种很好的避险投资,而运营良好的金矿商则是眼下的大买家,可能获得更高的回报。
在全球金融危机之后的几年里,没有人会指责我是一个“黄金虫”。我做多了房地产,房屋建筑商,甚至游艇经销商,但我认为黄金是泡沫。我对黄金崩盘的预测让我的黄金迷朋友们非常恼火。在2011年的某个时候,作为一名专业的基金经理,我甚至做空了黄金。
到2021年,我的看法就大不相同了。我认为,在比特币时代,乏味的、古老的、传统的黄金被低估了,即使在经历了5年的强劲上涨之后也是如此。此外,特别是金矿商,可能是最具吸引力的投资机会之一。
黄金目前的售价约为每盎司1900美元。根据我们的研究,黄金的价格应该更接近2400 - 3000美元的价格区间,经营良好的金矿商将从金价上涨中获益。
黄金的历史表现
我对黄金经常被多头和空头分析的方式有很深的批评。看涨者经常会发现一些奇怪的指标,让他们能够为“金价涨至2万美元!”另一方面,熊市往往倾向于认为黄金本身毫无价值;另外,一些人现在认为比特币将取代黄金。我的观点是,黄金是一种经过验证的价值储存手段,有时被高估,有时被低估;我们应该从定量的角度来分析,了解什么时候是错误定价的。
我们可以通过比较1年远期黄金收益率和10年期美国国债收益率来了解黄金的相对表现。
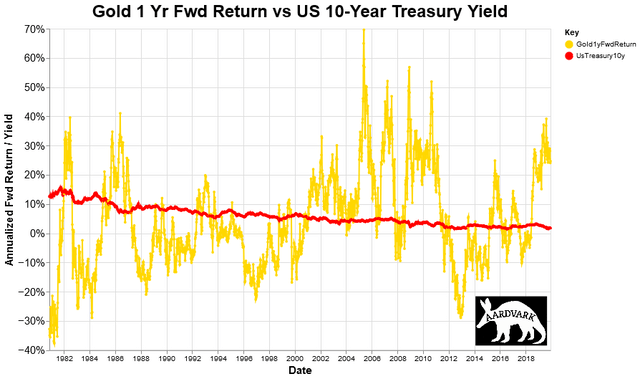
在上面的图表中,我们可以看到很多时期,既表现突出(1985 - 87年,2000 - 2011年的大部分时间,2018-现在),也表现不佳(1982 - 85年,1987 - 92年的大部分时间,1995- 98年,2011 -15年)。
那么,为什么现在是黄金被低估的时期呢?
我们必须回答的第一个问题是,我们如何评估黄金的价值?我认为有各种各样的方法;有些比其他的好得多。我分析了几十种不同的指标来衡量黄金。在这篇文章中,我将主要关注货币供应、美元的强势以及这与黄金价格的关系。
货币供应和美元走强
如果黄金是一种价值储存手段和货币,它的价值应该与货币供应和美元(或任何其他货币)的强势密切相关。
我们来看看货币供给。我们可以选择的方法有很多,因为货币供应指标有很多。我之所以选择M2货币供应,是因为它的时效性。然而,raw M2存在一些问题。
M2只表示货币供应量;它并没有告诉我们这一供应如何与美国经济的潜在力量相关联。随着美国经济的增长,货币供应量应该会增加。
鉴于此,我创建了一个美元强势指数。这检查了相对于M2的NGDP单位。其观点是,如果NGDP因实体经济增长而上升,那么M2也应该上升,而美元不会走软。然而,如果M2快速增长而NGDP没有跟上步伐,那么美元应该会走软。
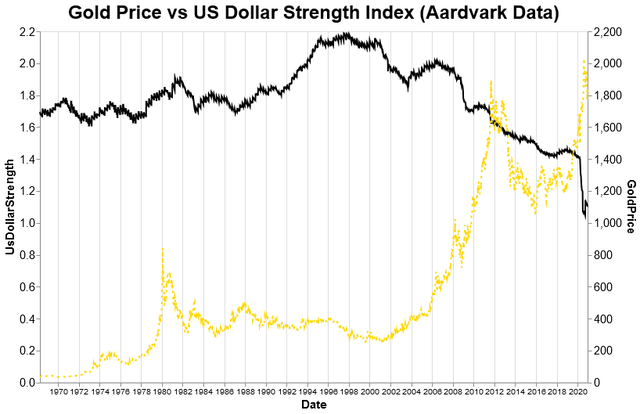
我们从美元强势指数可以看到,美元已经从1998年的峰值严重贬值。在过去10年里,它的下降速度加快,自Covid - 19以来已经大幅下降。需要注意的是,在短期内,新冠肺炎对非农生产总值(NGDP)的影响可能比长期更大,我的指数没有考虑到这一点,但即使考虑到这一点,毫无疑问,美元的强势在过去一年里急剧下降。
主要原因是M2货币供应量的飙升速度远远快于经济增长速度。原材料M2今年增长了26%;与此同时,经济生产率下降;一个坏的组合。
虽然美联储(fed)经常受到指责,但目前更大的罪魁祸首是美国政府运行的巨额财政赤字。这甚至在Covid- 19之前就开始了,但大流行刺激方案造成了二战以来最大的预算赤字。我并不是说所有的刺激都是坏的(事实上,我认为给个人的支票是好的),但凭空印钱会产生后果,而且刺激计划的一大部分都流向了特殊利益集团。正如一句老话所说,经济学中没有免费的午餐。
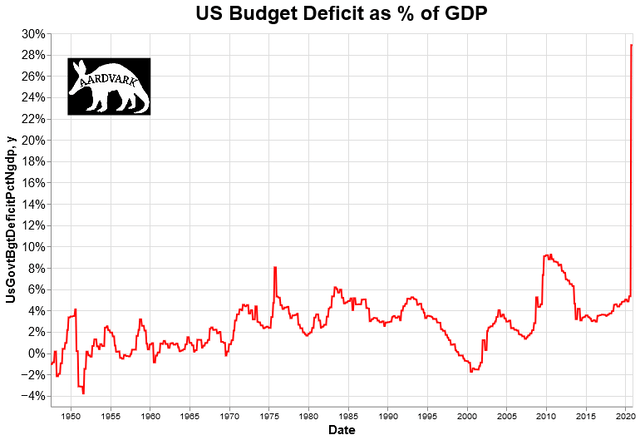
尽管covid - 19后预算赤字可能会减少,但我认为维持巨额预算赤字的总体趋势不会改变。“平衡预算”的时代已经过去很久了,现在已经没有一点信任了尽管covid - 19后预算赤字可能会减少,但我认为维持巨额预算赤字的总体趋势不会改变。“平衡预算”的时代已经过去很久了,现在华盛顿已经没有一点财政平衡了。所以,即使是在covid - 19之后,也不要对预算赤字超过GDP的8%感到惊讶。这意味着美元未来将进一步走软。
也就是说,让我们来看看M2货币供应调整后的美元走强。
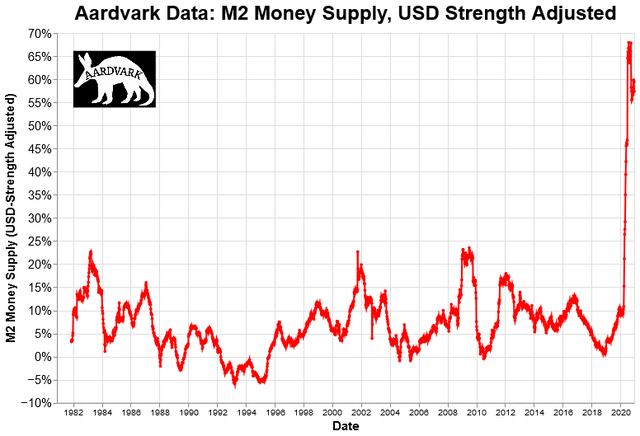
虽然这一数据只追溯到1980年,但我们可以看到,这一时期是过去40年里货币供应增长最快的时期。加上美元的强势调整,中国的经济增长率是80年代初通胀峰值的两倍多,是2009年年中全球金融危机峰值的近3倍。这就是为什么与GFC的比较是错误的;这次政府的反应截然不同。这看起来更像是第一次世界大战和第二次世界大战,而不是GFC。
通货膨胀在哪里?
问题是,如果货币供应增长如此迅速,为什么通货膨胀率没有上升?这是一个复杂的问题,但我可以把它分成两个不同的答案。
首先,货币流通速度也大幅下降。这意味着,虽然美国经济中有更多的钱,但其中相当大一部分现在就存放在那里,因此不会造成太多的通货膨胀。我怀疑,在2021年和2022年,更多的美国人接种Covid - 19疫苗,人们开始恢复正常行为后,这种情况不会持续下去。
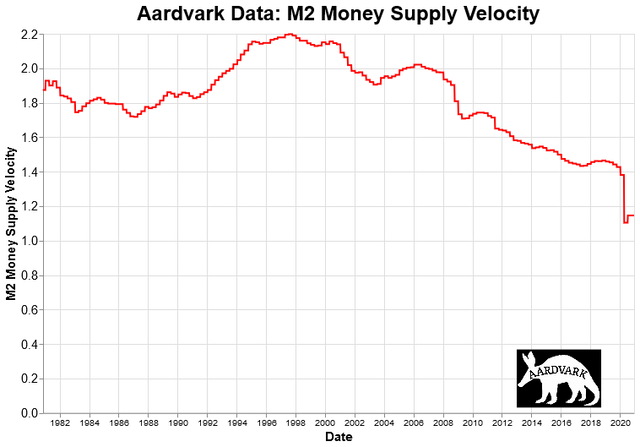
第二个答案是,或许通胀已经存在。我们常用的通货膨胀估计,CPI和PCE,在许多方面都有缺陷。虽然我不会在这篇文章中深入探讨这个问题(我将把这个问题留到以后的Aardvark Data上),但简短的说法是,CPI使用了一个称为“业主等价租金”的指标,而不是房价,作为CPI计算中最关键的元素之一。
事实证明,现在的租金和房价有很大的差异。受Covid - 19影响,业主等价租金增幅降至2.3%。相比之下,房价却在加速增长。Case-Shiller 20个城市房价指数最新读数(2020年9月)显示,房价年增长率为6.6%。与此同时,更为保守的所有交易价格指数仍显示增长4.7%。请记住,尽管这些数字还远远没有记录下来,但考虑到NGDP同比下降了1.8%,这个数字还是相当大的。这强烈表明,滞胀正在发生。
如果我们用CPI中所有交易住房价格指数代替OER, CPI年增长率从1.18%上升到1.76%。如果我们使用Case-Shiller 20指数,通胀将从1.18%跃升至2.54%。也就是说,我们传统的通胀衡量标准明显低估了实际通胀水平。
一个真实的通货膨胀指标可能接近1.7% - 2.5%的范围,考虑到我们在理论上正经历着我们一生中最反通货膨胀的事件之一和一场全球大流行病,这似乎是相当高的。如果现在通货膨胀率已经在2%左右,经济非常低迷,那么一旦大多数美国人接种了疫苗,资金又开始流动,会发生什么呢?
使用调整后的货币供应来预测黄金价格
有了这些,我们可以根据调整后的美元强势M2货币供应数据,简单猜测一下黄金价格应该是多少。我们检查了黄金价格相对于我们的定制指标的历史比率;我们发现了中位数,25%(保守)和75%(激进)。由此,我们可以在下面的图表中看到这个指标是如何预测黄金价格的。
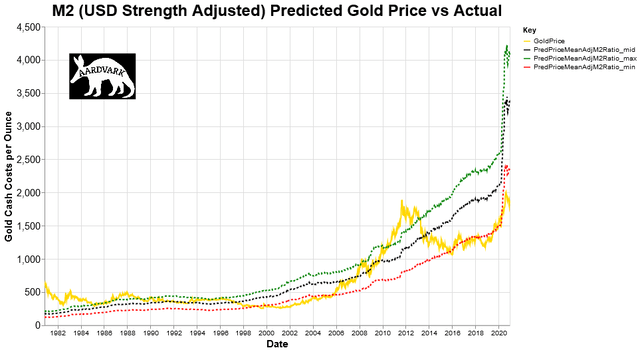
虽然它肯定不是一个完美的预测指标,但当它出错时,往往是早而不是晚,这就是为什么我认为这是一个很好的投资指标。1981年1月,它说黄金价格太高;在接下来的四年里,金价下跌了近50%。在1998 - 99年,它告诉我们黄金被严重低估了。金价经过了数年的时间才完全修正走高,但在2000年至2004年期间,金价上涨了50%,而且大部分情况下一直持续到2011年。然而,该指标显示,到2009年底,金价被高估。2012 - 13年,黄金再次经历了一次巨大的调整,在两年内下跌了约25%,之后进一步下跌。
然而,自2014年左右以来,我们的指标显示,黄金价格被低估,而在新冠肺炎疫情之后,这一差距扩大了很多。事实上,它所暗示的数字确实看起来有些疯狂。我将提出一些警告说,这种流行的非凡性可能是扭曲这些数字,我更保守,但即使使用保守的价格估计(使用我们的25百分位估值比率)所说的黄金每盎司2400美元左右,这意味着它需要达到这一数字上升约25%。
预估中值显示,黄金价格应该在每盎司3400美元左右;我个人觉得有点高,但我也不会完全不考虑。人们很容易在事情发生前就低估它,我发现自己曾经对某些股票非常看好,但仍然“过于保守”。所以我个人的感觉是,金价在未来3年涨到2400美元是合理的,在那之后可能还有额外的上行空间。
综上所述,还有一个以数据为导向的反论点。
现金成本
虽然我认为货币供应为金价被低估描绘了一幅令人信服的画面,但我也想指出我创建的另一个指标,它讲述了一个略有不同的故事:开采黄金的现金成本。
基本而言,黄金的价值应该始终高于生产的现金成本。记住,现金成本包括劳动力,能源和运输,但不包括资本支出,所以现金成本不是黄金生产的全部成本;事实上,淘金者的动机是让他们的现金成本看起来比实际要低,所以我们应该对“现金成本”持保留态度。然而,我决定使用现金成本的原因是,金矿商报告现金成本的历史比他们的全部生产成本要长;所以这是一个“更多数据更好”的决定,而不是判断哪个指标更好(实际上我更喜欢所有生产数据)。
下面的图表显示了黄金价格与巴里克黄金公司(Barrick gold)开采黄金的现金成本的对比。我之所以选择巴里克,是因为它有很长的历史记录,便于分析,不过我认为几个矿商的混合平均值会更好。还要注意的是,我基于媒体黄金/现金成本比率创建了一个“预测价格”。
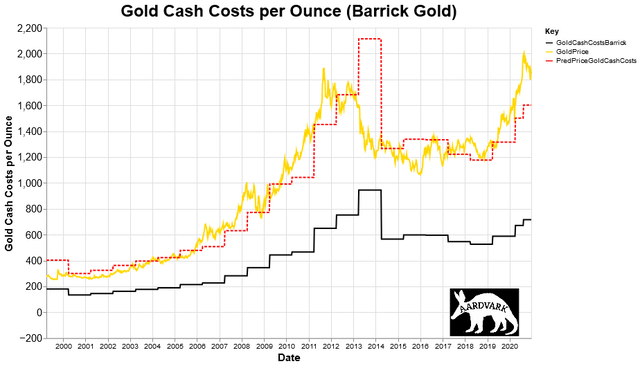
这告诉我们什么呢?首先,黄金价格很少偏离2 - 3倍的现金成本区间太远。因此,举例来说,如果黄金的现金成本为600美元,而黄金的价格为3000美元(5倍的比率),我们可能会推测黄金被高估了。也就是说,有一个明显的问题;现金成本似乎是一个滞后指标,这对投资预测是有问题的。在投资上,我们宁愿“早”而不愿“晚”。
你可以在2009 - 14年的时间框架中清楚地看到这一点。我们的预测似乎总是姗姗来迟。然后,在2013年,我们的预测一路飙升至每盎司2100美元,而与此同时,黄金价格从1700美元暴跌至1200美元。因此,现金成本作为“健全检查”可能比作为实际的预测器更有效。所以,虽然现金成本是有意义的,但我不会把它作为主要的预测指标。
也就是说,即使使用较为保守的现金成本作为黄金真实估值的基础,选择2100 - 2200美元的价格也并非不合理,约为现金成本的3倍;特别是当我们考虑到保守的基于m2的预测会高多少时。
其他的考虑
虽然我想主要关注历史上黄金价格相对于货币供应的情况,但还有其他几个关于黄金的指标让人大开眼界。我不会在本文中做深入的分析,但是我将指出一个非常重要的问题,那就是金矿和银矿的开采水平。
美国黄金产量的峰值出现在1998年的黄金熊市期间。2021年的市场状况与现在大不相同。尽管价格飙升,但美国的金银产量实际上已经脱离了1988年以来的最低水平。值得注意的是,这一指标考虑的是美国,大多数黄金生产发生在国外,但美国仍然是世界第四大黄金生产国,全球供应多年来一直相对平稳。
但即便是考察海外市场,我们也看到了潜在的供应危机。澳大利亚是世界第二大黄金生产国,预计产量将在2021年达到峰值。在同一篇相关文章中,Gold Fields首席执行官尼克•霍兰德(Nick Holland)表示,全球黄金产量可能已经“见顶”。
因此,我们现在的情况是,政府预算赤字激增,广义货币供应量可能以二战以来最高的速度增长,而未来几年全球黄金产量可能持平或下降。
对我来说,这是一个相当乐观的金价前景;虽然,在1500美元或1700美元(我就是在那上车的)时上车显然更好,但即使在1900美元或2000美元时,我也不认为这是黄金牛市的结束。如果2-5年内金价达到2500美元甚至3000美元,不要感到震惊,特别是如果美国政府继续存在巨额预算赤字的话。
结论
这只是我们在Aardvark Data所做的工作的一部分。我们正在构建算法来预测黄金和其他商品的价格,在我们的分析中,我们已经检查了几十个因素。然而,经过力量调整的货币供应量是最有趣和最有价值的预测指标之一。
在我看来,强势调整后的货币供应是黄金价格最好的长期预测指标,现金成本是一个很好的“理智检查”。此外,生产/供应也是一个关键因素。基于此,我认为M2调整后的黄金保守估计(25%)是合理的。这将使黄金的真正内在价值在每盎司2400美元左右;比现在的1900美元高出25%左右。
虽然这项工作还在进行中,但我们更稳健的算法也得出了更符合每盎司2400 - 3200美元价格点的预测。这些算法是基于几个长期因素。我需要说明的是,近期数据的非凡性质确实让事情变得更加复杂,但结合我们的其他分析,我发现目前投资黄金的总体理由相当强劲。
根据我们的分析,我正在通过珀斯铸币厂实物黄金ETF (NYSEARCA:AAAU)购买黄金。如果你想购买黄金ETF,我推荐珀斯Mint或GraniteShares Gold Trust 。
比黄金更重要的是,我认为现在的金矿是一种很好的投资。我看好巴里克黄金(NYSE: Gold)。由于我仍处于评估矿商的早期阶段,我并不一定认为巴里克是“最值得买入的金矿商”;在做了一些非常基本的研究后,这只是我觉得最舒服的一个。我愿意听取别人的建议。
 jay
Mogo斥资入股Digital Commodities,加码比特币与黄金储备策略,强化双轮增长模式
IG证券日本子公司发布2025年保证金率调整通知
黃金突然遭遇猛烈拋售!金價日內大跌逾16美元 分析師最新金價技術分析
20240513—美消费信心初值创新低 黄金多头继续积极攀升
20240510—失业金申请增加提升降息预期 黄金大涨予以回应
汇市观潮2024年5月13日
傳百利天恒(688506.SH)最快明年初赴港上市 集資約5億美元
黃金短線加速回落!金價剛剛跌破2350美元 黃金最新日內交易分析
黃金技術面發出重要信號!多頭醞釀大漲行情 FXStreet首席分析師本周金價技術前景分析
金價回落多頭無需氣餒,中長期仍有不少利好支撐!
市場冀望美聯儲降息,金價在近三周高位震蕩,策略師:技術圖表指向3000關口
黃金突發行情!金價短線急跌近10美元 兩張圖看黃金技術前景、投資者如何獲利了結
分析師看漲黃金白銀,本周或是創記錄高位的關鍵時刻!
中國央行持續買入、美聯儲鴿派崛起!兩張技術圖展望:金價有望推向3000大關
《富爸爸窮爸爸》作者警告:如果出現這一幕,美元將崩潰!現在最好買黃金、白銀
黃金交易提醒:多頭反撲金價欲“染指”2400,本周還迎美國CPI和“恐怖數據”考驗
經濟學家預警:模型顯示金價已被高估,如果歷史重演,未來三年可能會跌40%
經濟學家預警:黃金價格已被高估,未來10年投資收益預計將落后通脹超7%
多頭瘋狂大爆發:黃金暴漲近60美元!新紀錄有望出現,下周絕對風暴來了
【金市展望】買盤突然激增!黃金一舉沖高至2375美元 下周能否破新紀錄就看TA
