三種去中心化杠桿代幣模式的簡單對照:Set Protocol、Tracer 和 Phoenix。
撰文:Ryan Tian,Phoenix Finance 聯合創始人兼 CFO 編譯:Perry Wang
杠桿代幣是衍生品,為持有者提供加密資產穩定的杠桿風險敞口。此類代幣的持幣者無需操心主動管理杠桿頭寸、借款或被清算等麻煩。這種模型一旦在鏈上復制,就可以實現杠桿代幣這個誕生于鏈下模型的去中心化,我們可以將該產品稱為去中心化杠桿代幣。
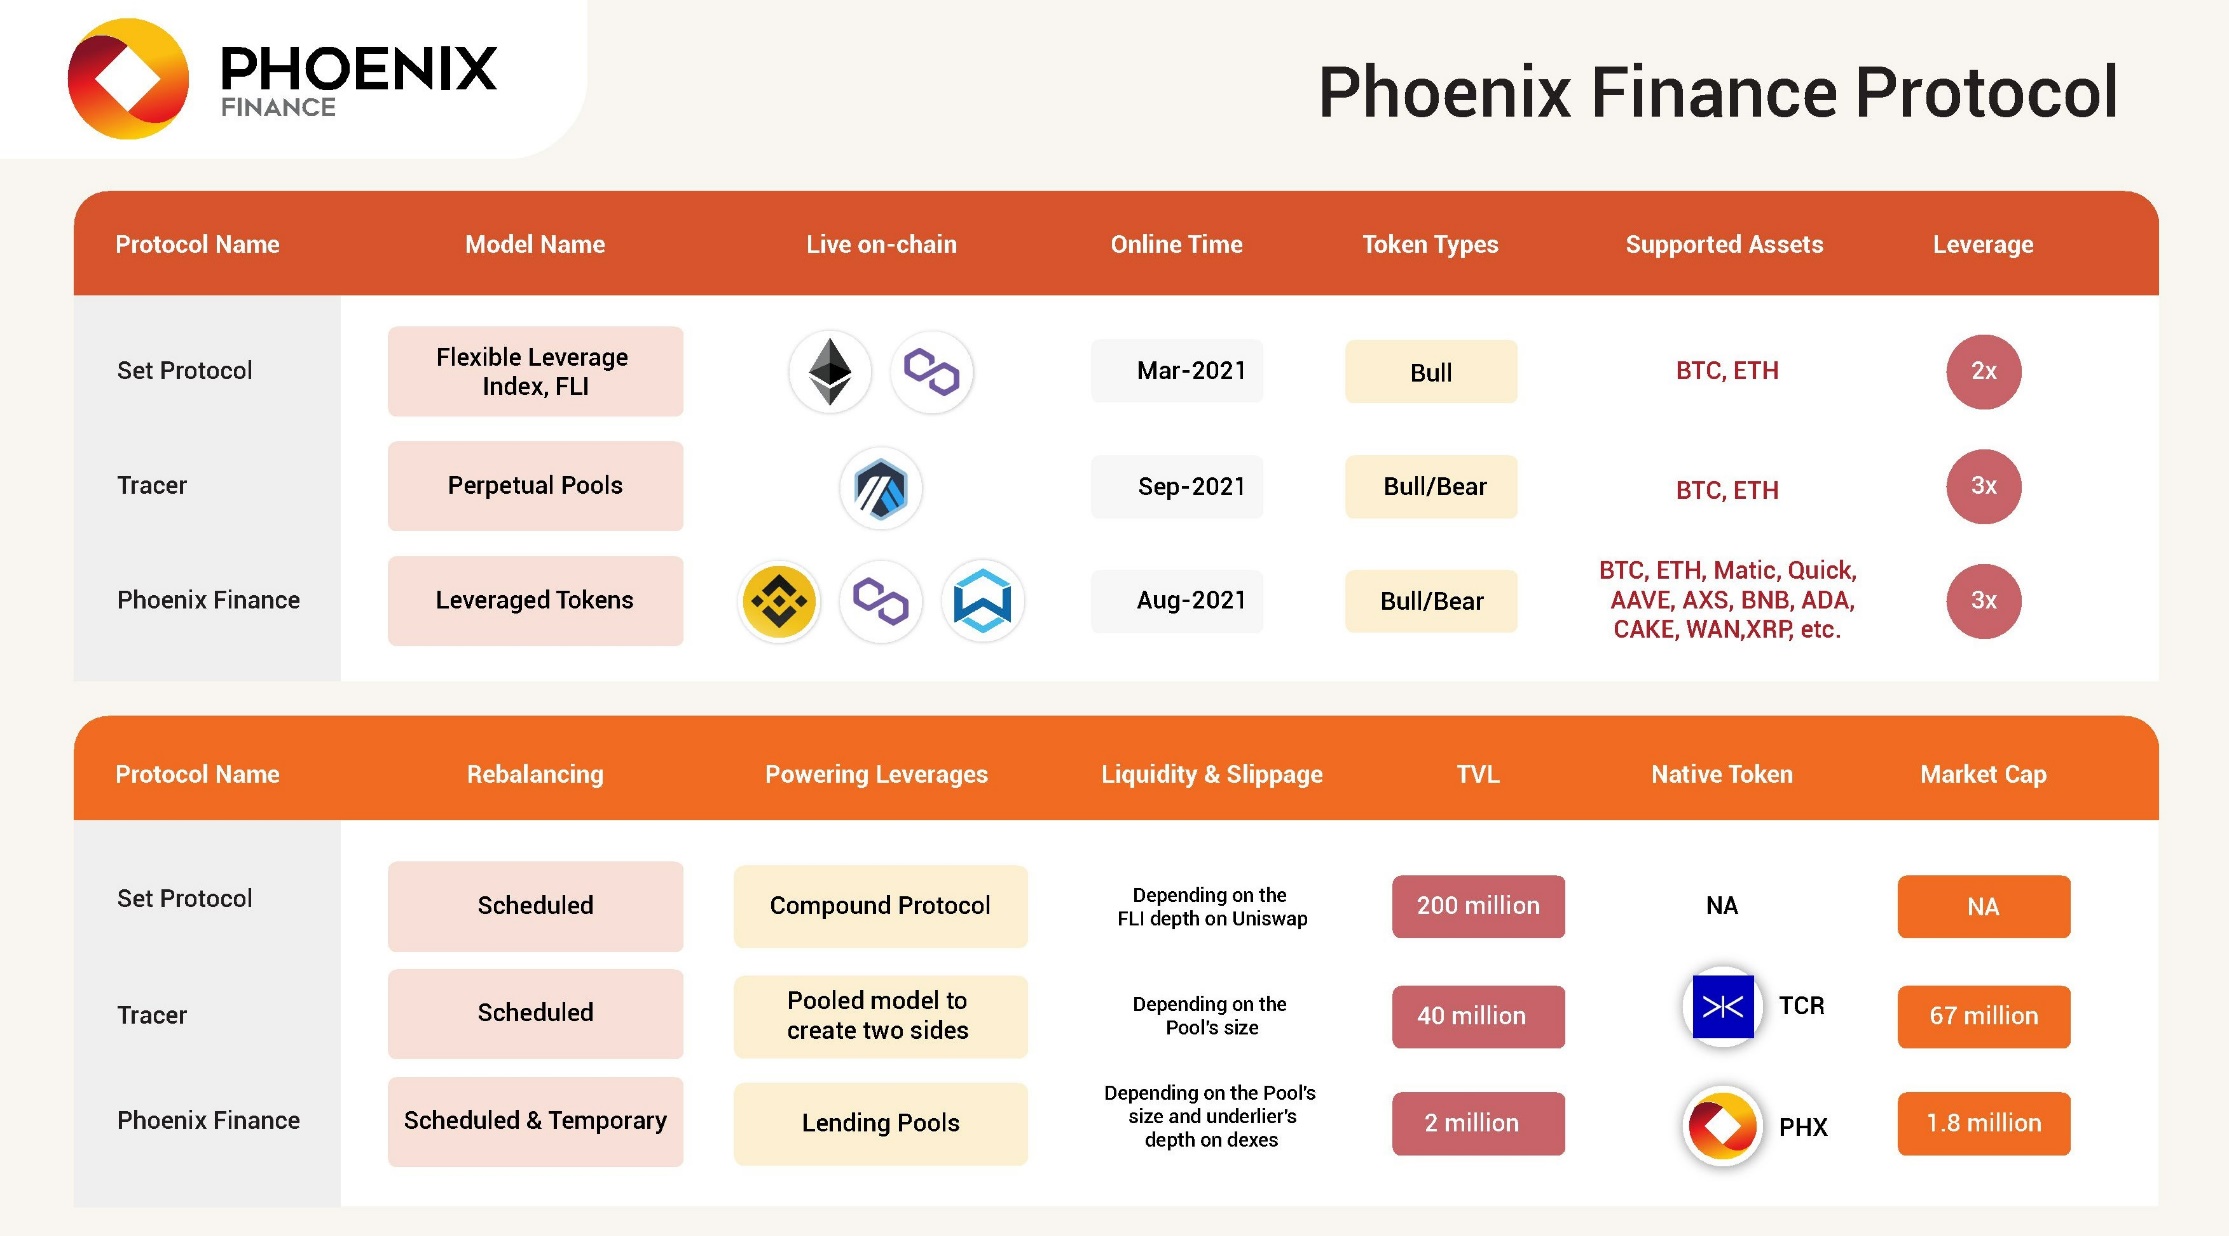
在本文中我們分析了市場上存在的三種去中心化杠桿代幣模型,包括 Set Protocol、Tracer 和 Phoenix Finance,并對三者建模上的差異予以對比。
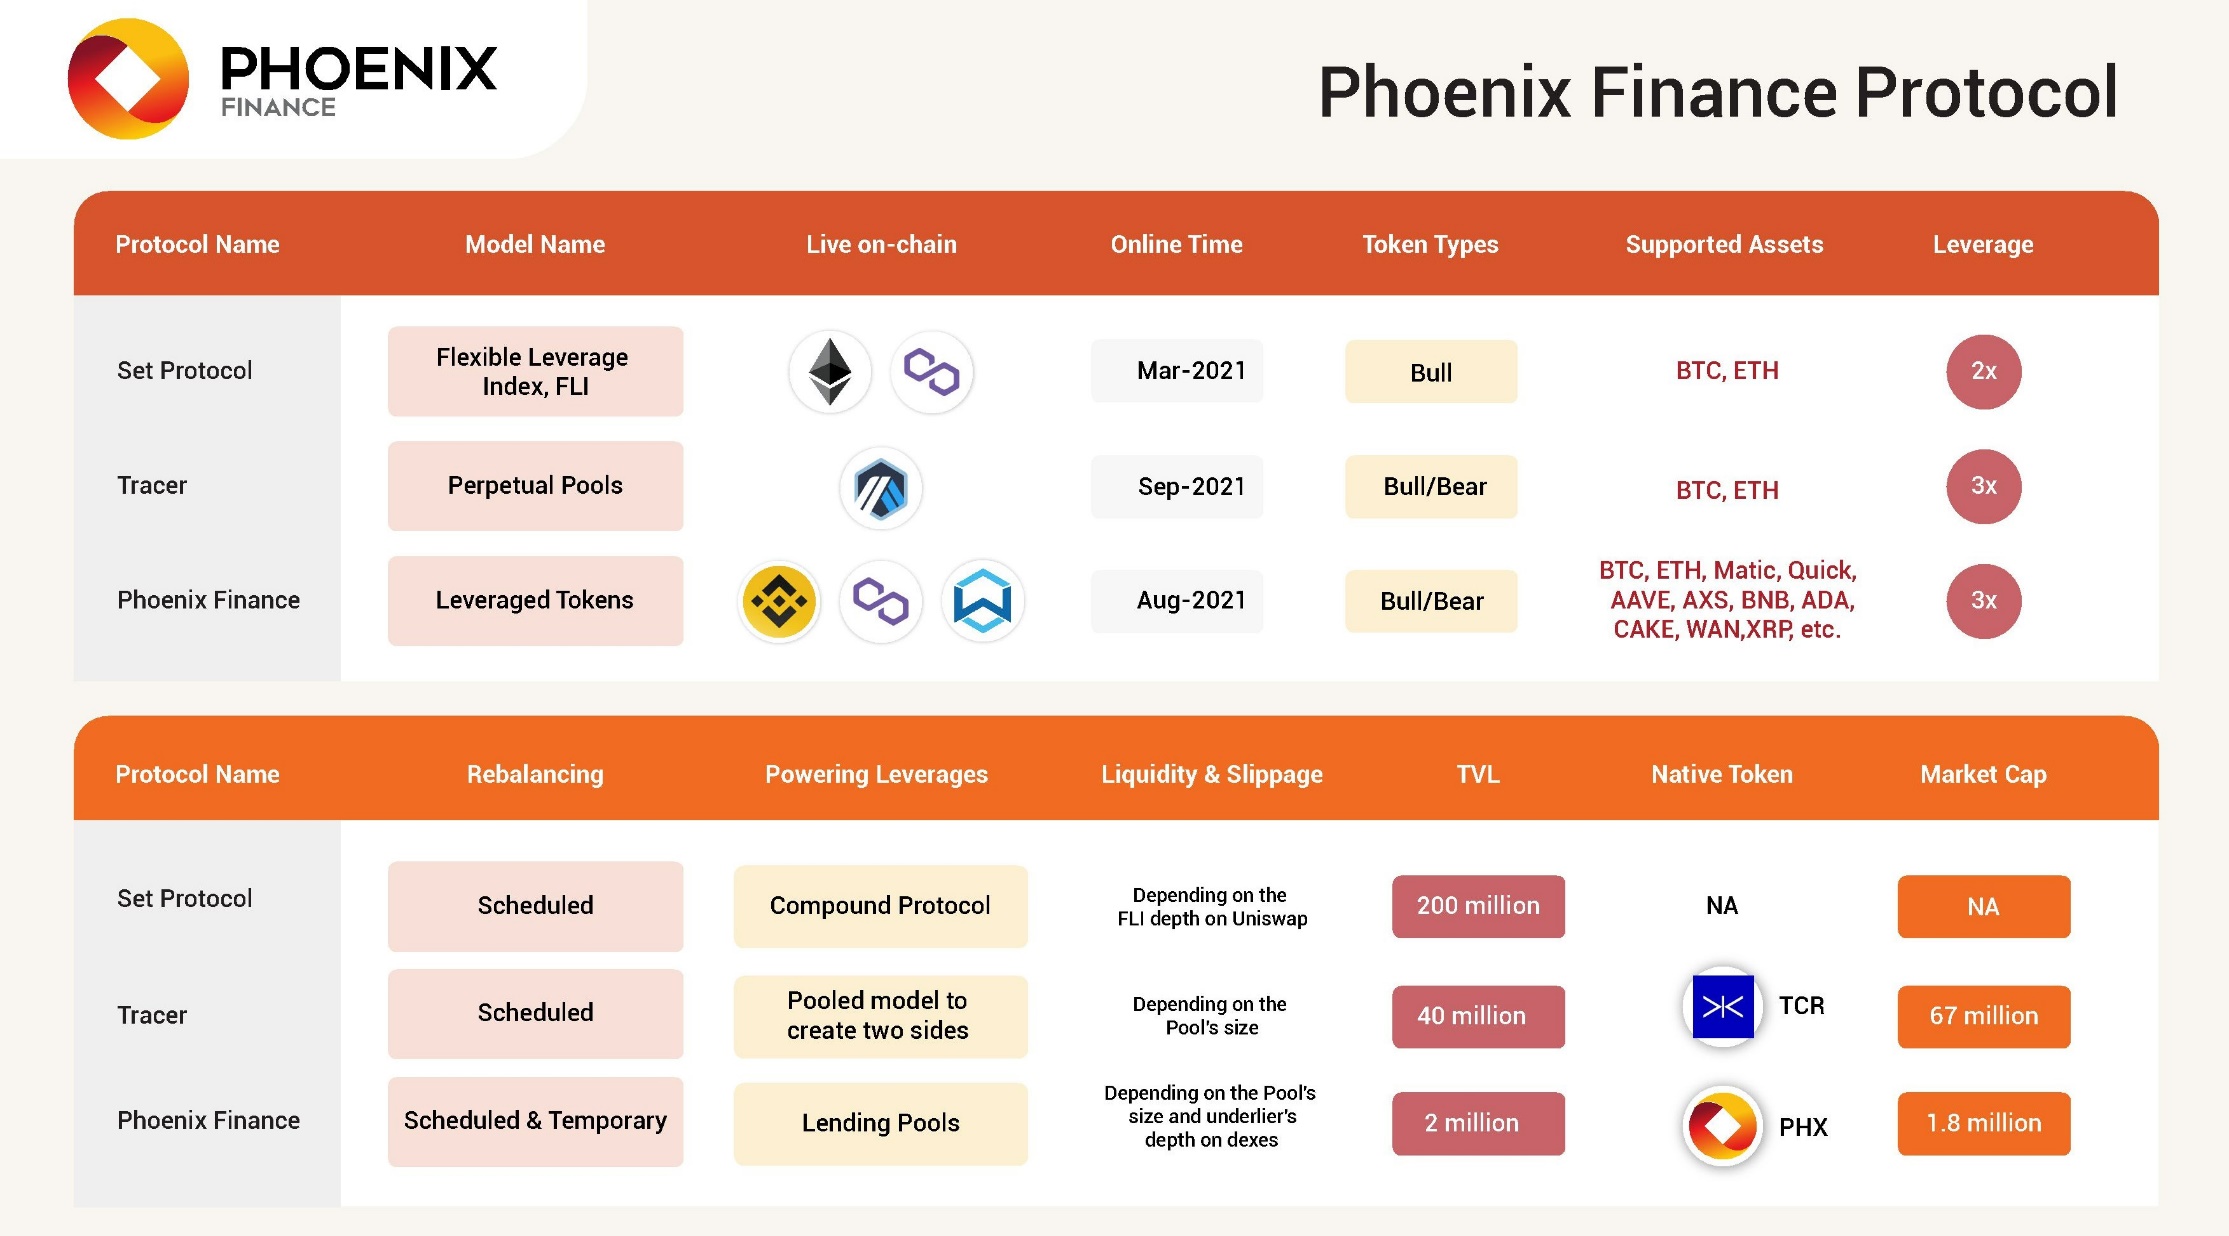
想要更深入地了解 DeFi 杠桿代幣模型,請參閱 此處 和 此處 之前發表的文章。
Set Protocol簡介Set Protocol (或稱 Tokensets) 是一個 DeFi 資產管理平臺,目前存在于以太坊 和 Polygon 鏈上。資產管理人通過該 DeFi 協議,可以創建自己的加密資產風險敞口策略,Set Protocol 會將它們打包成 ERC20 代幣。其他人可以通過簡單地購買和持有 set tokens,來跟蹤或復制與資產與一攬子策略相同的風險敞口。
Set Protocol 的杠桿代幣模型稱為 FLI (Flexible Leveraged Index/ 靈活杠杠指數)的縮寫。它就像一個代幣化指數,跟蹤基礎資產的 2 倍杠桿敞口。現在,以太坊上的 Set Protocol 中有 BTC 2x 和 ETH 2x FLI,這意味著相關 FLI 的持幣者可以對 BTC 和 ETH 持有大約 2 倍杠桿的多頭頭寸。
模型機制如上所述,目前在 Tokensets 上活躍的產品有代表基礎資產 2 倍杠杠多頭頭寸的杠杠代幣,通常被視為「看漲代幣」。Set Protocol 正在與頂級 DeFi 借貸協議之一 Compound 合作,借入資產以鑄造此類代幣和再平衡目標杠桿,保障此類杠桿協議的機制順利運行。
FLI 代幣可以鑄造發行,也可以從二級市場上購買。當 FLI 代幣鑄造發行時,它們是由合約創建的。當購買 FLI 代幣時,它們會在 Uniswap 的二級市場上進行交易。
我們以 ETH 2x FLI 杠桿代幣為例,看一下具體創建過程。
ETH 2x FLI 旨在將杠桿水平維持在 1.7-2.3x 之間。杠桿區間目標的設計是為了降低再平衡的頻率(再平衡會在以太坊上導致更高的成本),并減少因為持續的杠桿再平衡造成杠桿代幣財務表現的「意外」情形。
ETH 2x FLI 再鑄造過程中需要以 ETH 購買,為了讓 ETH 2x FLI 持幣者獲得杠桿交易,該協議首先將存入的 ETH 放入像 Compound 這樣的借貸協議中,然后將其轉換為 CETH。然后以存入的 ETH 作為抵押,協議將借入 USDC 并在 Uniswap 等 Dex 上用 USDC 買進額外的 ETH。然后該協議將 ETH 存回 Compound,并復制借入和購買流程,以便將該投資組合的 ETH 敞口加倍。 當贖回 ETH 2x FLI 代幣時,將進行相反的流程,與代幣鑄造或發行反向操作。
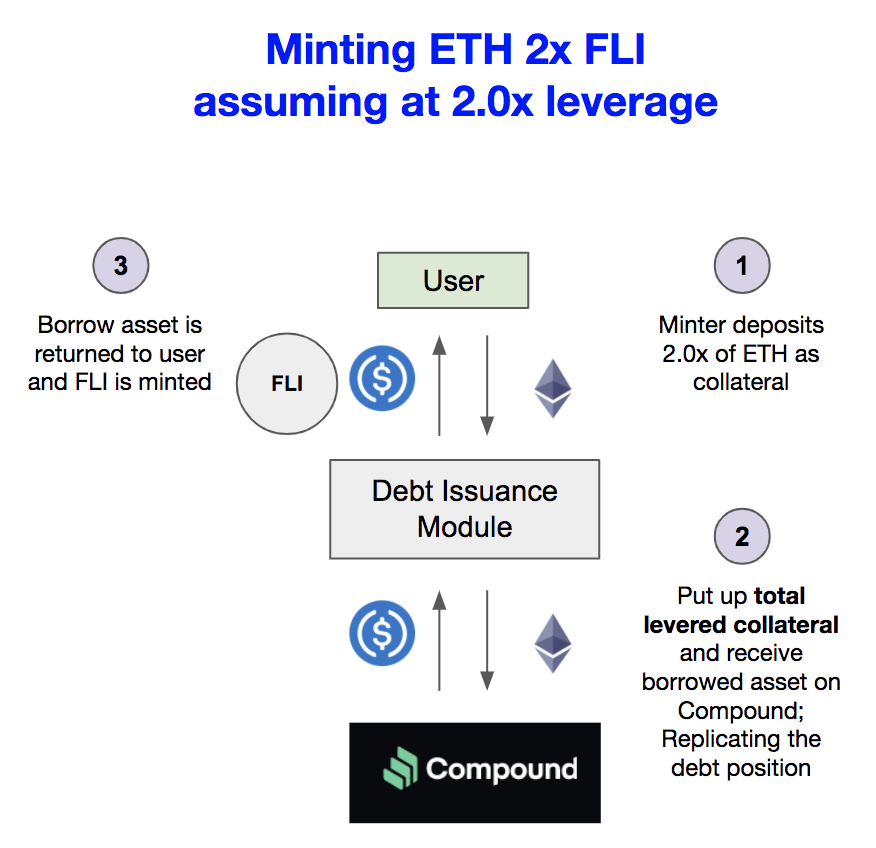
這種代幣鑄造和贖回過程,對于不太熟練的交易者來說可能是攔路虎,并且 gas 費用可能很昂貴,尤其是在以太坊上進行操作時。
為了優化交易體驗,該協議在 Uniswap 上創建了 ETH 2x FLI/ETH 流動性池。 用戶可以在 Uniswap 上買賣 ETH 2x FLI,并像任何其他 ERC20 代幣一樣享受標準 gas 費用。因此價格滑點和市場深度取決于 Uniswap 上的 ETH 2x FLI/ETH 流動性池。
BTC 2x FLI 代幣也適用相同的方法。
Fodl 等其他協議也采用了這種增加杠桿機制,它們雖然不是完全的杠桿代幣類的產品,但通過類似的借貸機制來提高杠桿。
市場規模Set Protocol 于 2021 年 3 月首次向市場推出了 ETH 2x FLI,隨后于 5 月推出了 BTC 2x FLI。根據 Tokensets 網站在 2021 年 10 月 18 日公布的數據,這些 FLI 代幣的市值正在迅速增長,到目前為止總金額已達到近 1.9 億美元。
Tracer簡介Tracer 是衍生品的去中心化協議。他們目前的實時產品稱為永續池(Perpetual Pools),于 2021 年 9 月在 Arbitrum 上推出。這是一種去中心化模型,用于創建不會過期或清算的杠桿代幣。
Tracer 的池化模型創建了杠桿多頭和空頭代幣,代表各自的杠桿敞口,并可在二級市場上交易。多頭和空頭代幣是交易對手,一方的利潤即是對方的損失。
模型機制Set protocol 的杠桿是通過集成借貸協議來創建的,與其不同的是,Tracer 的流動性 / 抵押品池是為鑄造杠桿多頭和空頭代幣而創建的。每個抵押池都有兩個彼此相對的頭寸方,即多頭和空頭。雙方都以抵押品資產為價值支撐,多頭代幣和空頭代幣成對出現。當價格發生變化時,池中支撐多空雙方的抵押品也會發生相應的變化,導致等價杠桿代幣的價格進而發生變化。
例如,如果底層資產的價格上漲,多頭代幣將從空頭代幣池中獲得一些抵押品。如果底層資產價格下跌,空頭代幣將從多頭代幣池中獲得部分抵押品。兩個代幣之間所轉移的抵押品數量,由嵌入在合約中的算法計算。為避免清算,Tracer 應用「權力杠桿」模型來計算價值轉移量。
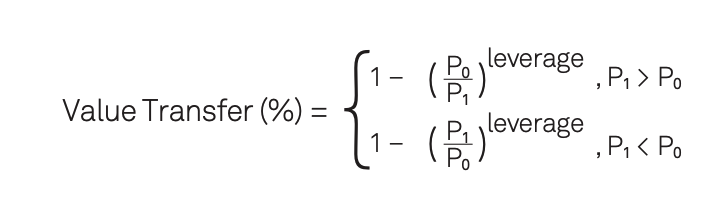
要想更深入了解,請查看 Tracer 的文檔。如同其他杠桿模型一樣,這一模型可以有效地防止任何一方陷入血本無歸,即不會爆倉。
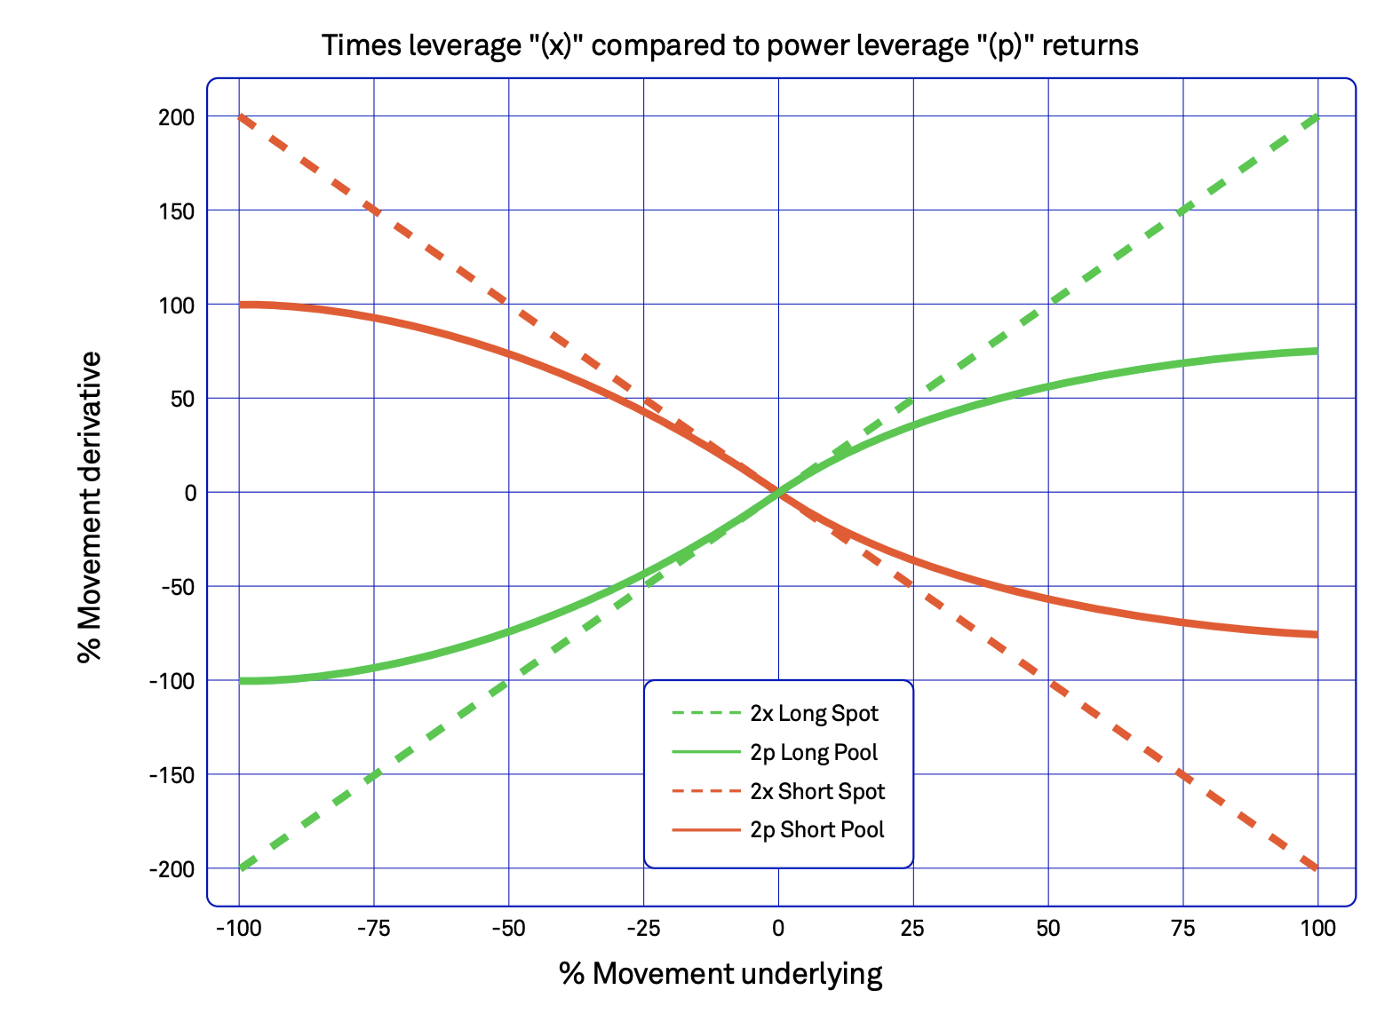
所有的價值轉移和相對杠桿每小時「更新」一次(就像其他杠桿代幣模型中的預定再平衡一樣)。這種機制將根據上述算法觸發轉移并鑄造 / 銷毀代幣。
請注意,一個永續池不一定總是在杠桿代幣的兩側頭寸持有等量的抵押品。換句話說,池中的杠桿代幣很可能會出現偏差。
偏差可能導致抵押品較少的一方具有較高的「利潤杠桿」和較低的「虧損杠桿」。換句話說,抵押較少的一方將放大收益,損失相對而言則較少。這將為抵押品較少的一方提供激勵。從某種意義上說,這類似于永續合約中的 funding rate 機制。
因此,Tracer 模型中的偏差決定了杠桿代幣的實時杠桿水平。即使再平衡,多頭和空頭代幣也不一定保證固定的杠桿水平,多頭和空頭幣對也不會對稱地表現出彼此相反的走向。
市場規模Tracer 的 Perpetual Pools 還只是剛剛起步,2021 年 9 月推出。 截止 11 月,其總鎖倉價值(TVL)約為 4000 萬美元。
Phoenix Finance簡介Phoenix Finance 是一種專門用于加密金融衍生品的 DeFi 協議。目前它已推出兩個 DeFi 產品,去中心化期權和杠桿代幣模型,都運行在 Polygon、幣安智能鏈(BSC)和萬維鏈(Wanchain)上。
Phoenix Finance 的杠桿代幣模型非常靈活,不僅包括 BTC 和 ETH,還有越來越多的其他幣種幣,如 Matic、Quick、AAVE、AXS、BNB、ADA、CAKE、WAN、XRP、WASP 等,分布在三個鏈上,分別提供 3 倍杠桿。
模型機制與 Set protocol 一樣,杠桿代幣由借貸協議支持。不過 Phoenix Finance 創建了自己的貸款池來為杠桿賦能。穩定幣池提供「看漲代幣」,而由底層資產組成的池則用于「看跌代幣」。用戶可以將資產貢獻到借貸池中,通過借貸資產來支持杠桿,同時賺取被動收益和挖礦獎勵。貸款 APY 取決于資金池的利用率。
據產品文檔稱, Phoenix Finance 暫時不與其他借貸協議整合的原因是:
出于安全原因,像 AAVE 或 Compound 這樣的貸款協議有自己的抵押率要求。因此,雖然周期性借款可以為某些杠桿提供動力,但在很大程度將受限于滿足其抵押率要求。 例如,設立相當于抵押品總價值 60% 的貸款上限,可能獲得的最大杠桿為 1/(1–60%)=2.5。要建立比這更高的杠桿是不可能的。在極端市場條件下,借貸協議可能面臨流動性問題。當借貸流動性耗盡時,所有存入借貸資產將被占用。(就像 2021 年 10 月末 AAVE 發生的擠兌情況 一樣)屆時貸方將沒有流動性將其資產從資產池中提取出來。當觸發再平衡時,杠桿代幣可能非常危險,因為必須進行一系列交易以維持目標杠桿水平。在極端情況下,因未能維持杠桿水平,可能會導致整個杠桿代幣被清算。在 Phoenix Finance 平臺購買杠桿代幣時,通過合約鑄造代幣而觸發一系列交易。該協議將自動從借貸池中借入資產,并整合去中心化交易所, 以交易目標代幣。例如,在 Polygon 鏈上,3x ETH 看漲代幣將借入 USDC,并在 Quickswap 上用它們換取 ETH。交易滑點取決于等效 dex 池上的 ETH/USDC 資金深度。在賣出杠桿代幣時,它們被贖回,并且將執行相反的交易。
換句話說,用于支持協議杠桿的借入資產由杠桿代幣的總資產和交易本身作為抵押。這不屬于非足額抵押,且足夠靈活,可以為任何目標杠桿水平賦能。 當然,杠桿越高,意味著風險也越高。
市場規模Phoenix Finance 的杠桿代幣還很稚嫩,流動性相對較小。但憑借其靈活性,它在未來具有很大的增長潛力。
總結在 2021 年還剩最后兩個月的時間點,我們對去中心化杠桿代幣的總結暫時告一段落。杠桿代幣是為交易者提供穩定杠桿的重要工具,但去中心化模式仍處于襁褓期。成為參與協議開發的觀察者、交易者和構建者,是一種極大的樂趣。
我希望幾個月后再次更新這篇文章時,能給讀者帶來更多信息。那時再見!
來源鏈接:medium.com
 jay