


以能源为导向的投资者不可能不注意到荷兰法院上周做出的针对壳牌公司的判决。这是能源巨头首次被要求对与其内部活动无关的排放负责。从根本上说,它要求壳牌公司在2030年前将其计划的碳强度减少45%,包括“Scope-3”排放。这比它已经公开承诺的时限早了20年左右。
对于那些不知情的人,范围3的排放包括使用公司提供的产品对消费者造成的影响。根据这一决定,购买汽油或柴油会对气候产生影响,而法院的意图——尽管没有明确说明——是明确的。少生产石油,少生产精炼石油产品。
该决定参考了几项著名的协议和来自欧洲的大学和准政府工作组的学术立场发现。其中包括:当然,壳牌将根据其公司网站发布的新闻稿对这一决定提出上诉。
另外两家大型综合能源公司在年度会议上也遭遇了意料之外的挫折,维权团体取得了一些意想不到的胜利。Engine #1是一家小型维权基金,得到了一些主要投资者基金的支持,比如贝莱德,成功地在埃克森美孚(NYSE:XOM)的年度股东大会上批准了他们的董事名单。在纽约证券交易所:CVX的雪佛龙年度会议上,一项旨在加快其脱碳计划的激进提议获得了61%的股东的赞同,这将迫使壳牌进行同样的“早晨后照镜子”式的反省,而这正是壳牌必须(或应该)进行的。
正如《华尔街日报》下面的一篇文章所指出的那样,这一案件如果在随后数年的上诉中得到支持,很可能成为未来气候相关法律纠纷的一个先例。
风险咨询公司Verisk Maplecroft的分析师Liz Hypes说:“这个案例确实为其他能源密集型行业的挑战打开了大门。”其他可能面临诉讼的行业包括农业、运输和采矿,所有这些行业都已经因为排放问题成为监管机构和公民社会的目标,希普斯补充说。
《华尔街日报》
因此,可以肯定的是,随着世界各地的环保游说团体注意到这一点,其他石油公司将受到攻击。我认为,由于长期销售石油和天然气产品,遗留下来的“老”石油公司正面临着最大的威胁。也许他们中很少有人像壳牌公司那样搬起石头砸自己的脚。
壳牌自己对石油和天然气生产对气候的影响进行的内部评估,以及他们没有将自己的研究通知各国政府,是这起诉讼“类似于香烟解决方案”的基础的一部分。在20世纪90年代,通过泄露的文件,主要的香烟制造商被发现知道吸烟的风险,并在这一事实上误导公众。以下是壳牌80公司关于气候影响的内部报告中无意间“泄露”的一些废话。
壳牌的分析师还警告说,“特定生态系统的消失或栖息地的破坏”,预计“径流量、破坏性的洪水和低洼农田的淹没”会增加,并说“需要新的淡水来源”来弥补降水的变化。全球气温的变化也将“彻底改变人们的生活和工作方式”。总而言之,壳牌公司总结道,“这可能是有记录以来最大的变化。”
《卫报》
用法律术语来说,像这样的内部报告通常被称为“确凿的证据”。在烟草公司的案例中,情况确实如此,在过去几十年里导致了数千亿美元的赔偿。在本文中,我们将指出这些不利结果对这些大型综合性石油公司可能造成的后果。
一个石油公司的垃圾,另一个的宝藏?
不可能清楚地描绘出实际的球场事件。不过,趋势是可以观察到的,随着石油公司对这些事件做出反应,趋势可能会复制或扩大。
我认为,你将看到的一个反应是,超级石油公司将进一步削减其上游资产组合。它几乎不得不遵循这些路线,因为他们试图将自己与这类诉讼隔离开来。有人认为,这可能会打破石油和衍生品纵向整合的Super Major上下游模式。
随着石油公司退出利润丰厚的成品油业务,下游地区已经出现了这种情况。未来几年,多达五分之一的美国炼油厂将面临关闭或改作生物柴油的命运。壳牌今年一直在以惊人的速度削减炼油产能,过去几周售出了两家。阿拉巴马州的炼油厂似乎特别便宜——一个9万桶/天的炼油厂需要7500万美元??另一个是它的大型鹿园炼油厂,将被墨西哥国家石油公司收购。墨西哥正在以34万桶/天的产量获得美国最大炼油厂的控制权。
随着这些公司在未来数月或数年重新评估其商业模式,我认为新项目获得批准将更加困难。许多新发现,如壳牌和雪佛龙的墨西哥湾,豹发现刚刚宣布将看到一个额外的审查层。由于其在墨西哥湾的巨大的Perdido枢纽,Leopard似乎是一个扣板,因为它是“优势”的石油,它可能仍然是。但这样的判断是否会让壳牌重新评估其在美国深水领域的地位呢?
我并不是在预测壳牌会做出这样的自毁举动,但在这一点上,我们必须考虑到这一点。记住,他们在自己的国家受到法院的命令,要在未来的8.5年里大幅减少排放。带来像Leopard这样的新发现可能会阻碍这一重要目标的实现,并导致它无法达到批准的标准。
上述猜测的一个可能结果是,我认为这将为新公司的介入创造机会。我认为,没有海外敞口的美国国内公司和外国国有石油公司都会注意到这种高评级的投资组合,并填补空缺。
如果资产被低价出售,西方石油公司会采取行动吗?我想他们可能会。显然,西方石油公司不可能举债,但有了现金,如果壳牌决定出售Perdido的折叠资产,这也不是问题。由于收购阿纳达科油田,西方石油公司已经是墨西哥湾最大的石油运营商之一。在这个行业,规模很重要。
也许是道达尔(Total)或中海油(CNOOC)等美国近海油田和墨西哥湾油田的少数合作伙伴,也可能是Talos或Kosmos Exploration等规模较小的公司。或者HESS (NYSE:H)会承担这样的资产运营,并扩大他们在墨西哥湾的足迹?也许像加拿大自然资源公司(纽约证券交易所代码:CNQ)这样能赚钱的加拿大公司有机会在49度线下站稳脚跟?他们已经在这里卖了很多石油,为什么不提炼呢?
这些公司中有许多在墨西哥湾有重要的运营商和非运营商的利益,可能会很高兴有机会捡起壳牌的尸体。
美国石油资产将变得更有价值
我在这个问题上反复讨论了好几年了。总部位于美国的石油和天然气资产被低估,进而,拥有这些资产的公司也被低估。特别是在管道方面,正如我在去年《石油价格》的一篇文章中所指出的。这一概念也适用于上游资产。我认为这是有几个原因的。
美国法院在涉及广泛的气候变化诉讼方面表现出了更大的克制,而大型石油公司在美国的记录也比欧洲好得多。许多案件被驳回,因为法院选择把这个问题推给国会。Gizmodo发表的一篇文章阐述了环保人士对这种司法上的不情愿的失望。
2018年,在埃克森美孚和雪佛龙等被告令人沮丧地表示“全球变暖是一个重要的国际问题,关系到地球上的每一个国家”之后,纽约针对能源公司故意促成气候危机的案件被驳回。他们问,特定的公司如何承担全球问题的责任?尽管100家公司要对全球超过70%的温室气体排放负责,石油公司也资助了持续数十年的否认和拖延运动,直到今天。尽管如此,法院还是同意并驳回了这一诉讼,并辩称“不应该由司法来改善”气候危机。
Gizmodo
谁知道这种不情愿是否会继续下去,但迄今为止司法上所表现出来的谦逊树立了一个先例,其他法学家可能会效仿。
美国的石油和天然气基础设施非常庞大,随着价格上涨,利润将会非常巨大,我将在下一节详细介绍。考虑这一点。美国石油和天然气运营商重组,以每桶30美元的油价盈利。在65美元或70美元的价位上,他们将会大赚一笔。
这里的两分法是,当那些希望与石油保持距离的公司出售资产时,其他公司会发现这些资产是不可抗拒的,它们几乎会立即增加自己的利润。
石油将变得更加昂贵,超级石油公司的时代可能即将结束
持续了7年左右的廉价能源时代即将结束。总而言之,我认为,随着美国乃至全世界意识到石油是不可替代的,美国公司,尤其是20亿至300亿美元的独立公司,将获得巨额利润。
所有形式的替代能源都有刚刚开始出现的问题。风能和太阳能需要大规模的金属开采,而这可能是不可持续的。太阳能农场在脆弱的环境中占据了数千公顷的空间。从本质上讲,氢需要自由电才能将氢分子从水或天然气流中分离出来,而且具有很强的腐蚀性。生物燃料,像乙醇,产生的能量密度比石油产品低,需要更多的能量来完成相同的工作量。能源行业没有免费的午餐,目前向可再生能源的转变将确保石油变得更稀缺、更昂贵。
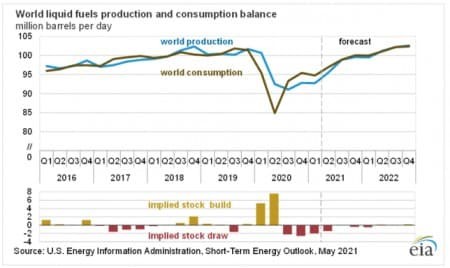
由于过去10年的多次价格暴跌导致多年投资不足,供应将会吃紧。如下面的EIA图表所示,没有太多的lagniappe(额外的)。
我不认为欧佩克+会通过显著提高产量来扰乱这一市场。他们一直在祈祷布伦特原油能涨到70美元,而我们刚刚超过了。有了过去七年的智慧,当成功终于到来时,他们为什么要篡改自己帮助策划的成功呢?在我看来,他们不会。
美国页岩油开采商也不会以有意义的方式提高产量。不惜任何代价开采和增长的时代已经过去,公司更关注于清理资产负债表,回报长期受苦的股东,而不是扩张。一家又一家的公司都制定了“维持资本支出”的计划,以将生产维持在当前水平或非常温和地增长。
不可否认的是,其中也存在政治因素。美国政府将对石油行业设置障碍,只要它能从中获得政治资本。我还应该指出,这种心态可能会突然发生变化。大多数美国司机从未坐过加油管道。如果这种情况发生,人们的心态将迅速改变。然而,由于能源基础设施和人员配备已经崩溃到只能维持当前产量的水平,实际生产更多的石油还需要时间。
在可预见的未来,所有这些都将导致供应吃紧,并推高能源消费者的成本。世界可能会震惊地发现,我们是如何迅速地从刚刚走过的能源丰富的时代,过渡到一个能源供应非常宝贵的时代。
最后,正如之前所指出的,随着这些石油巨头、传统石油生产商试图限制自己对气候诉讼的敞口,超大型石油垂直整合模式可能会被载入史册。
 jay
中海石油(ADR)(CBLUY.US)5月10日收盤報6.98美元/股
中海石油(ADR)(CBLUY.US)5月9日收盤報6.98美元/股
中海石油(ADR)(CBLUY.US)5月7日收盤報6.98美元/股
中海石油(ADR)(CBLUY.US)5月6日收盤報6.98美元/股
中海石油(ADR)(CBLUY.US)5月2日收盤報6.98美元/股
中海石油(ADR)(CBLUY.US)5月1日收盤報6.98美元/股
中海石油(ADR)(CBLUY.US)4月30日收盤報6.98美元/股
港股收評:恒生指數漲0.09% 石油、煤炭股走強,萬科企業跌超6%
中海石油(ADR)(CBLUY.US)4月29日收盤報6.98美元/股
中海石油(ADR)(CBLUY.US)4月26日收盤報6.98美元/股
中海石油(ADR)(CBLUY.US)4月24日收盤報6.98美元/股
中海石油(ADR)(CBLUY.US)4月22日收盤報6.98美元/股
港股午評:三大指數盤中均漲超2.5%,科技股拉升,黃金、石油跌勢明顯
中海石油(ADR)(CBLUY.US)4月19日收盤報6.98美元/股
港股收評:恒生指數跌0.99% 石油股逆勢拉升,微盟集團大跌超17%
港股午評:中東局勢升級!科指一度大跌3.7%,避險升溫石油股、黃金股上揚
中海石油(ADR)(CBLUY.US)4月17日收盤報6.98美元/股
中海石油(ADR)(CBLUY.US)4月16日收盤報6.98美元/股
中海石油(ADR)(CBLUY.US)4月15日收盤報6.98美元/股
美銀證券:維持中國石油股份(00857)“買入”評級 目標價9港元
