


油价似乎不会停止,ICE布伦特原油目前的交易价格轻松超过60美元/桶。显然,欧佩克+削减正在发挥作用,而全球复苏的希望正在发挥很大的作用。鉴于市场将进一步收紧,我们认为价格将进一步上涨
供应减少加速了紧缩进程
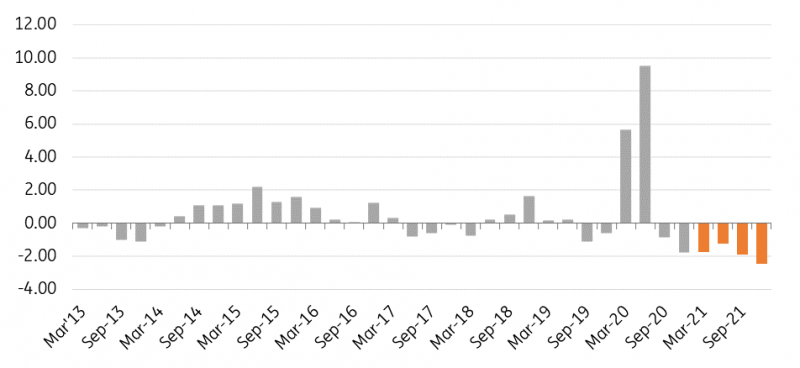
沙特阿拉伯今年年初宣布的进一步减产,显然有助于加快石油市场的再平衡。沙特阿拉伯额外削减了100万桶/天的产量,其他欧佩克成员国(俄罗斯和哈萨克斯坦除外)保持了产量水平不变,这确保了市场将在21年第一季度继续减少库存,尽管1月份出现了封锁浪潮。
欧佩克+认为,到今年6月,OECD的库存将回到5年平均水平以下,而IEA估计,2020年12月底OECD的库存略高于5年平均水平1.38亿桶。
市场趋紧也反映在布伦特原油和西德克萨斯中质原油的远期曲线上,这两种原油现货溢价都很高。在2020年4月交易的期货溢价接近4美元/桶后,ICE布伦特原油现货溢价约为0.6美元/桶。与此同时,12个月的现货溢价超过5.4美元/桶,而去年4月的期货溢价约为15美元/桶。
需求复苏的希望
推动价格上涨的不仅仅是供应紧张,对全球复苏日益增长的希望也起到了推动作用,因为我们看到Covid-19病例再次减少,疫苗也开始推出。这确实意味着,我们离某种形式的常态回归又近了一步,这应该会支持石油需求。我们仍然认为,需求复苏将是一个漫长而缓慢的过程,只有进入今年下半年,我们才会看到更为强劲的复苏。
我们预计2021年石油需求将增长650万桶/天,而在2020年下降了1000多万桶/天。21年第二季度应该是同比增长最强劲的季度,约为1400万桶/天,但这明显反映了20年第二季度的低基数,当时由于2019全球卫生事件封锁,需求触底。我们仍然预计今年结束时需求将低于2019年的水平,但随着我们度过2022年,我们应该会看到恢复到大流行前的水平。
全球石油市场季度平衡(MMbbls/d)
通胀预期吸引投资者
撇开基本面不说,还有一些外部因素证明,它们不仅对石油有利,对更广泛的大宗商品也有利。随着我们看到世界各国央行采取了超宽松的货币政策,再加上财政刺激,通胀预期正在上升。鉴于大宗商品在某种程度上被视为对冲通胀的工具,这些日益增长的预期已导致投资者兴趣大幅上升。
如果我们看看ICE布伦特原油的投机性仓位,就会发现近几个月该仓位大幅增加,净多头回到去年2月时的水平。然而,更有趣的是,在管理资金部分,我们也看到了大量的价差头寸,这表明我们看到投机者利用远期曲线的反向结构。
好价格预期
我们在进入2021年的时候对石油市场抱着乐观的态度,但很明显,沙特阿拉伯的额外减产、不断增长的需求希望、不断上升的通胀预期以及更广泛的美元疲软都意味着市场前景比我们预期的更加乐观。
因此,我们调高了对油价的预测,预计2021年ICE布伦特原油平均价格为65美元/桶,而之前的预测为60美元/桶。尽管我们认为今年上半年的进一步上涨有限,但我们认为下半年的上涨幅度会更大,因为预计这段时间内需求复苏会更强劲。
虽然我们调高了预期,但仍存在明显的下行风险。首先,虽然我们看到了疫苗的推出,但我们仍有可能看到Covid-19的进一步浪潮,这将对需求造成压力。其次,美联储(fed)任何缩减债券购买计划的迹象,都可能对包括石油在内的风险资产构成压力。第三,伊朗原油产量的迅速回升可能会减缓市场再平衡进程。然而,就目前而言,我们最早也要到今年晚些时候才能看到伊朗石油供应的大幅回升。最后,欧佩克+在3月4日的会议上无法就下一步减产达成一致的风险始终存在。
荷兰国际集团石油价格预测
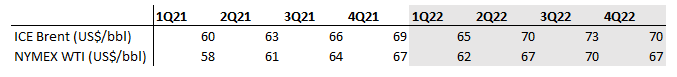
OPEC+现在在做什么?
下个月,欧佩克+将尽一切可能避免再次出现2020年3月的会议,上一份协议在那次会议上破裂。这将是一次有趣的会议,对于该集团下一步应该做什么,可能会有一些不同的看法。尽管沙特阿拉伯额外的100万桶/天的自愿减产将于3月底到期,但该集团将需要决定是否继续维持目前的产量水平或开始减缓减产。
俄罗斯可能会向欧佩克施加压力,要求其减缓减产。政府的评论暗示,市场已经达到平衡。他们将发现,在ICE布伦特原油价格远高于60美元/桶的情况下,很难证明继续从市场上拖延大量供应的合理性。
根据最初的协议,该集团应该削减580万桶/天,然而,由于沙特阿拉伯和其他大多数产油国的自愿削减幅度保持不变,3月份的削减水平将略高于800万桶/天。该集团不太可能将略高于220万桶/天的供应量重新投入市场,因为它意识到市场会对这一决定望而却步。然而,肯定有一定程度的放松空间,尽管这在很大程度上将取决于沙特阿拉伯决定以多快的速度从其额外的自愿减产中恢复产量。
OPEC+也要确保市场不会进一步大幅上涨,至少在相对短期内不会,因为美国的钻井活动可能会迅速恢复。如果油价进一步大幅走强,可能不仅会导致欧佩克内部,也会有越来越多的消费者呼吁OPEC+采取更积极的减产措施。
美国生产商将作何反应?
随着油价的回升,美国的上游活动有所增加,钻井和完井活动也有所增加。贝克休斯的数据显示,自去年8月以来,美国的石油钻机数量增加了134台,钻机数量超过300台。这与covid -19前的水平仍有很大差距,但显然,随着价格环境的走强,钻井活动只会进一步增加。
如果我们看一下WTI的远期曲线,虽然它现在处于深度现货溢价,但直到2023年底,该曲线一直在50美元以上交易,这应该足以激励美国生产商增加钻井。CFTC的WTI仓位数据显示,自年初以来,生产商的套期保值活动有了相当大的增加,因为沿曲线的价格水平更具吸引力。
目前,美国石油产量预计将在2021年每年下降3亿桶/天,平均略高于1100万桶/天,然后在2022年恢复增长到5亿桶/天。然而,如果我们继续看到目前的价格走强,有潜在的上行空间,特别是2022年及以后。
 jay
傳百利天恒(688506.SH)最快明年初赴港上市 集資約5億美元
中聯重科(ADR)(ZLIOY.US)5月10日收盤報7.51美元/股
紫金礦業(ZIJMF.US)5月10日收盤報2.35美元/股,漲4.44%
紫金礦業(ADR)(ZIJMY.US)5月10日收盤報44.58美元/股
滬杭甬高速(ZHEXF.US)5月10日收盤報0.65美元/股
山東昱合(YUII.US)5月10日收盤報0美元/股
信義玻璃(ADR)(XYIGY.US)5月10日收盤報25美元/股,跌1.31%
新奧能源(ADR)(XNGSY.US)5月10日收盤報39.12美元/股,漲4.63%
永利澳門(ADR)(WYNMY.US)5月10日收盤報10.2美元/股,跌0.97%
武漢通用(WUHN.US)5月10日收盤報0美元/股
永利澳門(WYNMF.US)5月10日收盤報0.97美元/股
旺旺中國(ADR)(WWNTY.US)5月10日收盤報29美元/股
創科實業(ADR)(TTNDY.US)5月10日收盤報71.48美元/股,跌0.68%
無線電視(ADR)(TVBCY.US)5月10日收盤報0.81美元/股
信利國際(ADR)(TRUHY.US)5月10日收盤報3.32美元/股
中國航信集團公司(ADR)(TSYHY.US)5月10日收盤報13.89美元/股,漲3.32%
騰訊(TCTZF.US)5月10日收盤報47.5美元/股,跌0.26%
騰訊(ADR)(TCEHY.US)5月10日收盤報47.56美元/股,跌0.15%
太古(ADR)(SWRBY.US)5月10日收盤報6.75美元/股
太古(ADR)(SWRAY.US)5月10日收盤報8.75美元/股,漲0.23%
