


2020年末,风险天平转向大宗商品价格上涨,但随着这一年的结束,势头也发生了转变,有迹象表明,中国钢铁产量可能在2021年初见顶,而中国以外地区的钢铁产量增长将更为温和。澳大利亚是2020年唯一增加供应的主要铁矿石生产国,2021年很大程度上将取决于巴西产量的恢复。
早在去年12月,我们就曾强调过,大宗商品的风险平衡已经发生了显著变化,该市场可以被定义为一个由于中国强劲增长、全球财政和货币刺激以及持续的供应限制而产生的需求过剩的市场。因此,我们修正了对大宗商品价格的预测,预计到2021年下半年,价格仍将得到良好支撑。去年12月,铁矿石价格继续飙升,并在12月底达到每吨176美元的九年高点。当我们升级我们的预测认为,当前铁矿石的一部分举行集会与季节性前农历新年活动激增,因此,在铁矿石价格可能继续上涨到新年我们锁在结束3月预测的130美元/ t。今年1月份,铁矿石价格出现了回升,跌至150美元/吨。因此,我们没有修正对铁矿石价格的预测。
煤炭价格曾因中国的贸易限制而走弱,但海运市场的吃紧意味着,中国为被禁止的澳大利亚煤炭运输寻找替代品,将推动替代市场对澳大利亚煤炭的需求上升,支持价格的温和复苏。结果是,1月份的价格涨幅超过预期,Qld Met煤价格从93美元/吨反弹至140美元/吨。因此,我们将2021年3月的预测从125美元/吨提高到135美元/吨,将2021年12月的预测从120美元/吨提高到125美元/吨。在相同的时间内,纽卡斯尔煤价格从84美元/吨上涨至90美元/吨,动力煤的涨幅较小。我们对动力煤的预测做了小幅调整,从80美元/吨上升到85美元/吨,从12月份的73美元/吨上升到75美元/吨。
对所有其他商品而言,3月当季的市场估值略有下降,但它们的情况没有显著变化
铁矿石和煤炭需求将在2021年保持良好支撑。
截至去年12月,中国钢铁产量增长8%,远高于预期,2020年的总产量比2019年增长6%。因此,到2020年,全球对铁矿石和煤炭的需求基本持平,因为今年全球钢铁总产量仅下降了-1%,中国钢铁产量的激增抵消了全球钢铁总产量9%的下降。随着今年下半年世界其他地区的钢铁产量有所回升,中国保持了创纪录的月度生产速度,导致12月份全球钢铁产量比上年同期增长6%。在COVID中断的高峰期,全球钢铁产量在截至4月份的一年中下降了-14%。与钢铁投入价格同样重要的是中国生铁产量(高炉产量)的激增,截至12月,中国生铁产量增长了11%,2020年的总产量比2019年增长了9%。西太平洋银行预计,2021年中国生铁产量将进一步提高2%。生铁产量与粗钢产量相比的强劲增长有利于铁矿石和煤炭价格,因为与电弧炉相比,高炉每吨产量使用更多铁矿石和煤炭。
2020年推动铁矿石价格上涨的另一个因素是中国制造业在2020年初的调整,导致废钢供应减少。随着制造业的大幅复苏,这种情况已经发生逆转,废料供应的增加将使2021年的废钢价格有所下降,从而提高电炉的盈利能力。随着2021年电弧炉产量的上升,这将进一步抑制对铁矿石和煤炭的需求。
尽管2020年下半年需求的复苏是铁矿石和中国国内煤炭价格飙升背后的一个关键因素。西太平洋银行预测,2021年中国钢铁产量将增长2%(因为今年晚些时候的适度调整不会完全抵消早些时候的增长),随着世界其他地区钢铁产量增长8%,2021年全球粗钢产量将增长5%左右。由于2021年生铁产量可能增长不到2%,因此这次钢铁产量的增长对铁矿石的依赖性将降低,从而减少对铁矿石和煤炭价格的支持。
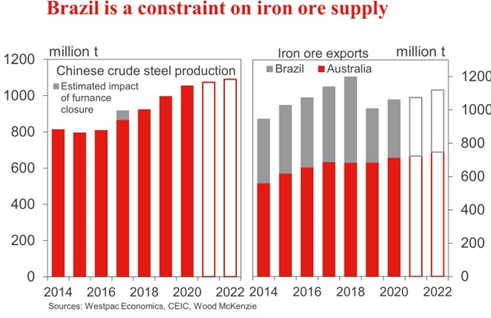
海运铁矿石供应将在2021年继续恢复。
由于运营和卫生事件相关问题的综合影响,巴西和南非(仅次于澳大利亚的第二大和第三大海运出口国)出口在2020年分别下降了6%和5%。唯一能够从油价上涨中获益的主要供应国是澳大利亚,该国出口在2020年增长了约4%。澳大利亚、巴西和南非以外的较小供应商填补了这一缺口,帮助满足了中国铁矿石进口增长12%的需求;这些地区的出口在今年跃升了31%。依赖这些成本较高的边际生产商来填补赤字,进一步推高了油价。在国内,尽管铁矿石价格飙升,但中国铁矿石产量仅增长了2%。
随着2021年铁矿石供应将进一步扩大,中国铁矿石进口将在2020年增长12%之后再增长4%。然而,低成本石油巨头的供应增长将再次受到限制。预计澳大利亚矿商的产量只会小幅增加,而巴西淡水河谷对供应的整体复苏至关重要。淡水河谷增加的产量应该会让市场在2021年接近平衡,但向4亿吨/年的增产被推迟到2023年。总体而言,随着低成本供应在2021年增加约25万吨,铁矿石市场可能仍将有约2700万吨的缺口,因此过去两年进入市场的高成本供应仍将需要很多。这些边际生产商的吸引力将限制铁矿石价格在2021年之前的修正幅度。
原油生产正受到更高价格的考验
美国基准原油西德克萨斯中质原油在2月8日达到近58美元/桶(布伦特原油价格为60美元/桶),这是自全球石油需求崩溃导致油价在4月和5月暴跌至创纪录低点以来,WTI首次达到大流行前的水平。2020年下半年,西德克萨斯中质原油价格徘徊在40美元/桶左右,低于大多数美国生产商盈利所需的价格。随后,随着旅行人数的增加,油价在12月份有所回升,全球原油产量在大流行早期开始削减,最终降低了供应,使其与需求更加一致。
油价上涨是沙特阿拉伯的战略胜利,沙特曾向欧佩克成员国施压,要求其在2020年削减产量,以稳定油价。1月10日,欧佩克+同意在2月和3月进行新一轮减产。沙特阿拉伯已同意在2月和3月将石油日产量削减100万桶。
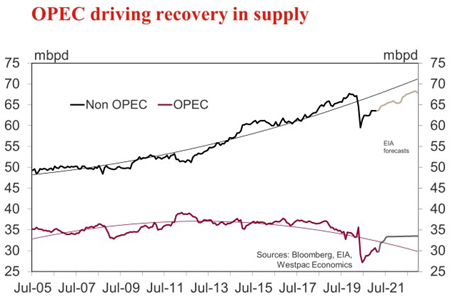
随着油价的回升,人们提出了一个重要的问题:最近的供应规律能否维持下去?俄罗斯、伊拉克和其他一些主要产油国不顾沙特阿拉伯的影响,在全球经济复苏仍不稳定的情况下,仍在大力开采石油。随着油价上涨,更多的欧佩克+成员国可能会开始对维持减产感到不满。或许更重要的是,随着油价上涨,美国生产商能否抵制住增产的诱惑?
西德克萨斯价格超过50美元/桶,美国生产商的利润率变得有意义的积极所以他们会将生产的地方,因此偿还债务和/或返回基金股东,或他们将会使用一些正现金流增加钻井和提升输出?
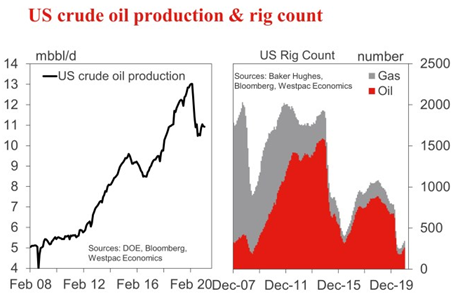
2020年,由于卫生事件大流行打击了需求,原油价格暴跌,美国石油业受到严重打击。美国活跃的石油钻井平台数量从3月份的624个降至8月份仅180个的低点,随着钻井数量的下降,美国石油产量也得到了修正。美国原油总产量从3月份的1330万桶/天下降到8月份的1050万桶/天。活动已经开始恢复,但只是非常温和的恢复,大约1100万桶/天,所以最好将美国的产量描述为目前保持不变。到2020年下半年,石油钻井平台的数量已经攀升至295个,但仍远低于卫生事件爆发爆发前的水平。
问题是,尽管资本和股票市场对美国石油生产商施加了巨大压力,要求它们利用额外的现金流向股东返还资金和/或偿还债务,但历史经验表明,现金流的增加通常会很快转化为新油井。再加上OPEC+成员国正在寻找机会重返市场的减产800万桶/天,我们认为2021年的原油产量将出人意料地上升,从而限制了原油价格的上涨。
我们也对过于乐观的需求前景持谨慎态度。Wood Mackenzie预计,全球原油需求今年不会达到大流行前的水平,如果可能的话。他们预测,恢复的速度将与卫生事件疫苗接种的速度密切相关,美国的疫苗接种速度仍然较慢。
寒冷的冬天提高了汽油价格。
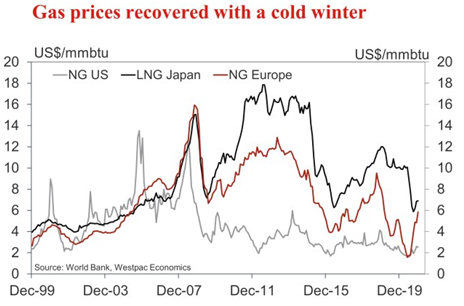
由于北半球冬季气温低于预期,加上中国天然气进口量增加,液化天然气价格回升的时间比我们预期的要早。因此,尽管液化天然气价格在未来几个月仍有进一步上涨的空间,但我们相信原油价格已接近峰值,这一事实表明,液化天然气价格从现在起将有一个上限。拜登新政府有可能加大对美国天然气行业的环境和监管压力,这可能导致天然气出口低于预期。但这种影响更有可能出现在2021年,我们预计总体影响将很小。
 jay
易大宗(01733)上漲6.04%,報1.58元/股
易大宗(01733)上漲5.3%,報1.55元/股
京東汽車繆欽喊話途虎:所有“震虎價”商品比友商低5%
一圖看懂易大宗(1733.HK)2023年中期業績
京東包郵門檻從99元下調至59元,取消PLUS會員每月5張運費券,購買自營商品無限包郵
美團(03690.HK)100萬股通過大宗交易以每股127.607港元成交
美商品期貨交易委員會開會討論自愿碳市場議題
阿里巴巴港股股票通過大宗交易以每股90.625港元成交100萬股
小米股票通過大宗交易以每股10.74港元成交785萬股
美團股票通過大宗交易以每股131.30港元成交260萬股
阿里巴巴股票通過大宗交易以每股84.85港元成交110萬股
中國平安(02318.HK)通過大宗交易以每股60.267港元成交620萬股
嘉能可(GLNCY.US)預計大宗商品交易將迎來又一個豐收年
185萬股阿里巴巴股票通過大宗交易以每股94.369港元成交
易大宗(1733.HK):供應鏈綜合服務業務實現重大增長
一圖看懂易大宗(01733.HK)2022年年度業績
阿里巴巴股票通過大宗交易以每股83.576港元成交190萬股
美國商品期貨交易委員技術咨詢委員會將開會討論AI、DeFi等話題
160萬股阿里巴巴港股通過大宗交易成交,價格為每股91.129港元
收購還是自建?手握大筆資金的嘉能可(GLNCY.US)會如何維系大宗之王地位?
