


新加坡的银行正在接受一个新的衍生品交易基准,这个城市国家正准备在9月底之前放弃Libor。
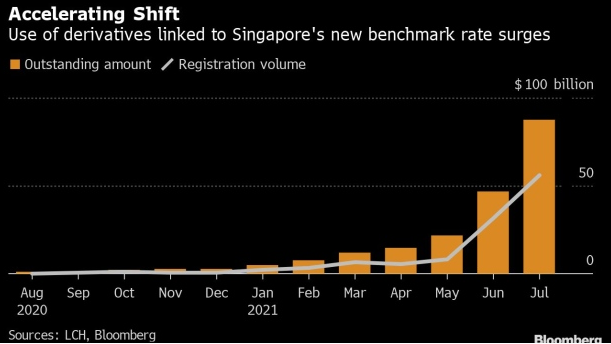
据LCH Ltd的数据,7月份与新加坡隔夜平均利率挂钩的金融合约余额较5月份猛增四倍,至874亿美元。不过,新加坡央行成立的一个指导委员会的数据显示,与新加坡掉期利率(Singapore Swap Offer Rate)相关的1万亿美元产品相比,这仍是一个零头。新加坡掉期利率是根据伦敦银行间同业拆借利率(Libor)计算的。
全球政策制定者正在加大努力,在未来几个月逐步停止使用Libor,一些经济体的行动速度要快于其他经济体。新加坡衍生品市场的日交易量约为1160亿美元,约为香港交易量的四分之一。
"未来,以新加坡元为基础的利率衍生品预计将主要与sora挂钩,"新加坡Maybank Kim Eng Securities Pte固定收益研究主管Winson phon表示。一旦大部分的转变完成,用于从传统利率转向SORA的衍生品的流动性将会降低,"这有利于尽早采用基于SORA的利率互换,"他说。
阅读:伦敦银行间拆放款利率(Libor)在美国达到关键里程碑
LCH的数据显示,在7月份与SORA挂钩的所有合同中,约有一半的期限为2至5年。利率是银行间市场隔夜拆借的平均利率。
央行在这个城市国家向SORA的迁移中发挥了一定作用。自去年8月以来,新加坡金融管理局(Monetary Authority of Singapore)一直在发行与新基准挂钩的浮动利率票据。在过去一年中,这些证券的流通总额飙升了20倍,达到99亿新元。
新加坡星展银行(DBS Bank Ltd.)利率策略师廖尤金(Eugene Leow)表示,随着传统利率终止的最后期限临近,这种过渡“有一种推动力”。此外,“许多与SORA相关的产品正在推出,因此过渡过程正在升温,”他说。
 jay
新加坡推出防范诈骗“骡子”新规 限制金融和通讯服务访问
Interactive Brokers在新加坡推出IBKR Lite:零佣金美股交易正式落地
美股新股前瞻|福興集團:新加坡上市后再赴美IPO,現金流緊張急需“補血”
馬云妻子張瑛被曝在新加坡購房 花費約人民幣2.4-2.7億元
同程旅行:新加坡將與中國推30天互免簽證,旅游關注度上漲18%
新加坡擬審查網約車行業框架 Grab(GRAB.US)與GoTo或面臨新規
格芯(GFS.US)斥資40億美元在新加坡擴建晶圓廠
比亞迪電子:與捷普電路(新加坡)有限公司簽署收購框架協議
新加坡金管局將加強單一家族辦公室的洗錢風險防御
推動電子支付發展,新加坡將在2025年取消公司支票
新加坡金管局將支持在線指定保險受益人
支持中小企業,新加坡、柬埔寨聯合成立“金融透明走廊”
新加坡支付創企Nium計劃兩年內上市
新加坡金管局就新加坡-亞洲分類法下的煤電淘汰標準展開咨詢
新加坡金管局建議擴大存款保險覆蓋范圍
新加坡金管局攜行業聯盟發布金融領域負責任AI應用工具包
新加坡與聯合國發起聯合倡議,推動中小微企業ESG證書數字化
新加坡金管局發布白皮書,提出數字貨幣相關標準
東盟正起草AI監管法案:新加坡牽頭,最快今年底完成
新加坡金融管理局推出人工智能金融挑戰賽
