


七年前2014年6月,即欧洲央行(ECB)首次征收储备银行在欧洲央行的持有率为负。欧洲央行谨慎启动,对准备金收取 -10bp 的费用;最近一次增加至 -50bp 的时间可以追溯到 2019 年 9 月。定向长期再融资操作 ( TLTRO ) 也在 2014 年 6 月宣布。最初的 TLTRO 操作带有“传统”正利率:银行支付了从 TLTRO 借款的利息欧洲央行。从 2016 年的 TLTRO-II 开始,欧洲央行通过使 TLTRO 利率取决于银行贷款表现,增加了对银行提供商业和非抵押家庭信贷的激励。银行可以获得高达存款利率(然后是-40bp)的负利率,这取决于它们的贷款表现。
储备和 TLTRO 在欧元区分布不均
需要注意的是,银行准备金和银行资金需求过去和现在在整个欧元区均分布不均。这与银行业和更广泛的金融市场的不同国内特征以及国际投资者的偏好有关。
一般而言,欧元区北部国家的银行往往持有相对较多的超额准备金,而南部国家的银行持有的超额准备金较少,进而更热衷于向欧洲央行借款。自 2020 年大流行开始以来,欧洲央行已经放宽了 TLTRO 贷款基准和利率奖励,以至于即使对于资金充裕和超额准备金充裕的银行,TLTRO 资金也变得具有吸引力。自 2020 年年中以来,这导致北方银行也大量吸收 TLTRO-III 贷款。
负利率的成本和收益说明货币政策的再分配效应
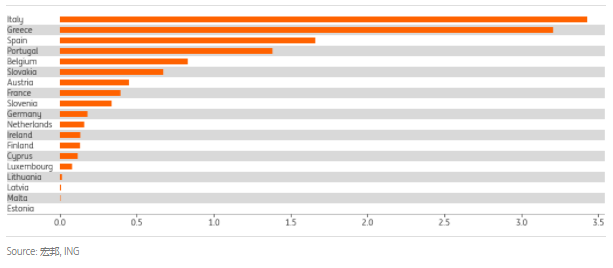
由于整个欧元区的准备金和 TLTRO 借款分布不均,负利率的成本和收益因国家而异。下图显示了每个国家从欧洲央行借入的资金(主要是 TLTRO,但也包括其他再融资操作)与存放在欧洲央行的银行准备金的比率。我们以 2019 年 8 月为例,在 2019 年 9 月宣布 TLTRO-III 和分级准备金报酬之前。当时希腊和意大利银行业从欧洲央行借款的金额是其存款的三倍多。西班牙和葡萄牙的比率远高于 1。另一方面,德国、法国和荷兰银行业的比率远低于 0.5,
再融资操作与准备金的比率,2019 年 8 月
这些关于 TLTRO 和超额准备金的国家级数据也使我们能够为观察到的差异附加一个价格标签。我们赶紧补充说,这不应被视为对欧洲央行全套货币政策的逐国成本效益分析。这些政策一直并将继续以欧元区范围内的通胀和经济增长为目标。事实上,所有欧元区个人和公司都从中受益。通过避免通货紧缩和长期保持低利率,欧洲央行促进了经济增长和金融稳定。
广泛货币政策的这些积极影响并不是我们想在这里质疑的。相反,通过放大与储备持有和 TLTRO 相关的负利率收入和支出,我们可以计算出银行负利率政策的狭隘收益和损失。这说明追求货币政策目标是以牺牲再分配效应为代价的,在这种特殊情况下是跨银行的。
储量:北方更多
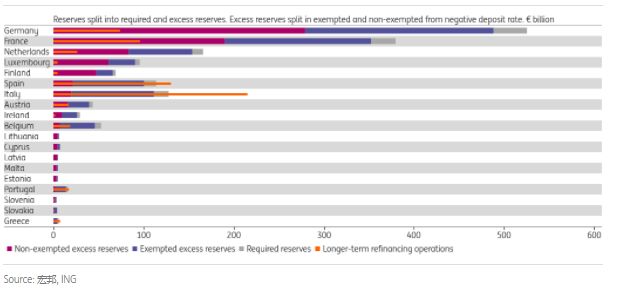
正如我们在其他地方所解释的那样,银行对其存入欧洲央行的准备金数量的控制有限 (简而言之:欧元区银行业集体持有的准备金的大约一半是欧洲央行资产购买的直接结果,因此超出了银行的控制)。从 2014 年到 2019 年 10 月,对储备金征收的负利率非常简单:它是根据超额准备金计算的——准备金超出了监管要求银行根据其发行的存款负债持有的数额。2019 年 10 月,欧洲央行通过引入“分层”来减轻负利率负担。它开始计算负利率豁免(当时和现在)六倍的法定准备金,这意味着总共有七倍的法定准备金免于负利率。-50bp 的存款利率对剩余的“非豁免超额准备金”征收。下图按国家要求、豁免和非豁免划分了储备持有量。它显示了 2019 年 12 月的情况,这是第一个应用分层的“储备维护期”。从图表中可以清楚地看出,当时德国、法国和荷兰等国的大部分储备仍被征收负利率(红色条),而免于负利率的那部分储备相对而言要大得多例如西班牙和意大利(蓝条)。需要指出的是,2020 年情况发生了显着变化,各国银行储备都在膨胀,受欧洲央行恢复资产购买和增加 TLTRO 借款的提振。因此,非豁免储备(红条)现在已成为所有国家储备的最大部分。
2019 年底欧元区银行在欧元体系的准备金和 LTRO 下借入的金额
TLTRO借贷:在南方更受欢迎(直到2020年)
如前所述,自 2016 年以来,TLTRO 利率一直与银行贷款表现挂钩。在去年大流行之前,可获得的最佳 TLTRO 利率等于存款利率。银行可以(部分)用 TLTRO 借款的负利率收入抵消其准备金的负利率成本。只要 TLTRO 借款超过(非豁免)超额准备金,银行甚至可以获利。2016-2019 年,西班牙、意大利、葡萄牙和希腊的 TLTRO 借款超过了储备。
2016-2019年西班牙、意大利、葡萄牙和希腊的TLTRO借款超过储备
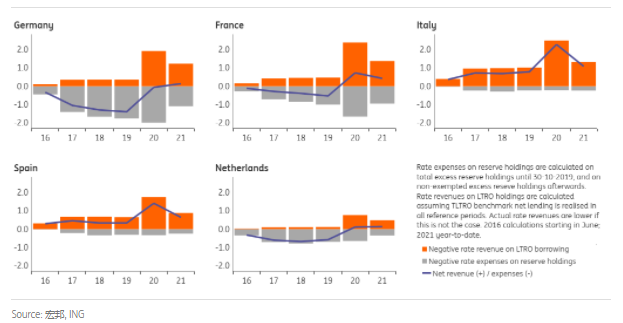
事实上,在此期间,TLTRO 负利率收入超过了意大利银行业准备金的负利率支出,导致我们所谓的负利率带来的正面微幅收益,平均每年 7.3 亿欧元(见下图)。对于西班牙银行业来说,这大约是每年 4.3 亿欧元。相比之下,德国银行业录得 11 亿欧元/年的小幅负利率亏损,荷兰银行约为 6.2 亿欧元/年,法国银行约为 3.6 亿欧元/年。
去年 3 月大流行来袭时,欧洲央行改变了正在进行的 TLTRO-III 的条款,放宽了贷款基准,并将可获得的最佳 TLTRO 利率降至 -100bp。这使银行不仅可以通过 TLTRO 利率收入来抵消准备金利率成本,而且还可以实际实现正利差——当然,前提是它们达到了贷款基准。不出所料,强大的新激励措施导致了欧洲央行心目中的 TLTRO 借款激增,以确保流动性不足不会成为金融体系的问题。因此,自 2020 年 6 月以来,负利率的净月度收窄结果(TLTRO 利率收入减去准备金利率成本)对德国、法国和荷兰转为正值,对意大利和西班牙则显着增加
每个国家/地区银行的年度负利率收入和成本 (€tr)
负利率政策的累积收窄结果在各国之间存在显着差异,德国和意大利之间高达 100 亿欧元
尽管欧洲央行负利率政策的月度收窄结果现在在大多数国家转为正面,但自 2016 年以来的累计结果在各国之间仍然存在显着差异,德国和意大利之间高达 100 亿欧元。下图显示,意大利和西班牙的净收入最高(2021 年 4 月分别为 59 亿欧元和 35 亿欧元);这些国家的银行都较早地获得了 TLTRO 贷款,而且超额准备金相对较低。德国和荷兰的银行面临着最大的净成本,因为它们拥有相对较高的超额准备金,并且在 2020 年中期之前借入的 TLTRO 资金很少。当前(2021 年 4 月)的净利息结果为德国 - 40 亿欧元,荷兰 - 19 亿欧元。法国介于这两组之间(-2 亿欧元),既有相对较高的超额准备金,也有较高的 TLTRO 借款。
 jay
港股概念追蹤 |中國央行購買黃金持續了17個月 機構看好黃金價格續走高(附概念股)
港股概念追蹤 |央行上海等八部門支持民營房地產企業合理融資需求 機構關注板塊估值修復空間 (附概念股)
三大股指期貨齊漲 超級央行周攜GTC和GDC大會來襲
沙特央行、資本市場管理局、投資部考察團到訪移卡,交流產業投資與支付產業發展經驗
三大股指期貨齊漲,本周三大央行將公布利率決議,美國超重磅GDP、PCE數據將出爐
中美重磅!央行又放大招,"旗手"突然發飆!麥當勞陷入"分裂",發生了什么?
三大股指期貨齊跌 “超級央行周”來襲!
韓國央行確定3個央行數字貨幣支付試點候選地區
沙特央行與香港金融管理局加強金融合作
沙特央行頒布《支付和支付服務法實施條例》
騰訊:央行罰款決定對集團整體經營和財務狀況沒有任何重大不利影響
英國央行:不確定數字英鎊是否會采用區塊鏈技術
瑞士央行將啟動數字貨幣試點
螞蟻集團擬向泰國央行申請虛擬銀行牌照尋求合作伙伴
沙特央行監管沙盒再添3名成員,總數突破45名
英央行提議擴大存款擔保計劃改革范圍,降低銀行擠兌可能性
國際監管動態:美國白宮公布首個AI監管計劃,日本央行發布能效與碳中和影響研究報告
阿聯酋央行與香港金融管理局加強金融合作
菲律賓央行攜手BDO基金會開發免費在線金融教育課程
巴西央行:計劃于2024年底全面啟用數字貨幣
