


5 月份抵押贷款净额从 4 月份的 30 亿英镑反弹至 66 亿英镑,但仍低于 3 月份创纪录的 114 亿英镑。5 月份购房抵押贷款批准为 87,500,略高于 4 月份的 86,900,但低于 2020 年 11 月的近期峰值 103,200。
自 2020 年 8 月以来,消费者借入的消费信贷首次超过 5 月份的还款额。净借款为 3 亿英镑。新个人贷款的实际利率保持在 5.61% 的低位,而 2020 年 1 月为 7.03%。
5 月份家庭存款账户净流入再次下降,至 70 亿英镑。存款利率小幅回落至历史新低。
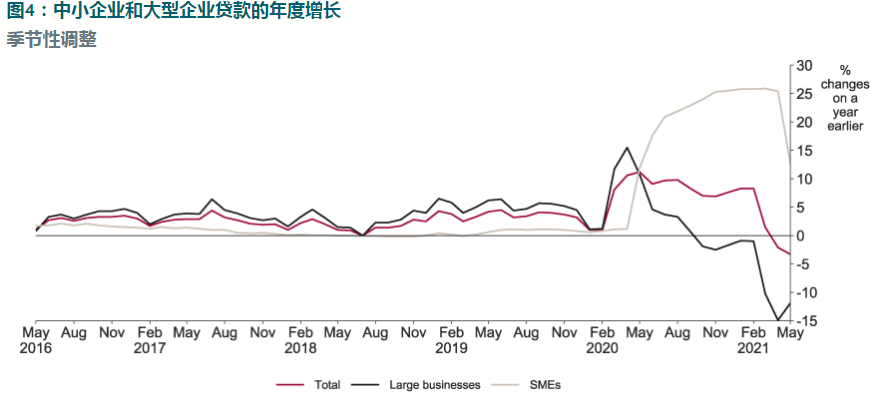
大型企业在 5 月份净偿还了 19 亿英镑的贷款,中小型企业也在一年多的时间里首次偿还了 4 亿英镑的贷款。5 月份,私营非金融公司从资本市场筹集了 6 亿英镑的资金,而自 2020 年 3 月以来,每月平均净发行量为 33 亿英镑。
个人贷款
抵押贷款(M&C 表 D 和 E):
5 月份抵押贷款净额反弹至 66 亿英镑。这是继前几个月因预期印花税减免结束而发生的变化之后,该减免已延长至 6 月底。继 3 月份创纪录的 114 亿英镑净借款(图 1)之后,4 月份的净借款为 30 亿英镑。5 月份的净借款略高于截至 2021 年 4 月的六个月的月平均水平,并高于截至 2020 年 2 月的一年平均 42 亿英镑。贷款总额略高,为 242 亿英镑,而总还款额下降至英镑189亿。
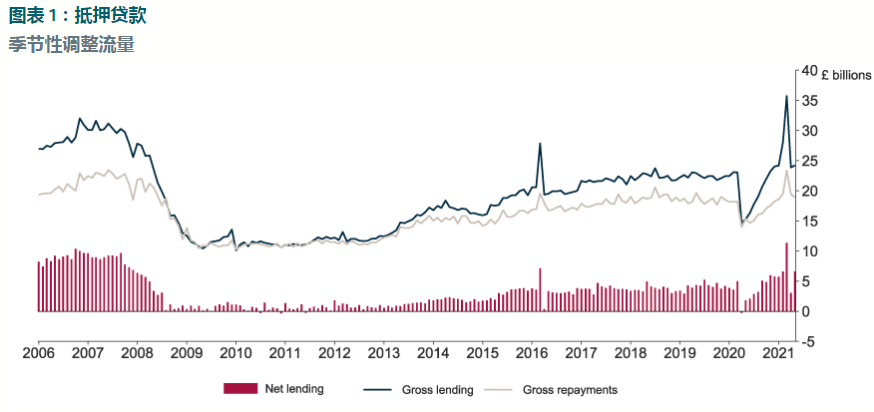
5 月份购房批文从 4 月份的 86,900 件小幅增加至 87,500 件。它们已从 11 月的近期峰值 103,200 下降,但仍高于 2020 年 2 月之前的水平。5 月份的再抵押(仅捕获与不同贷方的再抵押)从 4 月份的 33,400 小幅上升至 34,800。与截至 2020 年 2 月的月份相比,这仍然很低。
5 月份新提取的抵押贷款的“有效”利率——实际支付的利率——上升 2 个基点,至 1.90%。这略高于 2020 年 1 月的利率 (1.85%),与 2020 年 8 月的一系列低点 1.72% 相比。抵押贷款未偿存量利率保持不变,为 2.07% 的一系列低点。
消费者信贷(M&C 表 B 和 C):
自 2020 年 3 月以来,个人已对消费信贷进行了大量净还款(图 2)。然而,自 2020 年 8 月以来,消费者的借款首次超过 5 月份的还款额,净借款为 3 亿英镑。年增长率依然疲弱,但从 4 月份的-5.7% 上升至 5 月份的-3.2%。
净消费信贷的增加反映了额外的 4 亿英镑“其他”形式的消费信贷,例如汽车经销商融资和个人贷款。与 2020 年 2 月之前的水平相比,信用卡贷款仍然疲软,净还款额为 1 亿英镑。两个组成部分的年增长率均已从 2 月份的系列低点上升,但仍分别保持在 -0.4% 和 -9.9% 的疲软水平。
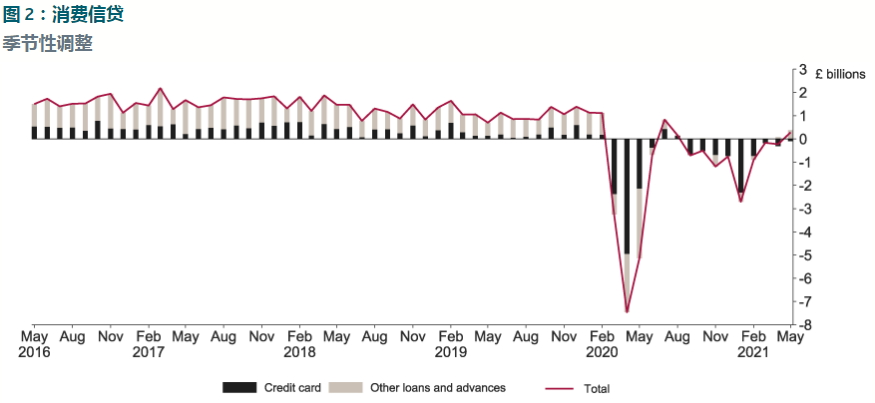
5月计息透支实际利率下降42个基点至19.78%,为2020年8月以来首次降至20%以下。 5月个人新增个人贷款利率下降4个基点至5.61% ,相比之下,2020 年 1 月的利率为 7.03%。相比之下,信用卡借贷成本在 5 月份增加了 13 个基点,达到 17.83%。5 月份信用卡和个人贷款利率的变化部分抵消了 4 月份的变化。
家庭存款(M&C 表 J):
5 月份,家庭向银行和建筑协会额外存入了 70 亿英镑。近几个月净流量有所下降,相比之下,截至 2021 年 4 月的六个月(图 3)的平均净流量为 165 亿英镑,而 2020 年 5 月的连续峰值为 276 亿英镑。但流量相对强劲——在截至 2020 年 2 月的一年中,平均流入量为 47 亿英镑。国民储蓄和投资 (NS&I) 账户流出了 1 亿英镑,这些账户并未包含在家庭存款中,但可以作为它们的替代品。
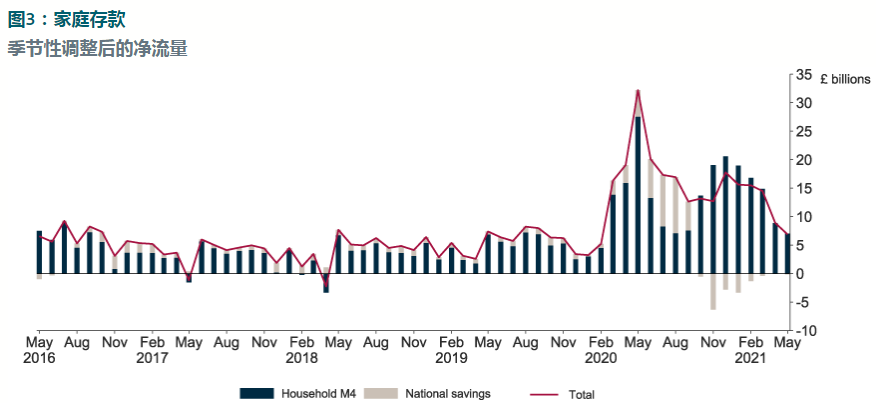
个人新开银行定期存款实际利率下降13个基点至0.33%,创下系列新低。定期存款未偿存量的有效利率小幅下降至另一个新低,为 0.42%,而活期存款利率仍保持在 0.10%。
企业贷款和存款
企业从银行借款(M&C Tables FI):
英国非金融企业(PNFC 和上市公司)在 5 月份向银行净偿还了 22 亿英镑,而在 4 月份偿还了 48 亿英镑。所有 PNFC 的银行新借款平均成本上升 44 个基点至 2.26%。这高于自 2020 年 3 月以来的平均水平,与 2020 年 5 月的一系列低点 1.05% 相比。 2021 年 5 月的上涨是由浮动利率贷款成本增加 58 个基点推动的 - 占大部分企业借款 – 至 2.27%。相比之下,固定利率贷款的成本下降至 2.14%。
借款疲软主要反映了大型非金融企业在 4 月份净偿还了 19 亿英镑的贷款。这延续了过去一年大部分时间出现的净还款趋势,与 2020 年 7 月以来的月均还款情况大致相符。 虽然月流量仍然非常疲软,但所有大型企业的借款年增长率从4 月份的一系列低点,5 月份降至 -11.9%(图 4)。
5 月份中小型非金融企业净偿还贷款(4 亿英镑)。在此之前,自 2020 年 3 月以来每月平均净借款为 32 亿英镑。 年增长率从 4 月的 25.4% 大幅下降至 5 月的 12.7%:2020 年 5 月特别强劲的借款不再推动年度比较。然而,增长率在历史上仍然很高。5 月份中小企业新增贷款利率上升 106 个基点至 2.99%,为 2020 年 3 月以来的最高水平(3.01%)。
市场融资(M&C 表 F):
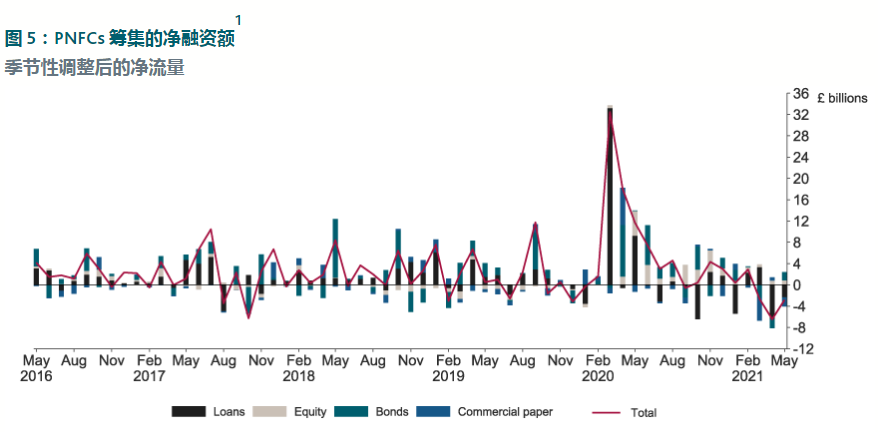
5 月份,私营非金融公司 (PNFC) 在金融市场上净筹集了 6 亿英镑(图 5),抵消了 4 月份的赎回。这是继 3 月份有记录以来最大的还款额 62 亿英镑之后,仍低于自 2020 年 3 月以来每月净发行量 33 亿英镑的平均水平。
债券和股票的净发行量分别为 16 亿英镑和 8 亿英镑。这部分被 18 亿英镑的商业票据净赎回所抵消。在 3 月和 4 月连续两个月净赎回之后,债券的发行总额为 42 亿英镑。
企业在银行的存款:
继 4 月份提取 96 亿英镑后,5 月份英国企业以所有货币向银行净存入 177 亿英镑。这是自 2020 年 6 月以来最大的净存款(190 亿英镑)。5 月份的净流入量高于截至 2021 年 4 月的 12 个月的平均流入量(85 亿英镑)。5 月份 PNFC 的新定期存款和股票活期存款的有效利率基本保持在非常低的水平,分别为 0.06% 和 0.04%。
总货币 (M4ex) 和贷款 (M4Lex)(M&C 表 J)
5 月份英镑货币(称为 M4ex)增加了 72 亿英镑,低于 4 月份的 96 亿英镑。这是自 2020 年 8 月(8 亿英镑)和 2019 年 12 月之前(63 亿英镑)以来的最低水平。家庭持有的货币继续增加,净流量为 70 亿英镑,尽管自 2020 年 12 月达到 206 亿英镑的高位以来,这一数字一直在逐月下降。PNFCs 的持有量(经季节性调整)增加了 12 亿英镑,低于 4 月份的 22 亿英镑。
5 月份对私营部门公司和家庭的英镑净贷款(M4Lex)增加了 71 亿英镑。这高于 4 月份的 4 亿英镑净还款额,是 2020 年 11 月以来的最高水平(187 亿英镑)。
 jay
美元/日元价格分析:小幅下跌接近134.00,印证均线熊叉
美元/离岸人民币在6.8800附近寻求支撑,中国社会消费品零售总额符合预期
恒生银行:3.15外汇黄金评论
美元命运攥于联准会之手,欧元/美元、英镑/美元短期怎么走?
国家统计局:外贸促稳提质有不少有利条件
道明证券:料欧央行加息50bp进入决策依赖于数据模式
国家统计局:数字贸易可能成为外贸增长中新的增长点
美国银行关闭事件引日本金融界担忧
欧元/日元价格分析:受温和的日本央行会议纪要影响,若突破145.00还存在更多上涨空间
美元疲弱,纽元/美元持稳于0.6200上方
WTI油价跌破72美元关口,正受到全球经济增长预期减弱的考验
澳元/纽元跌破1.0730,焦点转向新西兰国内生产总值和澳大利亚就业数据
继日本央行会议纪要呈现鸽派后美元/日元上涨接近134.50,焦点转向美国零售销售
日本央行会议纪要捍卫宽松货币政策,澳元/日元多头冲击90.00,中国数据备受关注
英镑/美元价格分析:决定进一步下跌前景的关键水平是1.2135和英国预算案
美联储大幅加息的前景有所回落,澳元/美元寻求重新夺回0.6700水平
日本央行黑田东彦参加国际清算银行(BIS)会议后称:关于硅谷银行破产的争论主要在于这是否对全球市场造成了影响
沙特阿拉伯能源部长:欧佩克+组织会将减产协议坚持到2023年年底
中国国家统计局:中国经济运行正企稳回升
日本财务大臣铃木俊一:日本政府的目标是实现薪资上涨速度超过通胀速度
