


本文来自:国元国际研报 原文标题《火岩控股(01909):公司业绩保持高速增长 技术储备打开成长空间》
公司发布2020年全年业绩:
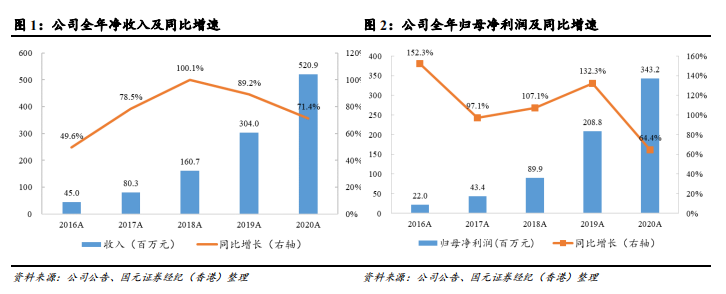
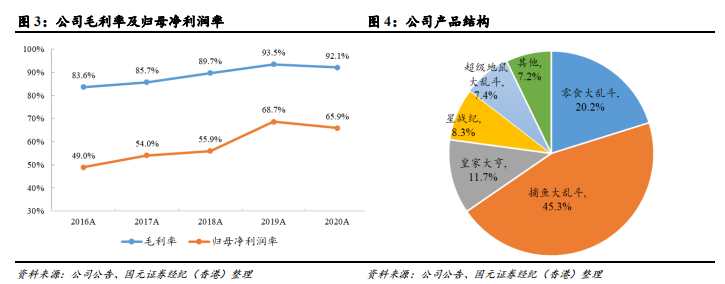
公司2020年实现净收入人民币(下同)5.21亿元,同比增长71.3%,毛利为约人民币4.8亿元,增幅为约68.9%;毛利率达92.1%,较去年同期下降1.4个百分点;归母利润为约人民币3.43亿元,增幅为约64.4%;归母净利润率达到65.9%,和去年的68.7%大致持平。
收入结构方面,期间移动设备游戏的收入约为人民币4.97亿元,同比增长约67.0%,移动设备游戏收入占收入总额的比重达到了95.5%;网页游戏收入为110万元。
产品结构方面,2017年12月推出的《捕鱼大乱斗》移动版占总收入的45%,营收达2.4亿元;2017年5月推出的《零食大乱斗》移动版占总收入比例20.2%,营收达1.05亿元;2019年7月推出的《皇家大亨》移动版占总收入11.7%,营收为6110万元;2020年3月推出的《星战纪》移动版占总收入8.3%,营收为4330万元,2019年7月推出的《超级地鼠大乱斗》占总收入7.4%,营收为3830万元。
从新产品管线来看,于2020年公司陆续商业化推出了《超级弹弹弹》系列、《丛林秘宝》系列及《猎牛达人》系列三款移动设备版游戏系列产品,曾于2019年7月运营的《星战纪》系列移动设备版重新授权给营运商。《斗地主游戏AI系统》等两款软件使用权向合作伙伴授权,公司产品组合丰富度提高。
与游戏陀螺达成战略合作框架:
公司近期与游戏陀螺达成战略合作框架。游戏陀螺将利用其企业库资源,向公司介绍潜在需要区块链技术的企业和团队。而公司则负责利用区块链的NFT代币技术协助其游戏内部份特定数字资产如皮肤或道具变得独一无二及不可复制,以便数字资产可以进行跨平台使用和买卖业务,而交易数据将直接连系到企业使用的第三方电子货币包账户里。管理层认为此次潜在战略合作对公司属有利,因其将使双方建立稳健互利的战略关系,不但使公司能有在早期接触更多有潜质的中小型游戏开发商、游戏设计队及影像音像制作团队,而且使公司可以透过协助第三方团队把在数字资产连上区块链及指定电子货币包账户,将有更多区块链应用场景,以便进一步提升公司在提供数字资产管理及交易买卖的服务能力,这种服务蕴含潜在巨大业务价值。
我们的观点:
公司游戏产品生命周期较长,具备一定的海外市场拓展能力。看好公司逐步向游戏开发+游戏发行的经营模式转变。未来公司将在海外将多款游戏进行自主营运,海外市场营收有望持续扩大。同时,公司积极向产业链上下游延伸,开发游戏营运相关软件并为企业提供知识产权服务,同时在积极储备区块链技术,将产品用户聚合,未来业务协同是公司利润具有增长潜力。
风险提示:
新游戏开发及发行进度、相关并购不及预期。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay
國元國際:予方達控股(01521)“買入”評級 目標價4.56港元
國元國際:維持中國民航信息網絡(00696)“買入”評級 目標價16.38港元
國元國際:維持華潤電力(00836)“買入”評級 目標價26.6港元
港股異動︱億和控股(00838)漲超7% 獲國元國際予以“買入”評級并看高目標價至3港元
國元國際:予億和控股(00838)“買入”評級 目標價3港元
國元國際:維持新特能源(01799)“買入”評級 目標價21.8港元
國元國際:龍源電力(00916)A股上市獲核準 目標價升至22.8港元
國元國際:維持波司登(03998)“買入”評級 目標價7港元
國元國際:首予新特能源(01799)“買入”評級 目標價28港元
國元國際:維持李寧(02331)“買入”評級 目標價115港元
國元國際:維持中國建材(03323)“買入”評級 目標價12.64元
國元國際:維持李寧(02331)“買入”評級 目標價升至111港元
國元國際:予華能國際(00902)“買入”評級 目標價5.88港元
國元國際:維持中國電力(02380)“買入”評級 目標價4.26港元
國元國際:維持龍源電力(00916)“買入”評級 目標價升至20.7港元
國元國際:維持九毛九(09922)“買入“評級 目標價降至32港元
國元國際:維持中廣核新能源(01811)“買入“評級 目標價升至6.82港元
國元國際:維持中國電力(02380)“買入“評級 目標價升至4.26港元
國元國際:維持蒙牛乳業(02319)“買入”評級 目標價57港元
國元國際:維持呷哺呷哺(00520)“持有”評級 目標價8.2港元
