


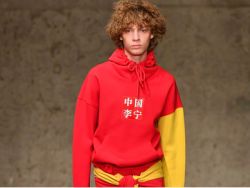
智通财经APP获悉,天风证券发布研究报告,维持李宁(02331)“买入”评级,考虑到未来公司线下渠道规模及质量提升为公司整体带来的业绩增量,中国李宁门店数及店效同步提升,及国产运动品牌力逐步提升带来的终端客群品牌认可度及黏性增加等有利因素影响,该行上调盈利预测,预计2021-23年归母净利分别为27.81/35.14/43.75亿元,对应EPS分别为1.12/1.41/1.75元,对应P/E分别为54.64/43.25/34.74X。
报告中称,官宣顶流肖战突破粉丝圈层,国潮形象赋能品牌文化。公司2021年3月官宣肖战为李宁运动潮流产品全球代言人,天猫、小程序等电商配合公司重点营销资源,持续突破粉丝圈层,深挖明星带货能力,拉动女性消费者。2021年5月,中国李宁首家城市主题概念店活力亮相成都宽窄巷子,6月推出“李宁CF・溯”(COUNTERFLOWBYLI-NING)系列敦煌镜服饰,发掘“丝绸之路”文化魅力,基于运动时尚打造以文化为主旨的独立产品线,进一步强化品牌的中国文化形象和优质口碑。
该行表示,伴随中国体育行业高速发展,以科技打造专业产品矩阵。根据国家体育局测算,预计至2035年,中国体育产业总量占国民生产总值的比重将达到约4%,届时将成为国民经济发展的支柱性产业。公司与生俱来的体育DNA使公司更加重视体育运动研究,致力以科技赋能专业产品,打造前沿的专业装备,产品拥有“李宁弜”及“李宁䨻”双科技加持,将“李宁䨻”科技从跑步品类延伸至篮球、训练等核心品类,持续在专业领域为产品赋能。专业篮球鞋持续打造“音速”、“驭帅”、“空袭”、“闪击”四大明星家族核心IP。
报告提到,强化零售运营能力,完善供应链,提升渠道效率。公司变革运营模式,提升零售运营能力,进一步促进渠道效率释放;同时,配合高效大店策略,不断升级店铺视觉形象,优化消费者体验,加强品牌认同感和忠诚度。供应链方面,为匹配公司核心战略发展需求,继续加强对鞋服供应链的资源整合,不断优化供应链系统的弹性和快速反应能力,推动实现“因需而动”的动态业务模式,打造精准、灵活、高效的供应链管理体系。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay
天風證券:維持思摩爾國際(06969)“買入”評級 疫情及研發開支致Q1業績承壓
天風證券:維持中國玻璃(03300)“買入”評級 目標價降至4.38港元
天風證券:維持李寧(02331)“買入”評級 Q1表現或領跑行業 折扣繼續改善
港股異動︱海吉亞醫療(06078)漲超8% 天風證券稱公司醫院業務延續穩健增長并上調其利潤預測
天風證券:維持海吉亞醫療(06078)“買入”評級 醫院業務延續穩健增長
天風證券:維持華潤醫藥(03320)“買入”評級 目標價上調至5.5港元
天風證券:維持思摩爾國際(06969)“買入”評級 目標價29港元
天風證券:維持歸創通橋-B(02190)“買入”評級 2021年業績超預期
天風證券:維持保利物業(06049)“買入”評級 住宅物管費穩中有升
天風證券:予中煙香港(06055)“買入”評級 煙葉進出口業務持續復蘇
天風證券:予李寧(02331)“買入”評級 預計一二月增長仍領跑行業
天風證券:首予固生堂(02273)“買入”評級 目標價60.86港元
港股異動︱天虹紡織(02678)漲超4% 獲天風證券首予其“買入”評級并看高目標價至16.02港元
天風證券:維持奈雪的茶(02150)“持有”評級 期待疫后盈利轉正
港股異動︱李寧(02331)漲超5% 天風證券預計其1月線下生意同比增近100%并予以“買入”評級
天風證券:首予天虹紡織(02678)“買入”評級 目標價16.02港元
港股異動︱泉峰控股(02285)漲超5% 公司近三年電動工具和OPE收入復合增長率均排名第一 天風證券首予其“買入”評級
港股異動︱特步國際(01368)漲超5% 天風證券稱其2020年收入預期樂觀并予以“買入”評級
天風證券:予周大福(01929)“買入”評級 目標價18.78港元
天風證券:予特步國際(01368)“買入”評級 2022年收入預期樂觀
