


鈦白粉是一種以二氧化鈦(TiO2)含量為主(以數值計算)的粉末,具有高折射率及理想的粒度分布,良好的遮蓋力及著色力,被認為是目前世界上性能最好的一種白色顏料,廣泛應用于涂料、塑料、造紙、油墨、橡膠等行業,是世界無機化工產品中銷售值最大的三種商品之一。由于鈦白粉有眾多與國民經濟息息相關的用途,因此鈦白粉消費量的多寡,可以作為衡量一個國家經濟發展和人民生活水平高低的重要標志之一,被稱為“經濟發展的晴雨表”。
近年來,受到市場需求和原材料持續上漲等因素影響,鈦白粉企業持續漲價。據智通財經APP了解,由2021年至今,鈦白粉企業就曾十余次集中宣布產品漲價,而受益于此各鈦白粉企業的業績大幅上漲。
全球鈦白粉生產企業中的佼佼者龍佰集團(002601.SZ)就是其中之一,據公司此前發布的2021年年報稱,龍佰集團2021年全年實現營收為205.66億元(人民幣,下同),同比增長45.77%;歸母凈利潤為46.76億元,同比增104.33%,更是創下了公司自2011年上市以來最高水平。不過,公司在A股市場的表現卻與之相反,自去年2月沖上50.53元的高位后,股價連連下滑,截至4月14日收盤股價報21.53元,較高位跌去近六成。
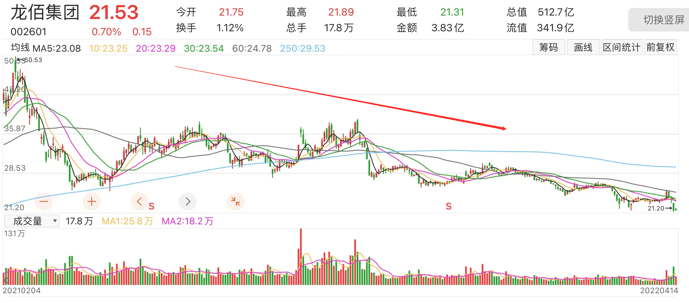
近日這家龍頭企業有了大動作,身處資本密集型企業的龍佰集團,為了低成本靈活融資以提高企業競爭力,選擇再次奔赴港股市場,于4月13日二次向港交所主板遞交上市申請,中金公司、招銀國際、國泰君安國際、廣發融資(香港)為聯席保薦人。借此上市契機,讓我們來梳理一下龍佰集團業務經營及未來前景如何。
全球領先的鈦白粉生產商
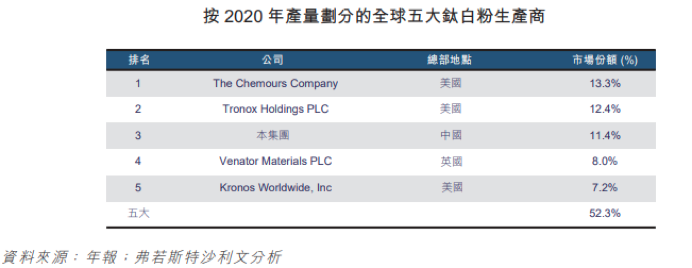
龍佰集團專注于鈦產品的研發和生產,是全球鈦白粉生產企業中的領導者。據弗若斯特沙利文的資料,于2020年,按產量、銷量及產能計,龍佰集團是全球第三大、亞洲與中國最大的鈦白粉生產商。按產量計,占全球市場份額的11.4%、中國市場份額的23.4%;按銷量計,占全球市場份額11.7%、中國市場份額的24.0%;按產能計,占全球市場的11.7%、亞洲市場份額的20.9%,在亞洲的市場份額遠超亞洲第二大生產商(市場份額為8.3%)以及亞洲其他競爭者。
(來源:招股書)
據招股書顯示,公司的鈦白粉產品主要用作生產涂料、塑料、造紙及油墨等的原料,公司也是全球為數不多同時擁有硫酸法和氯化法生產線的市場參與者之一。
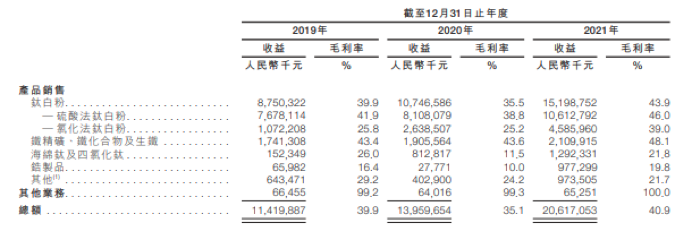
2019年、2020年和2021年,龍佰集團的營業收入不斷增長且增速持續擴大,分別為114.20億元、139.60億元和206.17億元,年復合增長率為34.36%。
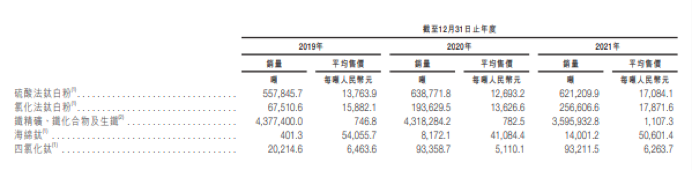
進一步細分來看,公司的核心產品有鈦白粉、鐵系產品、海綿鈦及四氯化鈦、鋯制品等。期內上述產品的價格雖有波動但整體處于上升區間;與此同時,各產品的銷量亦有不同程度的提升。
(來源:招股書)
鈦白粉的銷售為公司的主要收入來源。在量價齊升的背景下,該產品的收入穩步增長,于報告期內分別實現87.50億元、107.47億元及151.99億元,收入占比超70%。值得一提的是,因為產品質量高、污染物排放少及平均售價高等優勢,氯化法鈦白粉產品備受業內生產商青睞。龍佰集團也在加大發展氯化法鈦白粉的速度,并取得了不錯的成果,該產品的銷量已由2019年的6.75萬噸增加至2021年的25.66萬噸,收益也由2019年的10.72億元大幅增加至45.86億元,復合增長率高達106.81%。
(來源:招股書)
行業供過于求,高速增長或難持續
從盈利水平來看,公司凈利潤分別為26.17億元、23.40億元和47.76億元,相應的毛利率則分別為39.9%、35.1%及40.9%。對于2020年盈利能力的下滑,公司表示,一方面是由于當年公司鈦白粉的平均售價隨行業整體售價下降而有所下調;另一方面是為了搶占新市場,公司的新產品海綿鈦產品前期定價較低,從而拖累公司整體盈利表現。由此可見,鈦白粉及其生產的其他產品的價格下跌,可能對公司的業務、財務狀況及經營業績造成重大不利影響。
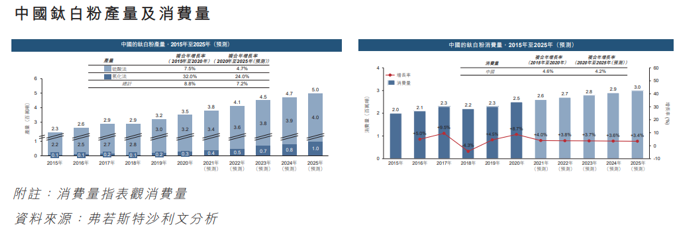
而智通財經APP注意到,從供需的角度而言,中國鈦白粉市場目前已供過于求。
(來源:招股書)
從產量來看,2015-2020年,中國鈦白粉產量增長迅猛,期間的年復合年增長率為8.8%。2020年中國鈦白粉產量為350萬噸;2020年至2025年期間中國鈦白粉產量將以7.2%的年復合增長率增長,預計將于2025年達到500萬噸。
從消費量來看,2015-2020年,中國鈦白粉市場的消費量呈現出波動上升的趨勢。2020年中國鈦白粉消費量為246.8萬噸;預計未來該市場規模將以4.2%的年復合增長率增加,預計到2025年消費量增長到約300萬噸。
從2020年的中國市場來看,鈦白粉是供過于求的。與此同時,需求在小幅穩定增長,而供應在大幅增長。可以預見,未來中國鈦白粉市場的價格將會面臨考驗。
鋰電市場競爭激烈,新入玩家勝率幾何
龍佰集團也意識到了此點,公司正在通過新建項目、合作、收購等方式,利用公司的管理、研發、技術及供應鏈優勢,積極布局新能源產業,快速培育第二增長曲線。
據智通財經APP了解,公司于2021年4月成功收購了河南中炭新材料科技有限公司100%股權,利用中炭新材料在人才和技術方面的優勢進入石墨負極行業,正式進入新能源領域。
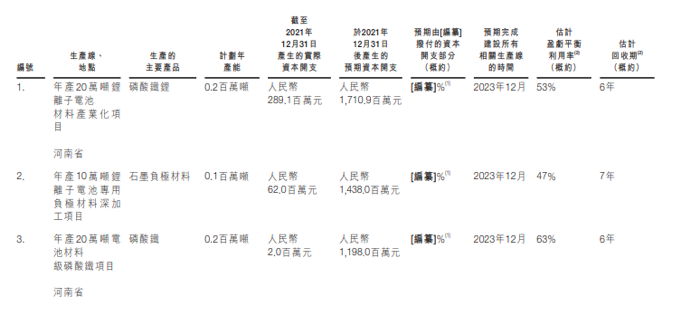
隨后,公司計劃建設新生產線以將產品組合擴展至磷酸鐵鋰、石墨負極材料及磷酸鐵。具體來看,公司擬建造的生產線包括年產20萬噸鋰離子電池材料產業化項目、年產10萬噸鋰離子電池用人造石墨負極材料項目、年產20萬噸電池材料級磷酸鐵項目,其中年產20萬噸電池材料級磷酸鐵項目(一期5萬噸磷酸鐵)、年產20萬噸鋰離子電池材料產業化項目(一期5萬噸磷酸鐵鋰)、年產10萬噸鋰離子電池用人造石墨負極材料項目(一期5萬噸石墨負極)已進入試生產階段或具備投產條件。
(來源:招股書)
龍佰集團積極布局的磷酸鐵鋰及人造石墨負極是當前鋰電池市場主流的正負極材料,隨著新能源汽車及儲能市場的高速增長,兩者市場前景廣闊。在新能源汽車市場,據弗若斯特沙利文數據顯示,中國新能源乘用車銷量從2015年的20.8萬輛增至2020年的120萬輛,復合年增長率為43.0%。預計2025年中國新能源乘用車銷量將于2025年達到約470萬輛,復合年增長率為30.3%。
而隨著中國4G、5G等通信技術快速發展和通信基站數量不斷增加,基站對儲能電池的需求將相應增加。對于電能存儲市場,中國政府也頒布一系列政策,例如國家發改委與國家能源局于2021年7月發布的《關于加快推動新型儲能發展的指導意見》,來推動中國的電能存儲市場發展。
但值得注意的是,由于磷酸鐵鋰的本身技術壁壘并不高,傳統材料廠和磷化工企業紛紛轉型入場。據業內不完全統計,2021年國內鋰電池正極材料擴產項目超過50起,60%以上的項目與磷酸鐵鋰材料有關。進入2022年,磷酸鐵及磷酸鐵鋰領域產能擴張潮仍在延續,經粗略統計,2021年年初至今,磷酸鐵鋰領域新宣布的產能建設項目,總產能已超500萬噸,這一數據,是去年我國磷酸鐵鋰正極材料出貨量10倍。
其實就磷酸鐵鋰材料的市場情況來看,目前并沒有絕對的龍頭,各個廠商之間的技術差距并不是非常大,所以對于新入局的龍佰集團來說,依托其原材料和成本優勢,將有很大的施展拳腳的空間。同時由于上游的鋰資源供給有限,短期內部分磷酸鐵鋰的新增產能無法落地,因而價格有較強支撐。但長期來看,隨著行業參與者的迅猛增長,磷酸鐵鋰和磷酸鐵環節大概率會出現產能過剩,這將對公司新能源業務的拓展帶來不利影響。
整體看來,作為鈦白粉行業的領頭企業,龍佰集團在規模優勢的帶動下,公司短期業績將在量價齊升的同時維持高增長。但用更長遠的眼光來看,面對市場的供需失衡,龍佰集團要進一步的提升自身產品優勢并擴大公司產能,以鞏固其行業龍頭地位。此外對于競爭格外激烈的新能源市場,公司能否依靠其鈦產業鏈優勢實現成本領先的同時在火熱的鋰電池賽道里分得一杯羹,值得市場的進一步關注。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay
暂无相关记录
