


近年來,港股并購浪潮風起云涌,要約收購頻繁出現在并購市場。相比于常見的全面要約收購,還有一種較為“冷門”的并表神器——部分要約。根據聯交所公開數據統計,部分要約收購案例每年只有寥寥數例,原因除了要約人的意愿訴求、適用情況不同,目前港股市場內對部分要約的理解和操作經驗也相對滯后。
本期將通過剖析經典案例,對部分要約的適用情況、實操要點等方面進行具體分析。
一、什么是部分要約
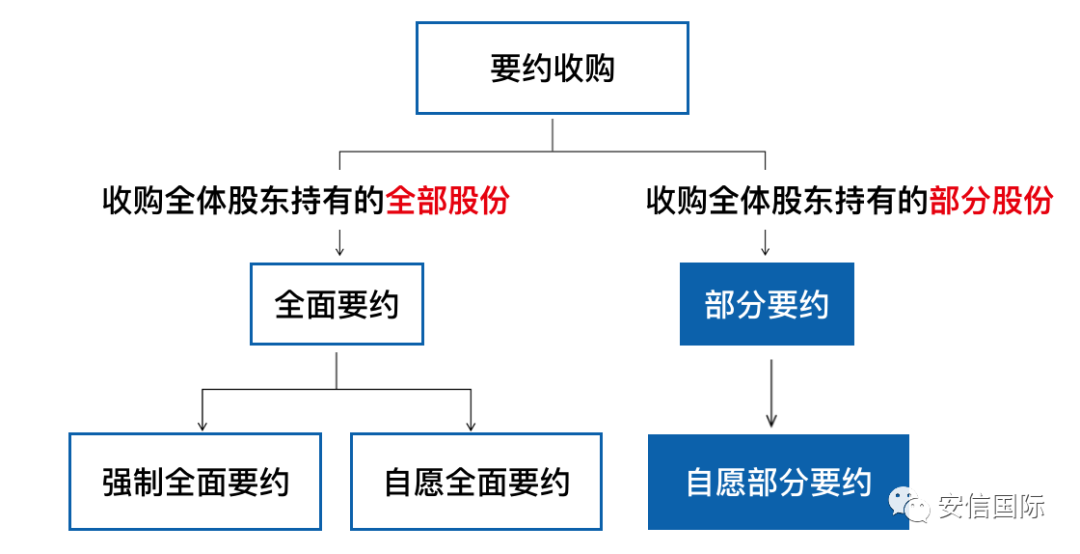
定義:指要約人面向目標公司全體股東,收購其所持有的部分股份的行為。
要約收購可分為全面要約和部分要約。全面要約一般以兼并為目的,是港股私有化的常見方式;部分要約一般以控股為目的,旨在加強或取得目標公司控制權(合并報表)。
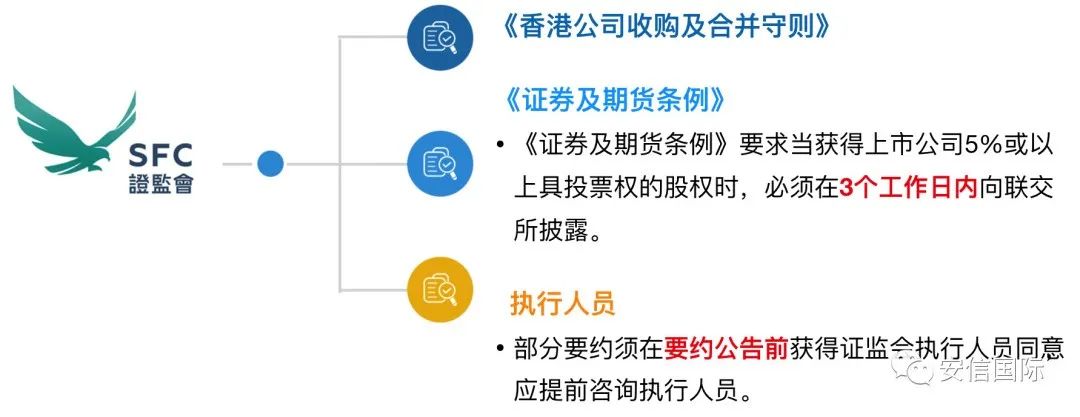
二、應遵守哪些規定
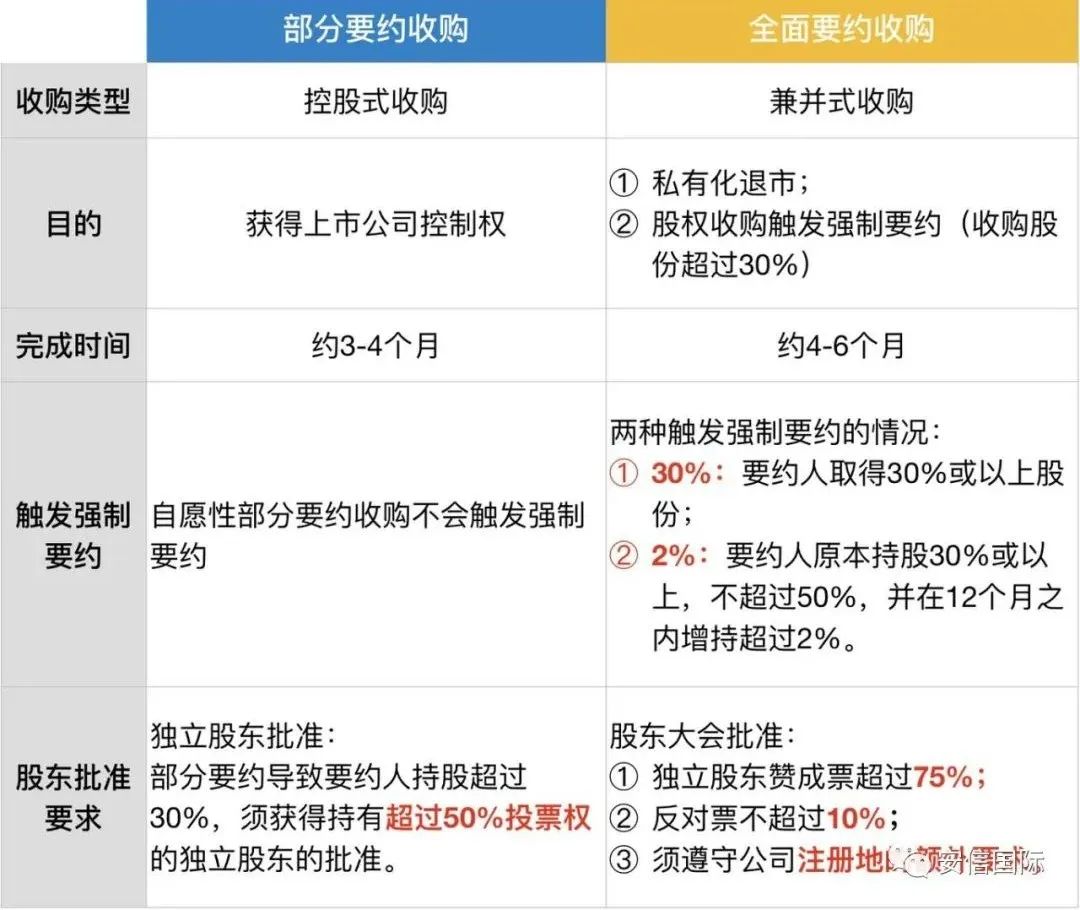
三、部分要約和全面要約對比
四、成功案例分析
01、越秀集團收購創興銀行(01111)75%已發行流通股
2013年10月25日,創興銀行(01111)公布聯合公告,要約人越秀集團擬以每股35.69港元的價格,向全體股東收購75%已發行流通股股份。
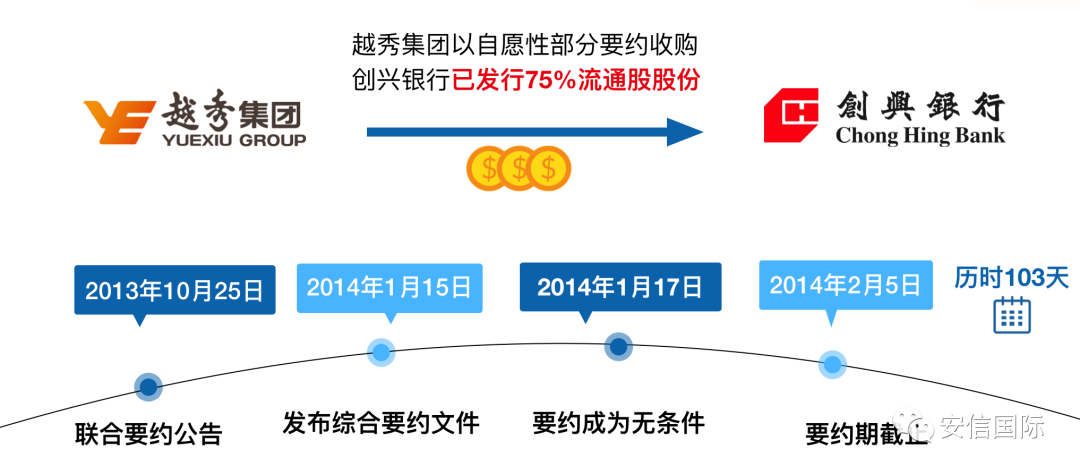
截止到期日,要約人收到創興銀行股東出讓股份數高達97%,超過75%的收購上限,要約人最終按比例收購75%股份,成為創興銀行控股股東。
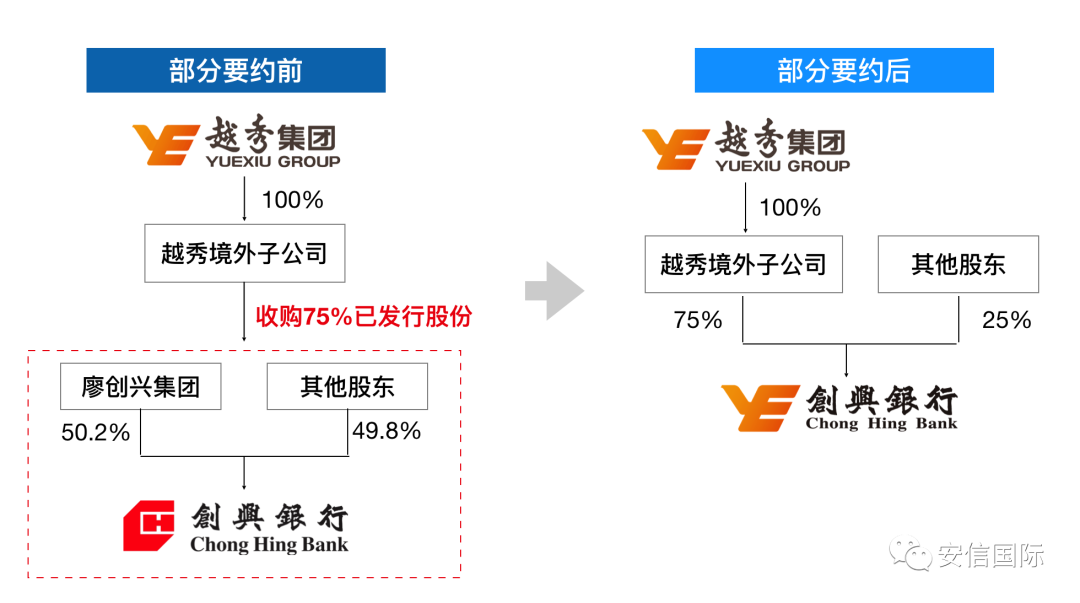
本案例要點
1.由于要約收購比例較大,要約人提前取得了大股東廖氏集團的不可撤銷承諾函,大大提高了成功率;
2. 越秀集團作為非銀金融機構收購本地銀行,需獲得香港金管局批準;
3.要約后的最低公眾持股比:要約完成后,由于還有部分股份仍由關聯人士持有,結算后公眾持股比為13%,低于最低公眾持股要求。要約完成后,部分關聯人士以實物分派方式稀釋股權,才使得創興銀行公眾持股比例恢復至維持上市地位水平(不少于25%)。
02、新天然氣(603393.SH)收購亞美能源(02686)50.5%已發行流通股、購股權和限制股
2018年5月14日,港股上市公司亞美能源(02686)發布聯合要約公告,披露新天然氣(603393.SH)擬以現金形式要約收購亞美能源。新天然氣將收購亞美能源50.5%已發行流通股股份,收購并注銷50.5%購股權和限制股。
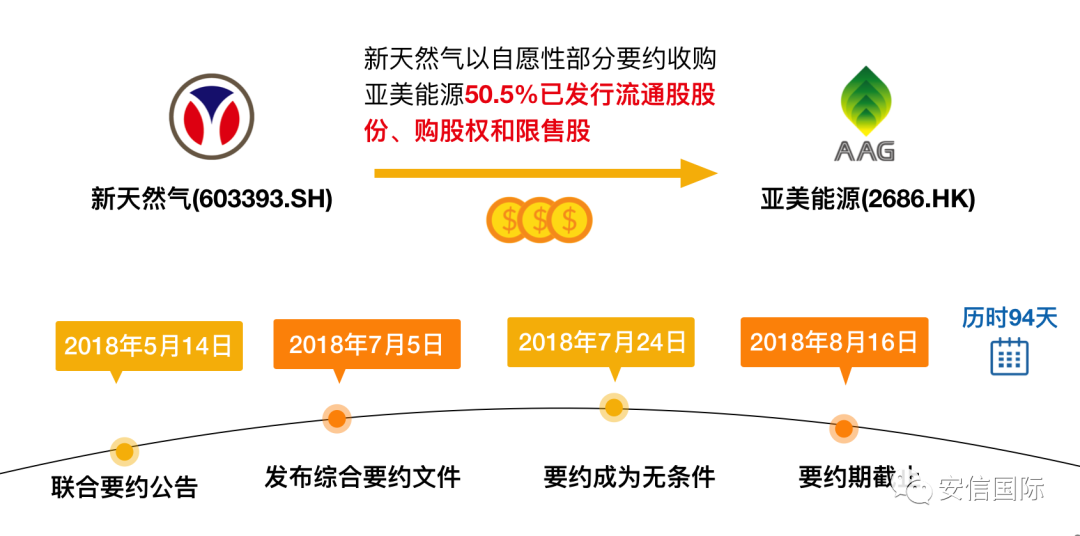
截止到期日,要約人收到亞美能源股東出讓股份數達76%,超過50.5%的收購上限,要約人最終按比例收購50.5%股份,成為亞美能源控股股東。
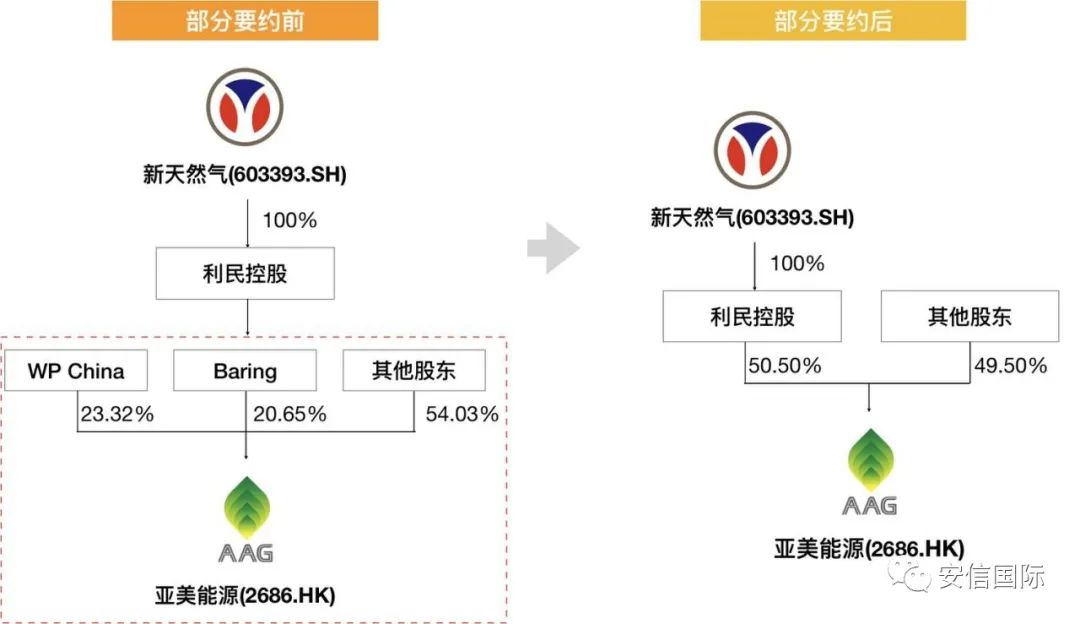
本案例要點
要約人除了收購50.5%流通股,同時也收購并注銷相同比例的購股權及受限制股份,可避免解禁后稀釋要約人持有的流通股比例。
03、開曼公司Trade Champion Limited收購電訊盈科(00008)2%已發行流通股
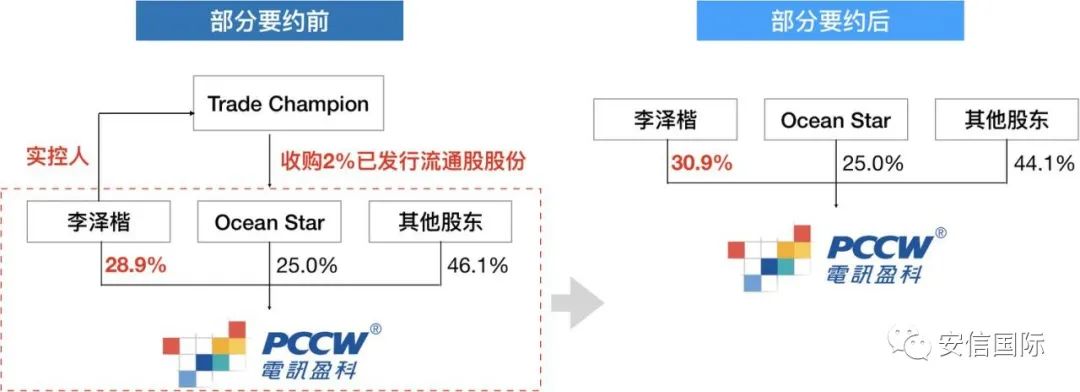
近期成功的部分要約案例,為一家開曼成立公司Trade Champion Limited收購電訊盈科(00008)2%已發行流通股股份,于今年10月5日宣布要約成為無條件。
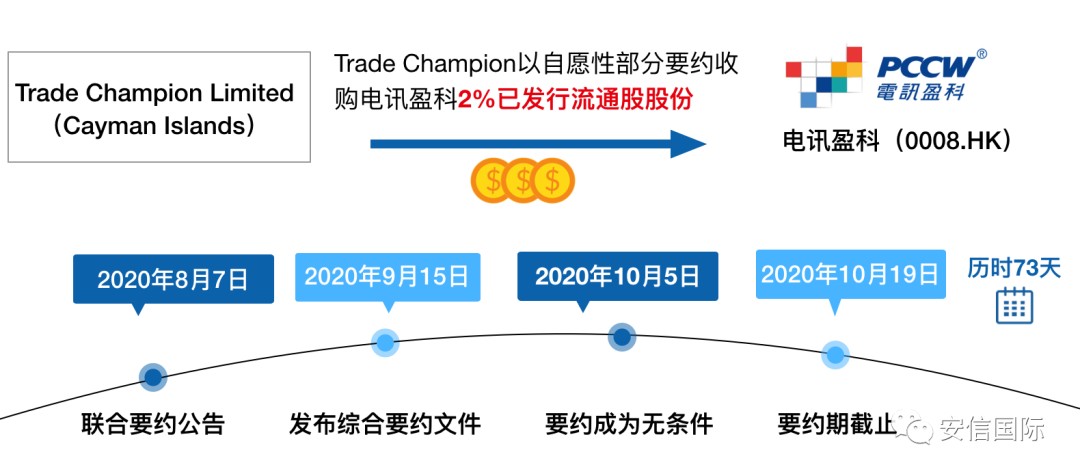
值得注意的是,要約主體的由李澤楷(李嘉誠之子)間接持有,要約完成后,大股東李澤楷持股從28.9%增持至30.9%,與原本持股接近的二股東拉開了差距。
本案例要點
根據《收購守則》,要約人收購股份后,持股比例跨越30%門檻,則會觸發強制全面要約。本案例中,李澤楷通過部分要約收購,雖然持股比例跨越了30%(從28.9%增持至30.9%),但將不會觸發強制全面要約;同時成為無條件后,要約人能達到增持的效果,可謂是“一箭雙雕”。
總結
部分要約的適用情況:
如要約人希望通過收購股權來增強控股權,或以最少的成本獲得控股權(合并報表),可考慮采用部分要約的方式。
要約人可制定要約生效條件。創興銀行案例中,要約人擬收購75%股權,同時約定當股東接納低于50%,則要約不宣布為無條件,這種方式實際上對要約人有利,即如果不能取得控股權,那么就索性不買。
部分要約的注意要點:
要約前,爭取獲得大股東的不可撤銷承諾函,可大大提高要約成功率;
要約完成后,如要約人目標保持上市地位,則需要維持公眾持股量不少于25%。
本文來自公眾號“安信國際”,作者:朱江團隊;智通財經編輯:涂廣炳。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay
暂无相关记录
