


“碳中和”是長期最為確定性的投資板塊,而“減少碳排放”和“提高碳吸收”是實現碳中和的兩種手段,其中減少碳排放是當前主流且最有效的方式,相關產業鏈及行業龍頭已迎來布局良機。
減少碳排放主要從供給側和需求側著手。在供給側,一方面構建清潔能源結構,另一方面實施重點行業領域減污減碳行動;而在需求側,則是要推廣綠色交通及綠色出行,并推行綠色金融等。供給側是產生“碳”的根源,2021年以來,在“雙碳”目標下,重點產業如煤炭-焦炭-鋼鐵產業鏈供給不斷收縮,但也助推了原材料價格不斷上漲。
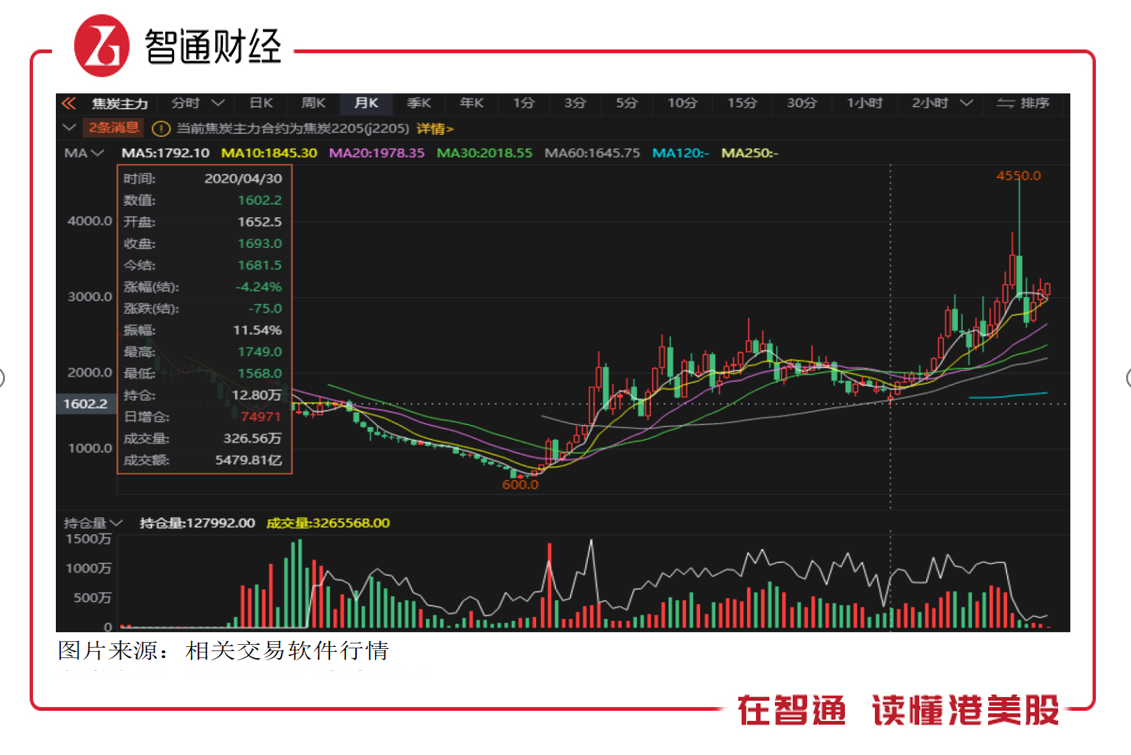
去年10月份,由于煤炭及焦炭價格持續大漲,又恰逢用電高峰,國家出手干預價格,引發了3個月回調,但近兩個月反彈幅度超過了20%,近日國家發改委、國家能源局召開會議部署煤炭保供穩價工作,對價格有一定抑制。不過在供給緊張和政策調控下,焦炭及煤炭價格預計仍高位運行。
“供給側減碳”淘汰落后產能,加劇行業洗牌,利好行業龍頭,強者恒強,中國旭陽(01907)作為中國最大的獨立焦化企業,同時也是全球焦炭龍頭,將持續受益于減碳政策下的市場集中效應,在2021年該公司逆勢擴張,價值被市場發現,年漲幅近一倍。2022年,在長期趨勢下該公司或進入重估周期。
供給側減碳,焦炭產品價格有支撐
焦炭產業鏈包括焦煤-焦炭-鋼鐵,焦炭行業位于中游,上游和下游集中度較高,而焦炭行業非常分散。中國旭陽是焦炭龍頭,通過收購兼并、合資合作及運營管理服務模式擴張,目前焦炭業務量達到了1200萬噸,受益于產能擴張及價格上漲,2021年起焦炭收入實現超九成增長。
焦炭貢獻該公司核心收入和利潤,2021年上半年分別超過40%和60%,期間焦炭產品量價齊升,價格上漲47.3%,銷量增長22.3%,下半年價格整體仍在持續上漲,預計將有不錯的業績表現。但該公司焦炭產品未來是否能持續增長,主要取決于減碳政策力度及目前的供需環境。
從減碳政策看,對高耗能行業產能進行嚴格限制,如2021年10月份的《關于嚴格能效約束推動重點領域節能降碳的若干意見》,11月份的《高耗能行業重點領域能效標桿水平和基準水平(2021年版)》,主要通過實施節能降碳行動,鋼鐵、電解鋁及電石等重點行業淘汰落后產能,達到標桿水平的產能比例超過30%。
而從供需環境看,自2020年12月起,國內4.3米及以下焦化廠已停止運行,2021年上半年,包括河北、山東、江蘇、山西、河南這幾個主要焦化生產省份共壓減關停產能2259萬噸,內蒙古從2021年起,不再審批焦炭(蘭炭)項目。這些地方性產能淘汰及限制使得焦炭供應緊張,而下游鋼鐵由于集中度高,寡頭市場下對供應影響相對較小。
去年10月國家干預煤炭價格,使得焦炭價格也隨著煤炭下跌,但回撤幅度明顯小得多,連續三個月反彈后,目前價格同比去年同期漲幅仍超20%,反映了焦炭產品供應短缺及需求市場的韌性。在碳中和指引下,焦炭行業供給將持續緊張,價格仍存上升空間,而市場也有望集中于行業龍頭。
此外,中國旭陽精細化工產品主要包括甲醇、焦油加工、純苯及己內酰胺等,其中己內酰胺產能從2020年的30多萬噸提升至75萬噸,規模位居行業第二。原油價格對化工產品影響較大,而原油由于供給短缺,價格持續飆升,布倫特原油已突破近8年新高。基于化工產品價格上漲,2021年上半年,該公司精細化工產品收入增長達到88%,收入貢獻30.6%。
量價齊升,驅動業務加速成長
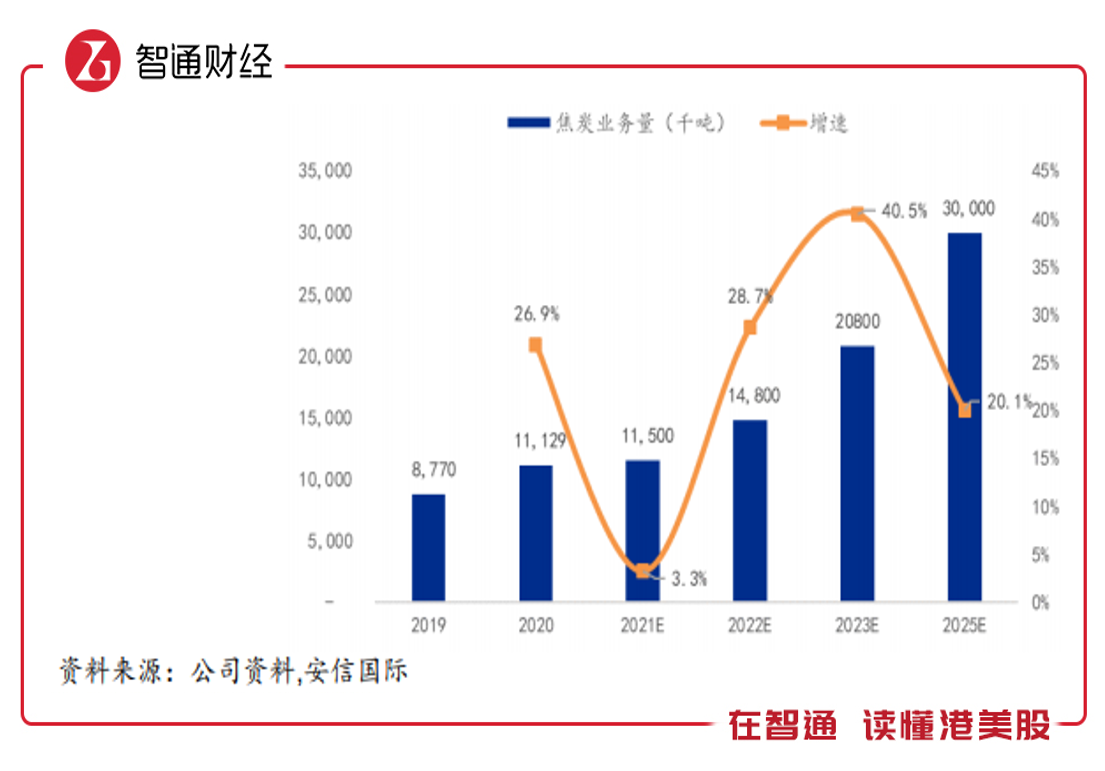
行業供給持續收緊,對焦炭價格上漲具有一定支撐,而在行業治理淘汰落后產能時,中國旭陽迅速搶占被洗出的市場,并積極海外擴張,在印尼簽約多個合資焦化項目。2021上半年,中國旭陽焦炭業務量為583萬噸,全年超過1100萬噸,預計到2023年焦炭業務量將達到2080萬噸,規劃到2025 年焦炭總加工量將提升至3000萬噸。
該公司步入量價齊升周期,以2021年下半年焦炭價格看,上下波動幅度較大,平均價近3000元,同比上漲幅度達75%,若下半年收入同步上半年增長,焦炭全年收入將達到165.6億元,而2022年預計焦炭價格維持高位。由于價格堅挺,焦炭產品毛利率預計保持在30%的高位,貢獻超過60%的毛利潤,90%的稅前利潤。
在精細化工產品板塊,2020年該公司化工品業務量為368萬噸,2021年上半年達到188 萬噸,同比穩步增長,核心產品甲醇及己內酰胺全年均價漲幅均超過20%,其中甲醇受焦煤影響較大,價格走勢趨同,己內酰胺今年有所回調,但同比仍處于高位。2022年,原油價格高位上行帶來價格支撐,量價齊升也是大概率事件。
中國旭陽的貿易業務主要為焦炭產品及化工產品的貿易,和上述兩項主業關聯度較大,2021年表現也非常出色,上半年收入大幅增長,三項業務貢獻了超過99%收入份額,而運營管理板塊作為管理輸出業務,將主要為收并購進行前期考量,該業務貢獻不大。在產品價格堅挺,供需緊平衡下,核心三大業務將構成公司成長的三駕馬車。
值得注意的是,該公司近幾年大力發展的氫能源業務也逐步出現成果。定州園區一期氫能項目已于2020年7月投產,二期項目預計將于2022年5月投產;邢臺園區一期制氫及加氫撬裝站示范項目也于近期實現投產;另外,還有多個地區的加氫站項目正在建設。氫能源屬于清潔能源,也是減碳供給側措施的一環,隨著產能釋放,將成為該公司新的業績增長極。
確定性的機會,中國旭陽將迎來重估
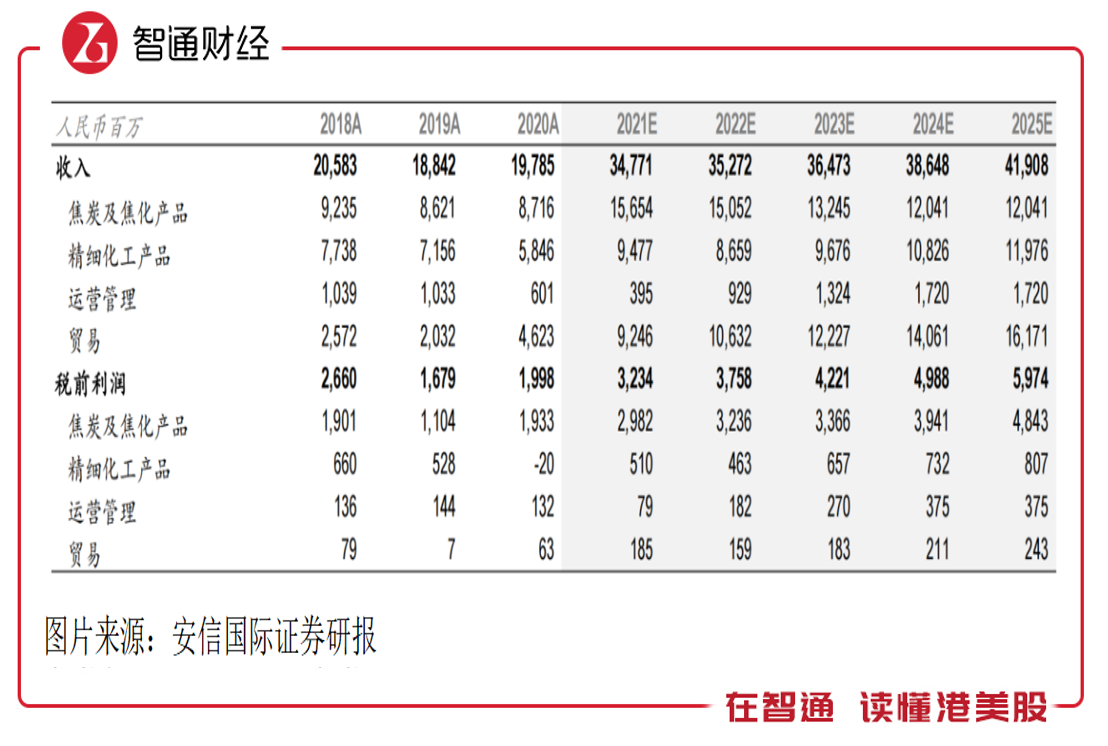
從目前來看,焦炭業務、精細化工業務及貿易業務未來增長確定性較高,焦炭業務仍將是公司的主要增長引擎。以安信國際證券對中國旭陽業務收入測算看,不考慮氫能源業務貢獻,該公司2023年總收入將為364.73億元,稅前利潤42.21億元,2020-2023年復合增長率將分別為22.6%和28.3%。
由于產品價格堅挺,毛利率的提升推動EBITDA利潤率提升,2021年上半年,EBITDA利潤率17.7%,同比提升4.6個百分點,預計全年在18%左右。以目前的市值算,P/EBITDA倍數對應2021年僅為3.14倍,相當于目前以市值投入,3.14年就可以收回投資成本,估值具有非常大的誘惑力。
實際上,干擾估值有多種因素,包括業績、政策、信息以及市場資金關注度等,中國旭陽未來業績成長可期,而減碳政策持續利好行業龍頭,公司氫能源新業務已投產具想象空間,根據中國氫能聯盟的預計,到2050年氫能產業鏈年產值約12萬億元。此外,公司管理層看好公司持續增持,各大投行紛紛給出了買入評級,市場關注度較高。
綜合看來,在減碳政策下,焦炭及化工產品價格預計將保持強勢,而中國旭陽各項產品產能加速擴張,業績增長確定性高,而氫能源業務將受益于政策驅動,進入快速擴張時期,目前該公司估值低,未來有望迎來重估。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay
受惠“碳中和”國策 與宇龍深圳和解有利現金流中國寶力科技(00164)完成供股重拾升浪
BitMEX 已購買價值 10 萬美元的 7110 噸碳排放額度,以抵消自身比特幣交易造成的碳排放
現在讀懂碳中和算法穩定幣 Klima 晚不晚?
數據管理公司 Sphere 3D 將為 Core Scientific 托管超 7 萬臺比特幣礦機
新加坡初創公司 CTE 出售了第一批以中國碳信用額度背書的碳中和代幣
碳中和背景下,如何實現「零碳」NFT 模式?
比特幣礦商 Canada Computational Unlimited 在多倫多證券交易所上市,將于 9 月 12 日開始交易
螞蟻鏈推出企業碳中和 SaaS 管理產品「碳矩陣」
FTX 创始人 SBF:FTX 已完全实现碳中和
天津排放权交易所发布基于蚂蚁链的「碳中和」存证产品
纽约矿场 Greenidge 与当地居民起争议:挖矿对环境究竟有多大影响?
出海不易 留守无门 中国加密矿工“进退维谷”众生相
“四问比特币”之二:“挖矿”,到底有多耗能?
GSR成为首批完全达成“净零排放”目标的矿商之一,实现数字资产挖矿业务碳中和
多地全面清退比特币挖矿,会产生重大影响吗?高能耗、污染问题何解?
哈佛商业评论:比特币挖矿并不是“碳中和”的绊脚石
丰水期将近 但中国矿工将面临更大监管与缺电压力
比特币挖矿会成为“碳中和”的“绊脚石”吗?
“碳中和”政策下 区块链算力中心加速向北美转移
数字货币挖矿迎变局“能耗大户”也要“碳中和”?
