


繼2020年6月末首次遞表港交所以來,珍珠泉園林一直在積極籌備上市事宜。智通財經APP注意到,日前公司第三次向港交所遞交了招股書。
招股書顯示,珍珠泉園林主要在南京市從事提供園林綠化和市政建設服務。根據弗若斯特沙利文的資料,按2020年園林綠化建設項目所得收入計,公司是南京市第二大園林綠化公司,其在南京園林綠化市場的市場份額為3.6%;而在江蘇省所有園林綠化建設服務提供商中排名第七,市場份額為0.28%。
對于業務集中于南京的區域性園林綠化和市政建設公司珍珠泉園林而言,伴隨南京市園林綠化和市政建設行業的未來增速趨緩,向外部區域擴張業務是公司進一步發展壯大的必由之路。接下來,若成功登陸港交所意味著能籌措到更多的“子彈”用于擴張,對于提升公司的資金儲備及市場知名度均有積極作用。
規模穩步擴張
就業務來看,珍珠泉園林主要向地方政府、國有企業及私人客戶提供園林綠化建設服務及市政建設服務。公司于2013年獲得城市園林綠化企業一級資質證書及市政公用工程施工總承包三級資質。2018年-2021年上半年,公司分別完成12個、18個、12個及5個園林綠化建設項目。另一方面,珍珠泉園林自2015年開始布局市政建設業務,2018年-2021年上半年,公司分別完成1個、3個、5個及1個市政建設項目。
近幾年來,珍珠泉園林的收入規模穩步提升。2018年-2020年,公司分別實現收入1.92億元(人民幣,單位下同)、2.23億元、2.95億元,對應復合年增長率約為24%。進入2021年后,公司上半年收入規模繼續溫和擴張,由上一年度的1.26億元增加至1.64億元。
分項目來看,園林綠化建設服務是珍珠泉園林的主要收入來源,期內分別實現收入1.42億元、1.46億元、2.81億元、1.64億元,占公司總收入比重的73.9%、65.5%、95.5%、99.9%;同期,公司的市政建設服務實現收入5011.7萬元、7684.2萬元、1315.5萬元、16.5萬元,收入比例分別為26.1%、34.5%、4.5%、0.1%。
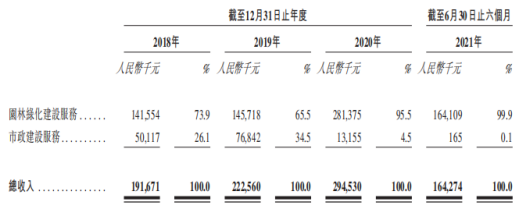
就收入變動情況看,珍珠泉園林的園林綠化建設服務收入體量在2020年迎來放量,并于今年上半年繼續延續了增長勢頭。但值得注意的是,公司的市政建設服務的收入表現并不盡如人意。期內,該業務的收入規模呈現一定波動性。
智通財經APP認為,期內珍珠泉園林的市政建設業務收入出現負增長,或與公司所處市場環境變化有關。據招股書披露,2014年-2020年,南京市政建設行業呈現較大波動,行業規模由2014年的233億元連降兩年至2016年的188億元,此后重新步入上升通道并增長至2019年的296億元,然而2020年該市場又陷入停滯增長的狀態。
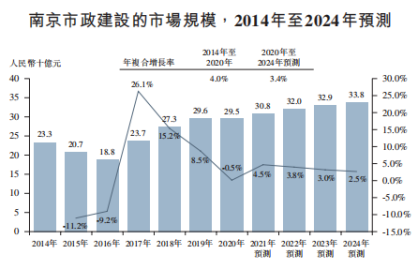
另據弗若斯特沙利文的報告,未來南京市政建設的市場將趨于穩定,2021年-2024年有望以3.4%的復合年增長率繼續增長,并于2024年達到338億元。在行業波動性趨于平滑的背景下,珍珠泉園林如果能抓住外部發展機遇提升公司市政建設業務的規模和影響力,該業務有望為公司成長帶來新的增量。
盈利表現方面,2018年-2020年珍珠泉園林的毛利分別為6155.3萬元、6818.8萬元、8693.1萬元,與公司的收入呈現同向增長;2021年,公司的毛利規模達到4753.3萬元,較上一年度的3700.1萬元增幅超過20%。依照這一增長趨勢線性外推,珍珠泉園林今年全年的盈利表現有望延續增勢。
向外擴張或成增長勝負手
僅就近幾年來的成績看,珍珠泉園林可圈可點。但需要引起注意的是,就地域來看公司的業務集中于南京市,期內絕大部分的收入均來自該城市。同時,公司的大部分收入都來自前五大客戶,2018年-2021年上半年,珍珠泉園林的五大客戶的合約產生的收入分別占公司總收入的56%、75.7%、72.9%、80.9%。業務集中于一城,收入又依賴少數大客戶,對于珍珠泉園林的長遠發展而言顯然難稱得上是好事。
另外值得一提的是,不論是南京的園林綠化行業還是市政建設行業,未來幾年的收入增速均將放緩。根據弗若斯特沙利文的報告,南京市的園林綠化行業的整體規模預計于2020年至2024年間會以4.4%的復合年增長率保持增長,但這一增速較2014年至2020年的5.9%已有所趨緩。反觀南京的市政建設行業,未來幾年的增速亦將由此前的4%降至3.4%。
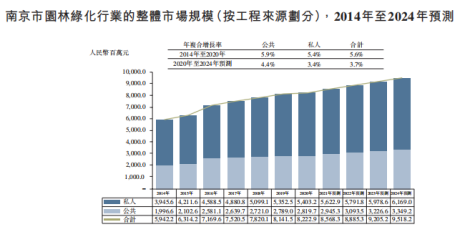
在市場增速愈發趨緩的背景下,僅依靠南京市場珍珠泉園林若要延續這幾年的收入增勢恐怕并不容易。或正基于此,珍珠泉園林計劃在江蘇省獲得更大的市場份額,并將業務擴展至中國其他省份和地區。據招股書披露,公司已在上海、宿遷及常州等人口持續流入和產業適度發展的城市設立了分公司。
就上述3個城市的園林綠化市場看,2014年-2020年宿遷、常州及上海的市場增速分別為7.5%、11.2%、5.7%,未來2020年-2024年的增速則為7.3%、7.6%、6.3%,兩組數據均高于南京。
就行業特征來看,宿遷和常州的園林綠化產業規模相較于南京小,同時增速也更快。截至2020年末,上述兩個城市園林綠化建設行業市場參與者總數分別為390個、210個,亦顯著少于同期南京的500多名。綜合來看,珍珠泉園林向上述兩個城市拓展業務,有望在相對較小的競爭壓力下享受到更多的行業發展紅利。
而上海的園林綠化產業則更具特殊性,2020年該城市的園林綠化市場規模為193.24億元,是同期南京的2.35倍。不僅是規模占優,上海還是四個城市中唯一一個未來幾年園林綠化行業預計規模增速高于上一時間階段的城市。不過,硬幣的另一面則是上海的園林綠化行業競爭壓力或遠超南京、宿遷和常州。數據顯示,截至2020年末上海的園林綠化建設行業的市場參與者總數足足有1120個,亦為南京的2倍。
整體來看,作為起家于南京的極具區域特質的企業,珍珠泉園林身上頗有些“小而美”的味道。但就招股書看,公司既然立志于繼續在江蘇省獲得更大的市場份額,并將業務進一步擴展至國內其他省份和地區,這一目標透露了公司想要做大做強的愿望。從這一角度來看,登陸資本市場無疑將增大公司實現上述目標的可能性,但向外擴張也意味著公司將遭遇更大的外部競爭以及更多的風險,這對于珍珠泉園林而言亦算是新的挑戰。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay
暂无相关记录
