


投資要點
2021Q3 業績基本符合我們預期。公司 2021Q1-3 實現凈利潤 40.98 億元,同比+266.2%;經調整后的凈利潤 42.24 億元,同比+71.6%。其中2021Q3 實現凈利潤 12.19 億元,同比+16.2%;經調整后的凈利潤 12.49億元,同比+7.6%。
單季利潤增速波動或與國內政策預期下品牌方調整備貨節奏有關。2021Q3 經調整后的凈利潤環比有所下降,原因或與政策推出預期下品牌方調整提貨策略,在 2021Q2 提前備貨有關。2021Q2 經調整后的凈利潤 17.5 億元,同比+76.3%,其中境內收入同比增長 4 倍,業績表現大幅超越市場預期。2021Q2-3 平均單季經調整凈利潤為 14.98 億元,同比+39.3%。剔除訂單節奏造成的季度波動后,公司整體業績增速穩健,我們預計 2021Q4 凈利潤環比將有所提升。
PMTA 審查持續進行,公司暫未收到任何 MDO。2021/10/12 美國 FDA批準公司第一大客戶英美煙草旗下 Vuse Solo 系列三款產品上市銷售。公司為英美煙草代工的產品(Alto 系列)均仍處于審查過程中,我們認為 Vuse Solo 過審后,英美煙草其他產品過審概率及速度有望提升。此外,公司于 2020/9/9(PMTA 申請截止日)前已提交六項自有品牌產品上市申請。截至 2021/10/13,僅有 2%的 PMTA 申請未被拒絕(13 萬份),公司已提交申請的代工產品及自主品牌產品均處于審核狀態,暫未收到任何 MDO(營銷拒絕令,marketing denial orders)。我們認為,公司產品技術標準較高、有詳實實驗數據,且合作客戶多為行業龍頭品牌,后續通過 PMTA 的概率較大,且將受益于行業準入門檻大幅提高帶來的集中度提升。
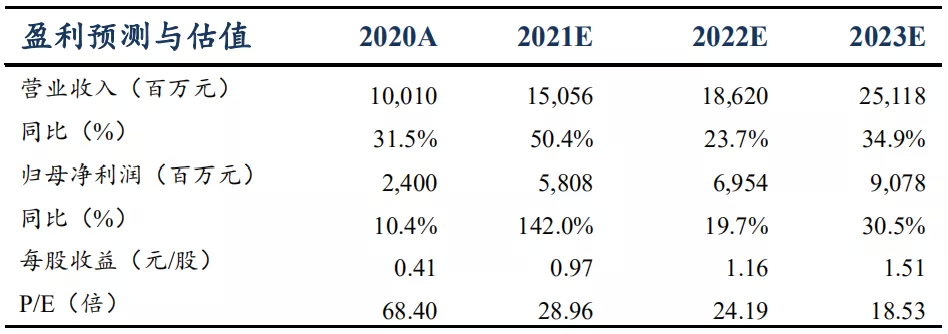
盈利預測與投資評級:公司三季度業績增速波動處于合理范圍,我們維持此前盈利預測,預計 2021-2023 年歸母凈利潤分別為 58.1/69.5/90.8 億元,歸母凈利潤增速分別為 49.2%/19.7%/30.5%(2021 年歸母凈利潤增速以 2020 年經調整后歸母凈利潤計算),對應 PE29、24、19X。公司為霧化技術龍頭,有望受益于行業規范化下的集中度提升,維持“買入”評級。
風險提示:政策細則落地時間具有不確定性;政策力度超出市場預期;境外業務收入不及我們預期;出現顛覆性技術等。(注:無特殊注明均為人民幣,港元兌人民幣匯率以 2021 年 10 月 14 日中間價 0.82809 計 算)
本文來源微信公眾號“張瀟的輕工消費洞察”,作者東吳輕工張瀟團隊,智通財經編輯:陳秋達
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay
思摩爾國際(06969.HK)一季度稅前利潤4億元 同比增長25.2%
思摩爾國際(06969)一季度稅后利潤約3.395億元 同比增長12.8%
思摩爾國際(06969)授出合共39萬股獎勵股份
思摩爾國際(06969)授出合計58萬股購股權
思摩爾國際(06969)授出合共64.85萬獎勵股份
國內市場收入驟降!思摩爾國際(06969)三季度凈利潤同比下滑接近四成
思摩爾國際(06969.HK)第三季度經調整凈利4.67億元 環比增加3.1% 同比減少35.2%
思摩爾國際(06969.HK):交換財產獲公司派息約300.78萬港幣 EVE Battery擬于特定信托戶口新增質押42.33萬股股份
思摩爾國際(06969.HK):受托人根據股份獎勵計劃購買174.5萬股
思摩爾國際(06969.HK):受托人就股份獎勵計劃購買合共158萬股股份
思摩爾國際(06969):受托人已就股份獎勵計劃購買合共138萬股股份
思摩爾國際(06969):受托人就股份獎勵計劃購買643.4萬股
思摩爾國際(06969.HK)授出7751.51萬份購股權
思摩爾國際(06969.HK)績后跌超4%,低見7.28港元,創上市新低
思摩爾國際(06969.HK)發布中期業績,凈利潤7.17億元 同比減少48.2%
思摩爾國際(06969.HK)發布公告,該公司將于2023年9月26日派發中期股息每股0.05港元
思摩爾國際(06969)發布中期業績,凈利潤7.17億元 同比減少48.2%
思摩爾國際(06969)將于9月26日派發中期股息每股0.05港元
思摩爾國際(06969)因獲行使首次公開發售前購股權而配發合共3468.1萬股
思摩爾國際(06969.HK)跌超4%,截至發稿,跌4.46%,報7.93港元,成交額9707.08萬港元
