


引語:10月8號,上交所發布了《聯想集團有限公司關于撤回公開發行存托憑證并在科創板上市申請文件的申請》和《關于撤回聯想集團有限公司公開發行存托憑證并在科創板上市申請文件的申請》兩份公告。一石激起千層浪,很多自媒體以此為證據“怒斥”聯想(00992)高負債、高薪酬、輕研發。菜花認為,這些觀點偏離客觀實際,下面我將逐一展開。
菜花總的看法是,主動撤回申請肯定與以上三點無關,但科創板錯失聯想,是一件非常可惜的事情,這是中國僅有的幾家在國際市場上能打的科技企業,而現在科創板上的企業,最多也就有一些局部能打的公司,比如傳音在非洲,但大家對聯想攻擊的缺乏核心科技,傳音會更多?以現在科創板的整體科技成色,配不配的上聯想都值得反思。
聯想中止科創板上市是不是因為所謂的“科創屬性不足”?
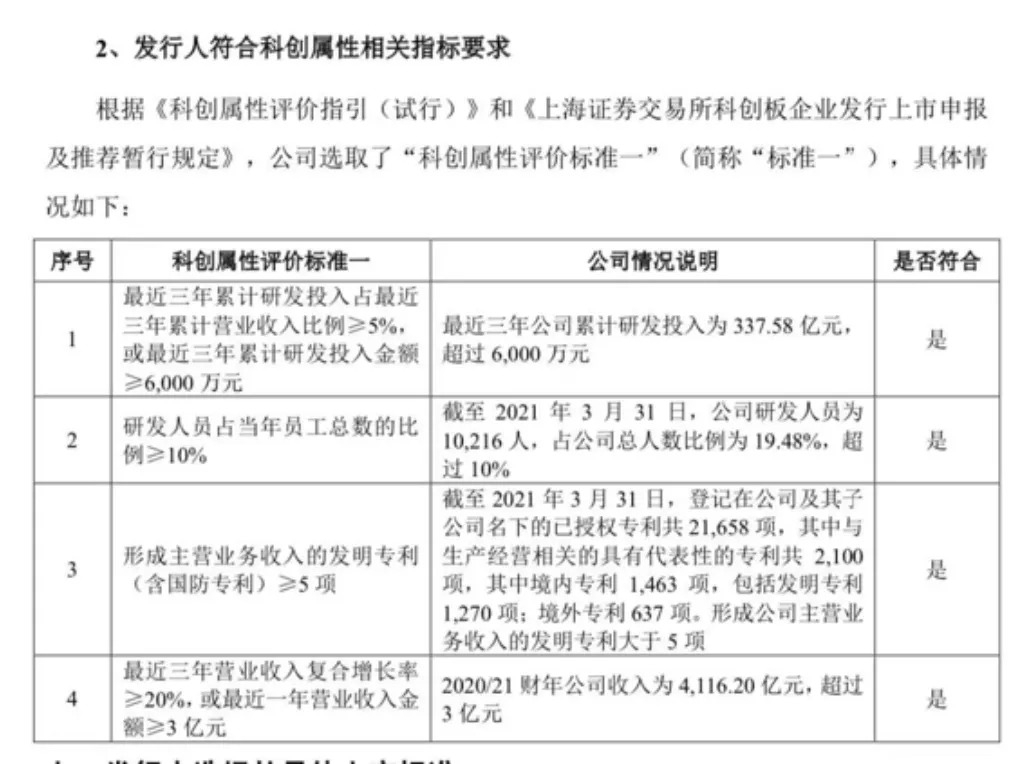
從2019年開始,證監會和上交所針對科創板的發審規則每年都根據實際情況不斷調整。最新的是2021年4月出臺的《科創板企業發行上市申報及推薦暫行規定》,最大的變化是既明確了科創板優先支持方向,還限制了金融科技、模式創新企業以及禁止房地產和主要從事金融、投資類業務的企業在科創板上市。在指標方面,增加了研發人員占比,增加對技術先進性、科技發展方向、行業領域及相關指標的披露要求和保薦機構的核查把關責任。這些上市規則的調整,必然要求已經提交申請的企業隨之優化發行上市申請細則。科創板對擬上市的一些硬性財務規定是隨著發行市值的不同而不同的,但是即便是最高等級的發行市值要求,聯想也是符合要求的。比如,營收規模-最近3年營收增速20%、最近1年營收規模超過3億等(2選1)。這方面,監管機構也是給予了肯定回復的。
雖然聯想集團一直被不少網友吐槽為“組裝廠”、“貿易公司”,但聯想也有一些可以拿得出手的“硬實力”:在全球超級計算機TOP500中入圍184臺,連續7次獲得全球高性能計算提供商份額第一名,為中國載人航天工程總體仿真實驗室,其實中國的“神舟十號”和“神舟十一號”載人航天發射任務,聯想HPC都承擔了大量重要的計算任務。
因此,聯想的高性能計算、可持續材料工藝、人工智能算法、5g等都符合科創板的定位,從這個角度來講,沒有聯想集團的科創板,也是有些許遺憾的。
一句話,現在的科創板企業,有能為國家重大工程出力的嗎?
其次,市場上對聯想集團輕研發的質疑有失偏頗。
一家企業的研發投入,要結合產業發展周期、行業盈利能力未來市場潛力來看,僅僅看有限的幾個財務指標是不客觀的。研究過汽車行業的讀者都知道,汽車整車廠的投資潛力是大于零部件的,但如果你去統計他們的研發投入比,整車廠遠小于它的供應商。以長城汽車為例,這家中國最具潛力的整車廠商,筆者有個組合因為重倉長城汽車市值翻了4.5倍,長城汽車2020年的研發費用占營收只在3%左右,而它的供應商德賽西威有12%的研發營收比。如果我們僅僅以這個比例來說明長城汽車的投資潛力低于德賽西威是要貽笑大方的。
很多人還忽略了一個基本事實,聯想八成的營收來自已經很成熟的PC產業,而這個領域的世界巨頭的研發力度都在趨緩。聯想集團2018年、2019年及2020年的研發投入分別為102億元、115億元以及120億元,累計超過300億元。這三年,聯想的營收收入分別為3423億元、3526億元和4116億元,同期研發占比依次為2.48%、2.63%、2.39%。與此形成對比,惠普的投入研發比也只有2.6%!最近幾年,惠普研發支出分別為11.9億、12億及11.9億美元,從絕對數值上來看不如聯想。因此,面對國外競爭列強,聯想的研發力度并不弱。
研發的目的是為了創造更好的產品,更好的產品的一個衡量指標就是更高的銷售毛利率。從這個數據看,聯想是遠超過同業平均水平的(但是低于惠普),見下圖。
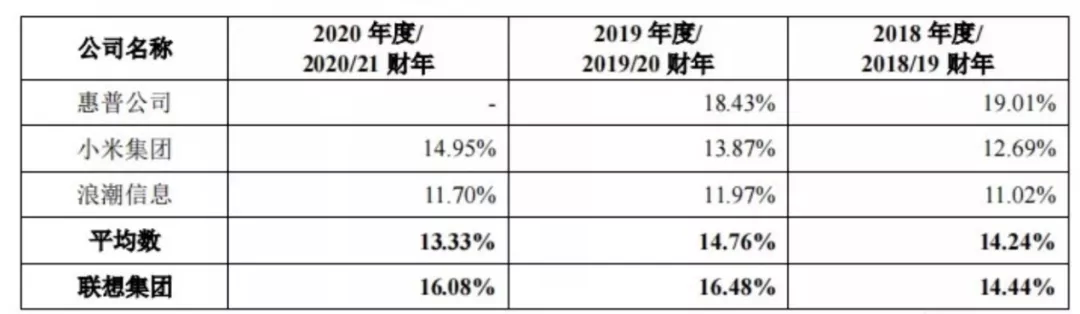
聯想的營收大頭來自已經很成熟的PC,而這個領域的研發規律和華為所在通信市場,蘋果所在的智能手機市場是截然不同的,做生意做投資都不能違背基本規律。當聯想申請科創板準備進軍高性能計算、可持續材料工藝、人工智能算法、5g等領域的時候,你說它過去研發投入不夠是沒道理的,因為傳統的PC確實不需要像華為、蘋果那樣投入研發。況且,正如我們前面所說,僅僅看幾個財務指標有點盲人摸象的感覺。
聯想最近三年的研發投入累計超過300億,這個絕對額排名科創板申請上市企業第一名。因此,說“科創屬性不夠”所以被迫撤回科創板申請的說法是站不住的。
一句話,科創板上還有哪家企業能在全球市場上把其他國際科技巨頭打的落花流水的?
一些看不懂財務報表的人還在拿聯想的資產負債率提出了異議
聯想的資產負債率確實處于90%的高位,作為投資者我個人也很關心這個事兒。招股書顯示,截至 2019年3月31日、2020年3月31日和 2021年3月31日的三個財年,聯想集團的資產負債率分別高達86.34%、87.37%和90.50%,這是三個財年的流動比率分別是0.82、0.81、0.85,存在一定程度的財務風險。
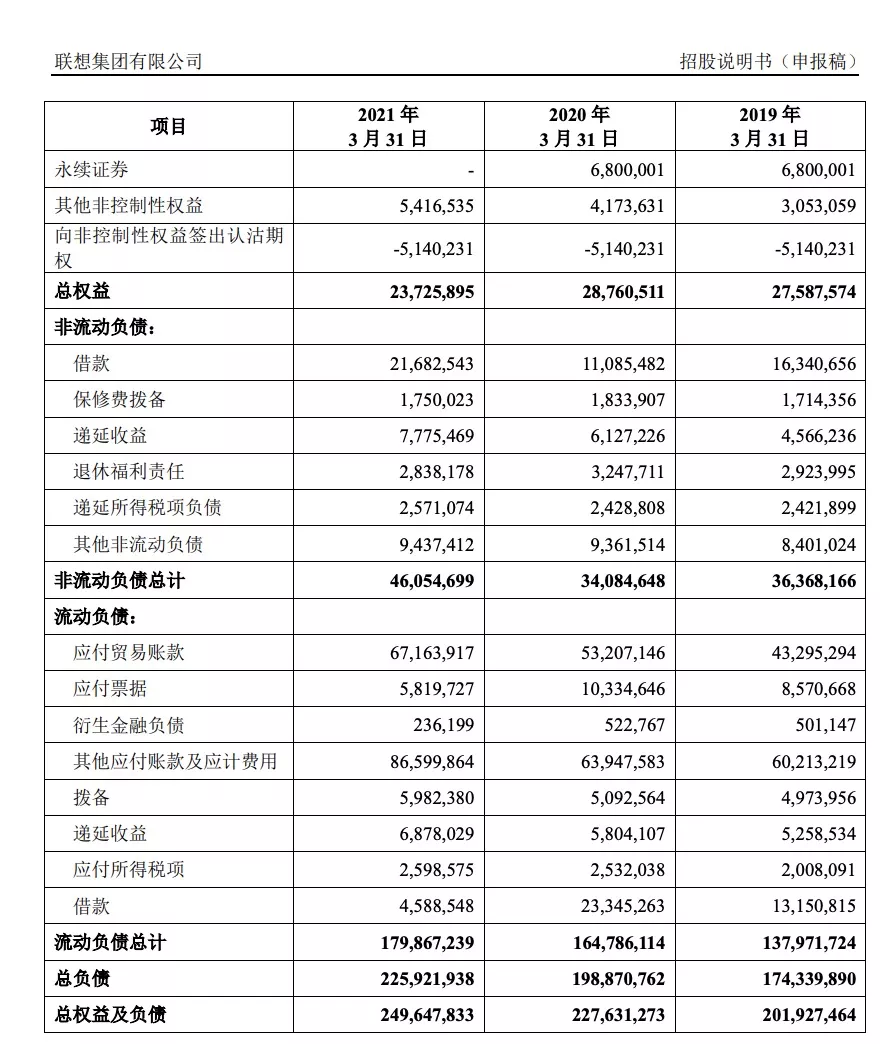
一家公司的負債,從時間上分可以分為短期負債和長期負債,從性質上份可以分為帶息負債和運營負債。從投資的風險控制角度,我關心的是:聯想到底欠外部多少錢?或者,我們稱之為帶息負債是多少?在最新提交的以A股財報規范發布的招股說明書中,總負債是2259億,但是要扣除不需要還本付息的部分(比如應付貿易賬款、應付票據、遞延收益)等,應付類的負債是生意過程中正常的負債類項目,向上游賒欠貨款,等賣出去后馬上就還上了。真正的帶息大約是1530億,這是要真金白銀掏出來的。這么分解后其實負債情況不如數字看起來那么嚴重,但即便如此,聯想集團的高負債也是要引起管理層高度重視。以后需要進一步提高周轉率,提高研發、推廣、運營效率,降低運營成本。
但,這并不是說聯想的負債率很危險。這是PC行業的共性,惠普的負債率超過100%,戴爾的負債率超過90%,科技企業的最大標桿蘋果、索尼這些企業負債率也達到了80%左右。
順便說下我今天注意到的新聞,聯想集團正在用低成本和長期的負債置換高成本的短期的負債。他們的短期有息流動負債余額從2020/2021財年期初的32.95億美元下降到最新的6.94億美元,與此同時,聯想的長期有息非流動負債余額從2020/2021財年期初的15.65億美元大幅增長至期末的33.04億美元。聯想之所以能這么做,和最近的財報帶來的資信條件上市,融資成本下降有關系。
所以,關于聯想的高負債,我的觀點如下:
乍一看很高,要引起高度關注;
真實的負債情況沒有財報數字看起來的嚴重,因為很大一部分來自應收賬款類的負債;
良好的經營成績會提升企業資信條件,從而降低了融資成本,有利于緩解高負債隱憂。
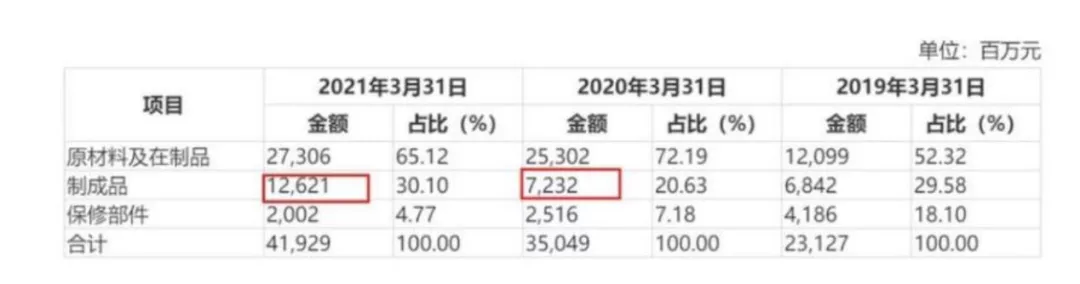
最近還有很多觀察者對聯想2020/2021財年的存貨數據提出了“異常”的判斷。實際上,這是很基本的經營常識:1、因為供應材料短缺并預期下一步價格上漲將導致下游廠商囤積庫存;2、國內外疫情影響了部分區域和產品的銷售。存貨增加并不只是聯想一家的現象,小米今年的存貨也同比增加了25%左右。
比2020年和2019年的“原材料及在制品”的增幅超過130億,這些原材料一定會在下一個財年變成制成品的啊,再加上我們剛才說的,因為今年芯片、硬盤漲價導致下游廠商囤貨是很符合常識的,似乎并不值得很認真對待這類質疑?
最后,菜花個人認為聯想主動撤回申請的可能原因有三條:
首先,推遲上市能給聯想的新興業務充分發展時間。要知道,時間站在聯想的一邊:數據中心集團于2020/21財年上半年的收入同比增長15%至30.91億美元,占總營業收入的11%,第二財季收入更是呈現加速增長之勢。由于云服務市場持續旺盛,這塊業務有望繼續保持強勁。
同時,2020/21財年的第二季度,聯想的智慧服務的增幅高達49%,其中核心的智能化全周期服務收入大增199%。智慧城市、智慧教育等"6+"領域獲得多個燈塔級項目案例。另外,聯想還基于兩項首創技術打造了聯想晨星機器人,成為工業機器人的成功實踐典范,公司還與德國工業4.0發起者之一、全球最大的企業管理和協同化電子商務解決方案供應商SAP達成合作等等。假以時日,當這些業務在各自領域開花結果,聯想無論是從基本面還是市場估值,都大概率將以更強的姿態回歸。
至于很多人質疑聯想高層的薪酬,他們只是天真地被“薪資上億”這樣的標題吸引。根據財報披露,最近3年(2018-2020)楊元慶在聯想集團的薪酬分別是1.035億、1.747億、1.719億。楊元慶這個薪酬看起來是很驚人,仔細看下去,這份薪資的結構:工資(固定薪酬)占比8%、年度績效獎金(表現獎金)占比31%、股權激勵(長期獎勵)占比61%。
薪酬中占92%是年度績效和股權激勵,股權不好隨便賣,并且理論上講,公司經營越好,高管薪酬越高也并沒有什么問題。當然要承認,這種亮眼的“薪酬體系”,在當前“共同富裕”的情緒下不是加分項。除此以外,因為聯想一直是國際化企業,利潤表上還有很多外籍高管在拿著高薪,在國際市場上,不用高薪怎么搶得來人才,難道跟老外談中國情懷嗎。
其次,從監管的角度看,當前科創板各項制度在不斷完善中。聯想的體量又非常大,上市后對交易市場的影響肯定很大,這種大體量的公司上市后的市場反饋不一定能完全預知和掌控,這會讓相關部門變得很慎重。因此,我相信聯想主動撤回申請是反復溝通后的選擇。
最后,從投行的角度,聯想目前業務線的梳理和財務狀況還有很大的優化空間。最新的科創板上市暫行規定中,要求“壓實發行人和中介機構的主體責任”,這就要求投行需要真正沉下心來幫助梳理業務、財務等方方面面的細節。這些都需要時間。
總之,聯想戰略轉型雖然初見成效但也還要時間孵化和發展,盈利潛力沒完全體現,未來能否真正體現到財報上,對經營團隊的挑戰是相當大的,而這些需要時間來優化。
本文選編自微信公眾號“翟菜花”;智通財經編輯:徐文強。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay
格隆匯公告精選(港股)︱百濟神州(06160.HK)第一季度產品收入增長82% 研發費用達4.6億美元 已躋身全球腫瘤治療創新公司前15強
格隆匯公告精選(港股)︱商湯-W(00020.HK):與福建大數據產業投資及大名城股份戰略合作框架協議
格隆匯公告精選(港股)︱長城汽車(02333.HK)4月銷量94796臺 同比增長1.80%
格隆匯公告精選(港股)︱阿里影業(01060.HK):若大麥收購事項發生2023/2024財年經調整EBITA將逾10億元
格隆匯公告精選(港股)︱中國國航(00753.HK)擬約108.00億美元購置100架C919飛機
格隆匯公告精選(港股)︱長城汽車(02333.HK)一季度凈利潤32.28億元 同比增長1752.55%
格隆匯公告精選(港股)︱天齊鋰業(09696.HK)盈警:預期一季度虧損36億至43億元
格隆匯公告精選(港股)︱中國聯通(00762.HK)一季度營收達994.96億元,純利增8.9%至56.13億元
格隆匯公告精選(港股)︱小鵬汽車-W(09868.HK)與大眾汽車集團簽訂電子電氣架構技術戰略合作框架協議
格隆匯公告精選(港股)︱中國神華(01088.HK)3月煤炭銷售量4000萬噸 同比增長2.0%
格隆匯公告精選(港股)︱工商銀行(01398.HK):匯金公司累計增持公司股份2.87億股A股
格隆匯公告精選(港股)︱山東黃金(01787.HK)預計第一季度凈利潤6.50億至7.50億元 同比增加48.11%到70.90%
格隆匯公告精選(港股)︱騰訊控股(00700.HK)4月10日耗資10億港元回購320萬股
格隆匯公告精選(港股)︱中國人壽(02628.HK)一季度原保費收入3376億元 同比增長3.2%
格隆匯公告精選(港股)︱中國中免(01880.HK)業績快報:一季度凈利潤23.08億元 同比增長0.33%
格隆匯公告精選(港股)︱協鑫科技(03800.HK):隆基綠能擬向公司采購合共約42.5萬噸多晶硅料(顆粒硅)
格隆匯公告精選(港股)︱工商銀行(01398.HK)2023年實現凈利潤3651.16億元 同比增長0.8%
格隆匯公告精選(港股)︱比亞迪股份(01211.HK)2023年度凈利潤超300億元大漲80.72%,毛利率升至20.21%
格隆匯公告精選(港股)︱招商銀行(03968.HK):2023年歸母凈利1466.02億元 同比增長6.22%
格隆匯公告精選(港股)︱中國平安2023年實現歸母營運利潤1,179.89億元 現金分紅連續12年保持增長 壽險業務重回升勢 新業務價值同比大增36.2%
