


汇丰研究表示,光伏终端需求仍强劲,近期因多晶硅短缺带来的安装回落预属短暂...

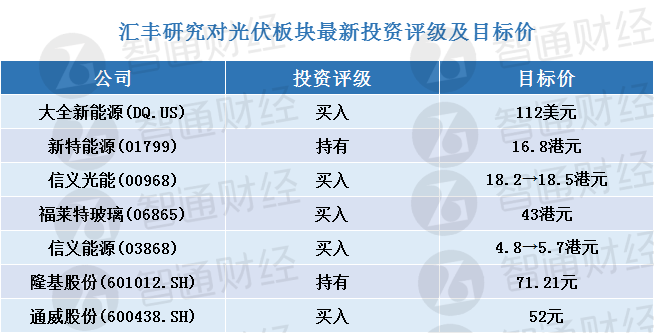
智通财经APP获悉,汇丰研究发布研究报告称,扩大对内地光伏板块覆盖,首予福莱特玻璃(06865)“买入”评级,目标价43港元,并表示光伏终端需求仍强劲,近期因多晶硅短缺带来的安装回落预属短暂。
报告中称,由于较佳供需关系,该行仍偏好多晶硅多于晶圆能电池类股,多晶硅本周价格维持强劲,由于晶圆生产商补货,短期未见有重大下行空间,并支持未来六至十二个月供需关系紧张。该行认为,多晶硅价格有可能小幅调整,并属正面,可刺激下游装机需求,利好供应链企业,以至多晶硅生产商。
值得注意的是,汇丰研究喜好大全新能源(DQ.US),因其具成本竞争力及100%多晶硅敞口,其次看好通威股份(600438.SH)。在晶圆能电池类股方面,则预计面对市占蚕食及毛利压力风险。
该行表示,传统3.2毫米太阳能玻璃销售均价自年初历史高位挫半,预计短期再下行空间有限,二线生产商在现价仅能收支平衡,将窒碍小型厂商及新进行业者扩张。由于长期太阳能需求仍殷切,这为龙头企业提供扩大市占的空间。该行喜好福莱特玻璃、信义光能(00968)。
报告提到,近期内地政策移除了上网电价不确定性,反映政府对气候变化目标的投入及利好相关公用板块。不过,现时资产补贴结算滞后问题仍未解决。即使模组成本上升,但考虑ESG热潮,预计对光伏设备的投资热情仍会扩张,并偏好光伏设备多于相关公用板块。该行喜好信义能源(03868)。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay
相关文章
港股異動︱莎莎國際(00178)漲超5% 獲匯豐研究上調其目標價80%至1.8港元
匯豐研究:維持歐舒丹(00973)“買入”評級 目標價升至38港元
匯豐研究:維持安徽皖通高速公路(00995)“買入”評級 目標價升15.6%至7.4港元
匯豐研究:上調莎莎國際(00178)目標價80%至1.8港元 評級升至“持有”
匯豐研究:維持敏華控股(01999)“買入”評級 目標價降至18.2港元
港股異動︱保利協鑫能源(03800)尾盤拉升逾6% 匯豐研究稱相信其顆粒狀多晶矽在太陽能領域中處最佳位置并升目標價至3.4港元
匯豐研究:維持比亞迪股份(01211)“買入”評級 目標價升至455港元
匯豐研究:首予和譽-B(02256)“買入”評級 目標價17.6港元
匯豐研究:維持偉易達(00303)“持有”評級 目標價升至66港元
匯豐研究:維持海天國際(01882)“買入”評級 目標價降至26港元
匯豐研究:維持騰訊控股(00700)“買入”評級 目標價降9.9%至590港元
匯豐研究:維持中電控股(00002)“買入”評級 目標價88港元
匯豐研究:石油及天然氣供應鏈前景明朗 推薦中海油(00883)、港華燃氣(01083)等
匯豐研究:維持濰柴動力(02338)“買入”評級 目標價降至21.2港元
匯豐研究:維持中銀香港(02388)“買入”評級 目標價升至28.8港元
匯豐研究:維持中聯重科(01157)“買入”評級 目標價下調至8.3港元
匯豐研究:予百勝中國-S(09987)“買入”評級 目標價升至588.1港元
匯豐研究:維持新奧能源(02688)“買入”評級 目標價降7.3%至176港元
匯豐研究:維持ASM太平洋(00522)“買入”評級 目標價下調29%至110港元
匯豐研究:維持金風科技(02208)“持有”評級 目標價升至16港元
