


虽然有一众券商唱多,但是明源云(00909)的股价自2月中旬开始便持续下跌。从K线图来看,明源云于2月18日盘中触及60.80港元,刷新股价历史新高。5月7日,明源云股价盘中跌至30港元,不足3个月的时间股价已然腰斩。
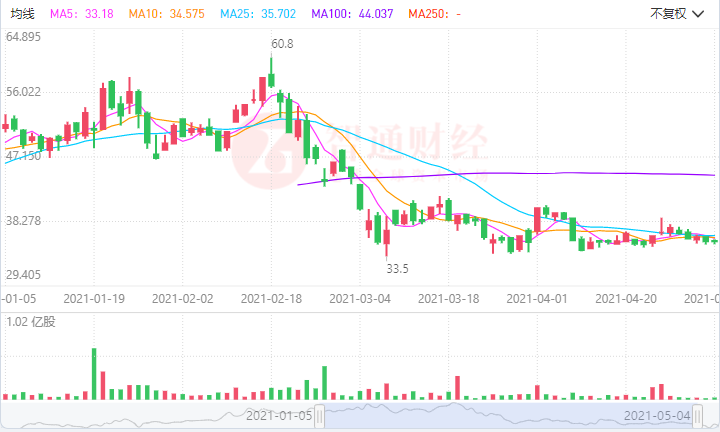
行情来源:智通财经
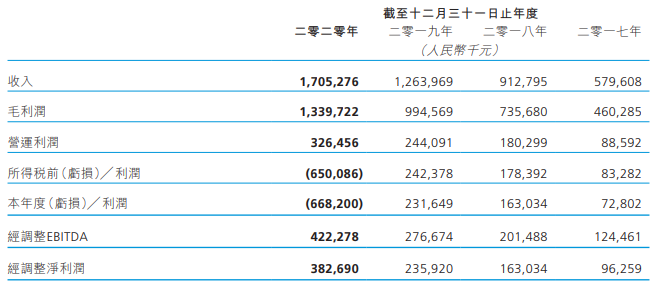
智通财经APP注意到,在此期间,明源云还发布了2020年年报。财报显示,公司实现总收入达17亿元,同比增长34.9%;经调整净利润3.83亿元,同比增长62.2%。不过,出色的业绩仅短暂地刺激了股价,之后股价便再次进入下跌通道中。
SaaS产品高速增长,ERP业务增厚利润
作为一家专注于为房地产开发商及地产生态链其他产业参与者提供企业级SaaS产品及ERP解决方案的企业,明源云堪称细分领域专家。根据弗若斯特沙利文统计,2019 年公司在房地产行业的ERP 解决方案和SaaS产品分别以16.6%和23.3%的市场份额排名第一。
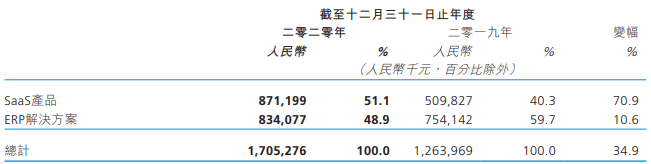
从业务结构来看,明源云已经从单纯的依赖ERP业务转变为ERP与SaaS双核驱动。2020年,公司SaaS产品实现收入8.71亿元,规模同比上一年度增长70.9%,占营收比51.1%;ERP解决方案实现收入8.34亿元,增幅为10.6%,占比48.9%。值得一提的是,2020年也是明源云公司历史上首次实现SaaS产品营收占比超过ERP业务。
分项来看,明源云的SaaS产品包含了云客、云链、云采购和云空间四个产品。其中,云客占据了明源云2020年SaaS产品收入的76.8%,为公司拳头产品;其余云链、云采购、云空间的占比分别为15.8%、3%、4.4%。
从规模变动来看,云客的增速显著高于其他三个产品,收入规模由2019年的3.55亿元增长至6.69亿元,增幅88.3%。作为对比,同期云链、云采购、云空间的收入增幅分别为23.5%、58.5%、44.1%。不难看出,云客的高增长直接推升了公司整体SaaS产品的收入水平。
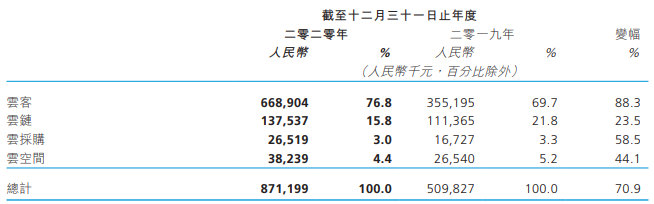
智通财经APP认为,云客创收表现强劲,或与其产品的功能特性有关。顾名思义,云链、云采购多是聚焦于为房地产企业降成本等“节流”环节,而云客则是为企业提供5G掌上售楼处MAX、地产VR带看、云行销、渠道管家、智能话机、来访登记、在线开盘、VR云店等模块,后者属于销售环节,能加快房地产企业现金流入及周转,因而市场接受度比前者更高。
再来看盈利能力,根据财报,报告期内明源云SaaS产品实现毛利润7.58亿元,毛利率为87.1%;同期ERP解决方案的毛利润则为5.81亿元,毛利率为69.7%。乍一看SaaS产品的盈利表现似乎更好,但若从净利润规模看则并非如此。报告期内,SaaS产品实现净利润1870万元,而2019年同期为亏损约4180万元,同比扭亏为盈,需要指出的是2020年也是公司SaaS产品首度实现年度盈利的一年;同期ERP解决方案的净利润为3.07亿元,同比增加0.34亿元,增长率为12.4%。
行业增长预期仍在,股价“挤泡沫”后市可期
从上文明源云两大业务板块的比较中不难看出,ERP业务支撑起了明源云的盈利,而SaaS产品则贡献了公司的业绩增量。
从规模来看,明源云经过多年的耕耘,已经发展成为中国房地产信息化领域的龙头,ERP业务和SaaS产品的市占率均稳居第一。智通财经APP认为,接下来要研判公司的后市价值,房地产开发软件行业整体的发展状况是一个重要参考指标。
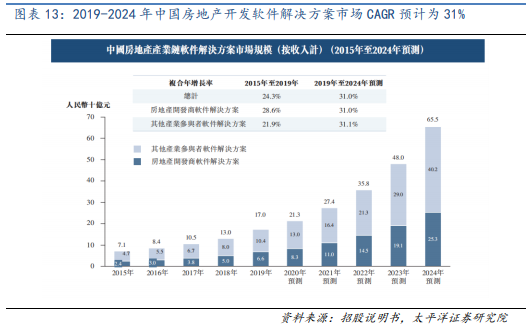
智通财经APP了解到,相比于美国房地产市场软件解决方案1.55%的渗透率,中国市场的渗透率仅为0.1%,横向对比发达国家市场成长空间颇为可观。根据太平洋证券研报显示,中国房地产开发商软件解决方案市场规模预计将由2019年的66亿元增长到2024年的253亿元,年复合增长率为31%。
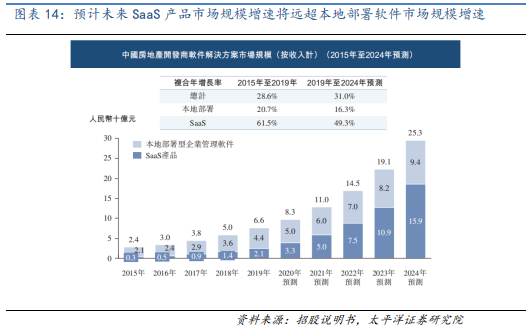
反观SaaS产品市场,未来行业增速也较为乐观。据了解,SaaS产品市场规模于2019年达到21亿元,2015年-2019年年复合增长率为61.5%。预计2019年-2024年SaaS产品年复合增长率为49.3%,相比上一个五年虽略有下滑,但依然有望保持高速增长势头。太平洋证券研报指出,随着房地产产业链企业云服务需求的提升,SaaS 产品市场份额将由2019年的31.82%增至2024年的62.85%。
行业高速增长,对于明源云来说显然是大利好。根据公开资料显示,明源云成立于2003年,在房地产信息化领域深耕了近20年。截至2020年末,公司ERP业务的付费终端客户数量为2000家,其中服务的百强地产开发商数量为89家;SaaS产品的付费终端客户数量为4000多家,其中服务的百强开发商数量为97家。
众所周知,软件更换往往需要付出经济成本和学习成本,因而不论是ERP还是SaaS产品用户粘性均较强。以2020年数据为例,明源云四个SaaS产品的客户留存率均超过80%。而伴随中国房地产市场软件解决方案渗透率不断提高,明源云有望在与现有客户保持良好关系的基础上不断拓展新的客群。
不过正如前文所述,虽然公司业绩与成长性俱佳,但这依然没有改变明源云近期股价的“颓势”。智通财经APP认为,这与公司所处赛道的企业近段时间以来在资本市场表现普遍不佳颇有关联。根据国金证券研报显示,中国房地产ERP和SaaS产品两个市场的前五名均为明源云、金蝶国际、SAP、广联达和用友网络,除SAP外其余四家都已登陆港股市场或A股市场。
具体来看这些公司近期在资本市场上的表现,在香港上市的金蝶国际于2月16日盘中触及39.5港元,创出历史新高,但5月11日盘中最低跌至22.4港元,期间跌幅超过四成。广联达、用友网络则均在A股上市,跌幅相较于港股市场同行较小,不过2月至今跌幅也分别达到了18.61%、24.34%。
回到明源云自身,在经历了持续的向下调整之后,公司股票的“泡沫”显然已经少了许多。虽然以目前8倍的市净率看仍然难言便宜,但对比同行亦处在合理区间。从这个角度看,伴随股价的持续下杀,明源云的吸引力相比年初已然更高。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay
明源云(00909)午后漲超10% 房產融資支持政策落地 市場憧憬行業銷售回暖
明源云(00909)升10% 國君指公司訂單表現有望邊際改善、估值迎來修復
明源云(00909)升19% Q4以來北水加倉3個百分點 機構指公司訂單表現料邊際改善、估值有望修復
明源云(00909.HK)回購448.7萬股 涉資2038.33萬元
明源云(00909.HK)回購407.7萬股 涉資1904.22萬元
明源云(00909.HK)回購215.1萬股 涉資1183.53萬元
明源云(00909.HK)回購140.3萬股 涉資802.28萬元
明源云(00909.HK)回購155.8萬股 涉資888.96萬元
明源云(00909.HK)回購169.2萬股 涉資944.33萬元
明源云(00909.HK)回購138.8萬股 涉資772.99萬元
明源云(00909.HK)公布,2022年9月22日耗資約772.99萬港元回購138.8萬股股份
明源云(00909.HK)回購178.3萬股 涉資981.19萬元
明源云(00909.HK)回購175.7萬股 涉資992.79萬元
明源云(00909.HK)回購166萬股 涉資953.04萬元
明源云(00909.HK)回購162.9萬股 涉資989.05萬元
明源云(00909.HK)回購24.8萬股 涉資150.05萬元
明源云(00909.HK)回購42.3萬股 涉資250.78萬元
明源云(00909.HK)9月8日斥資約1626.26萬港元回購297.5萬股
明源云(00909.HK)回購297.5萬股 涉資1626.26萬元
明源云(00909.HK)公布,2022年9月9日耗資約1617.95萬港元回購280.4萬股股份
