


本文来自东吴证券(国际),作者:周霖。
一季度量价齐升,项目稳步推进。
2021年一季度,中国海洋石油(00883)油气销售收入同比上升21.0%,达人民币483.4亿元,主要由于国际油价上升和销量增加。一季度内公司平均实现油价59.07美元/桶,同比升20.5%;平均实现气价6.71美元/千立方英尺,同比增5.3%,主要由于北美气价上升。公司总净产量达到1.377亿桶油当量,同比升4.7%。其中,中国产量同比升8.7%、海外产量同比降3.2%,主要是由于中国业务受益于新项目投产带来的产量贡献,海外主要是由于尼日利亚、美国和英国的项目产量有所下降。一季度工作量偏少,公司资本开支约160.4亿元,同比下降5.1%,维持全年900-1000亿元资本开支预算。一季度公司共获得2个新发现,并有18口评价井获得成功。其中,中国海域发现的墾利10-2有望成为大中型规模油田,意味着渤海浅层岩性油气藏勘探前景广阔。
供需错配抬升油价中枢。
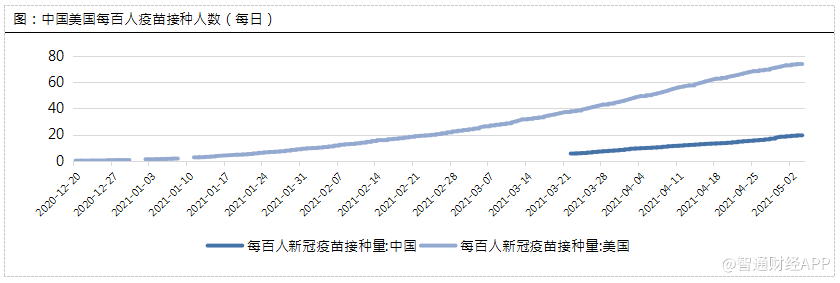
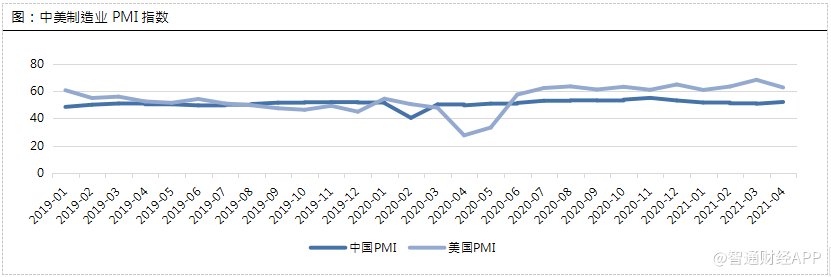
(1)需求方面,疫苗落地推广,中美经济复苏助推需求温和回暖。4月中美制造业PMI分别为52.2/60.7,经济总体复苏趋势持续。2020年12月以来中美疫苗接种率不断提升,万得数据显示,目前每天中美每100人中接种疫苗人数达到19.8人/74.1人,接种率提升为经济持续复苏保驾护航。
(2)供给方面,美国页岩油气减产确定性较高,不排除OPEC+因疫情延后增产的可能性。美国油气产业链在疫情中受挫严重,穆迪统计数据显示2020-23年为美国能源企业债务到期高峰,短期内扩大资本开支较困难。拜登上台后加入巴黎气候协定、恢复环境法规,显示政府落实环保目标的决心,这意味着至少未来联邦政府管辖范围内的钻采活动将减少,有望抑制页岩油气供应。4月底OPEC+联合技术委员会(JTC)表示,维持今年全球石油需求增长预测600万桶/日不变,OPEC+预计二季度末原油库存将不再过剩,下半年商业石油库存将低于2015至2019年的平均水平。但OPEC+亦表示对印度、巴西等地新病例数激增感到担忧。我们认为不排除OPEC+或因印度疫情影响而延后增产的可能性,若OPEC+延后增产将进一步起到托底油价的作用。
总体来看,油价短期内或继续震荡,但中期价格中枢因供需错配而抬升。
油价趋势上行有利于改善公司盈利能力。
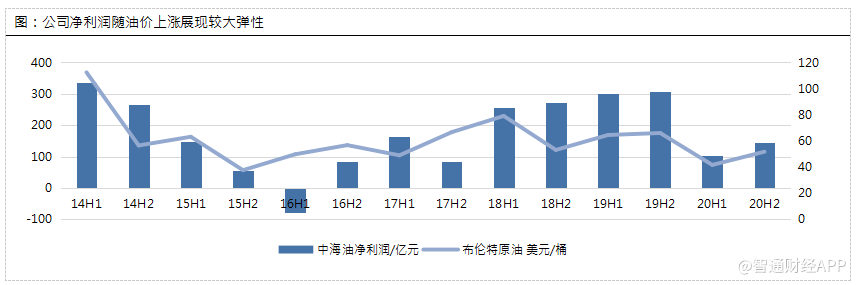
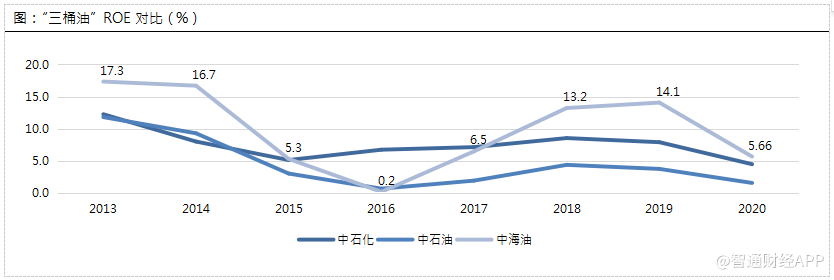
中海油为中国最大的海上原油及天然气生产商,盈利能力优秀,2017年以来公司ROE位列“三桶油”之首。2020年公司完全成本约合36美元/桶,在全球范围内具备成本竞争优势。历史数据显示中石油净利润与原油价格的正相关性高,油价上行有利于助推净利润增长。目前油气销售占公司收入95%以上,油气业务占比高使得业绩弹性大。
风险因素:地缘政治风险致使油价超预期波动;新冠疫情反复抑制需求;美国页岩气供给超预期增长;OPEC+减产不及预期;需求复苏不及预期。
(智通财经编辑:张金亮)
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay
石油股漲幅居前,截至發稿,中海油(00883.HK)漲4.76%,報20.7港元
石油股集體走低,截至發稿,中海油(00883.HK)跌1.52%,報12.98港元
石油股早盤集體低開,截至發稿,中海油(00883.HK)跌2.44%,報12港元
石油股早盤集體下跌,截至發稿,中海油(00883.HK)跌4.23%,報11.32港元
中海油(00883.HK)早盤漲超5%,截至發稿,漲4.74%,報11.94港元,成交額5.56億港元
石油股早盤普漲,截至發稿,中海油(00883.HK)漲4.01%,報12.46港元
中海油(00883)盈喜后漲超4% 全年純利同比翻倍 上調今年產量目標和資本支出預算
中海油服股價大漲5.06% 股價創1個月以來新高
資金復盤丨北水加倉港股超19億港元!中海油、美團同獲青睞
北水一周爆買港股超228億港元!加倉美團、騰訊、中海油
瑞信:維持中海油(00883)“跑贏大市”評級 目標價升至13.3港元
北水爆買美團超40億港元!加碼中海油、李寧
中海油田服務(02883):“07中海油服債”將于5月14日到期兌付
中海油吃肉!選擇性打新,還是必要的!
7000億中海油漲停!股民:腸子悔青了
北水搶籌美團逾48億港元!騰訊、中海油同獲加倉
最貴新股漲15%,巨無霸中海油漲停,什么信號?A股要反彈了嗎?
A股:中海油!第二天的這個板,真香兒!
主力反手做多,中海油強勢漲停
A股:中海油"歸籠"、股匯雙綠,今日大盤還會往下探?
