


4 月贷款下降首先是一种货币现象
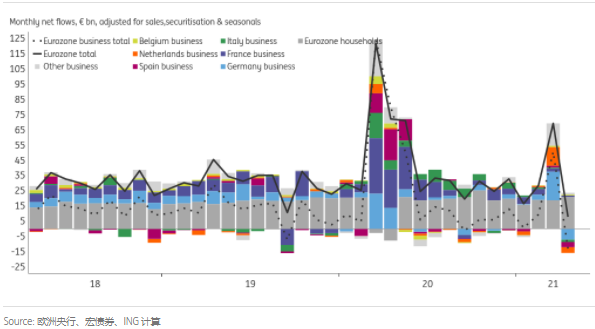
在 3 月份激增 505 亿欧元之后,欧元区银行对企业的贷款在 4 月份减少了 129 亿欧元(经季节性调整)。很难用 4 月份的经济动态变化来解释这种收缩。相反,我们认为 3 月份的飙升是银行为清除欧洲央行定向长期再融资操作 (TLTRO) 构成的基准贷款障碍所做的努力。这样做可以使银行在 2020 年 6 月至 2021 年 6 月期间获得更好的 TLTRO 借款利率。3 月的贷款激增可能代表了原本会在 4 月及以后发生的贷款,从而解释了 4 月的下降,并表明 5 月也可能疲软。
证实这主要是关于 TLTRO 的观点是,4 月份企业贷款在 3 月份强劲的国家尤其疲软:德国和荷兰,以及在较小程度上还有西班牙和意大利。法国银行贷款设法保持正数,尽管数量比我们最近几个月看到的要小得多。与此同时,对欧元区家庭的贷款保持稳定,抵押贷款是可靠的增长引擎。
欧元区银行对家庭和非金融企业的贷款
欧洲央行债券购买继续推动存款流入
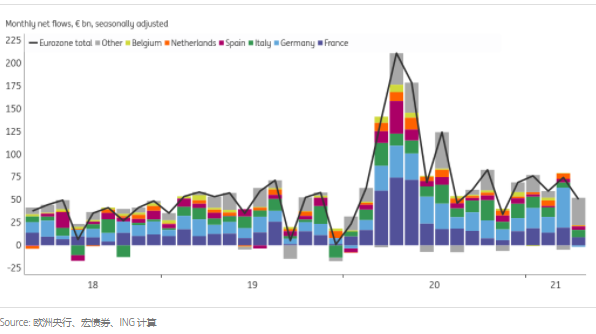
与此同时,与大流行前时期相比,银行存款流入仍略有增加。银行贷款作为存款流入的来源已经消退(银行存款在银行放贷时同时产生,并在银行偿还时被销毁)。然而,政府对锁定经济体的持续支持,通过欧洲央行政府债券购买间接提供资金,继续产生存款流入——请参阅我们的“货币喇叭”以了解这种机制的解释。
家庭和非金融企业的欧元区银行存款
忽略货币增长数据同比疲软
顺便说一句,不要被欧洲央行货币发展新闻稿(从 2 月的 12.3% 到 4 月的 9.2%)报告的年度货币增长数据的下降所迷惑。这种下降纯粹是一种“基数效应”:去年 3 月至 5 月的高增长数据目前正在从同比计算中剔除,导致报告的增长数据出现机械性下降。这种下降对当前的货币增长或由此产生的任何通胀压力毫无意义。同样,企业贷款从 2 月份的同比 7.0% 急剧下降至 4 月份的 3.3%,主要是由基数效应驱动的。实际上,自去年 6 月以来,贷款和存款增长都相当稳定,如上所述,3-4 月的贷款见顶运动与 TLTRO 相关。
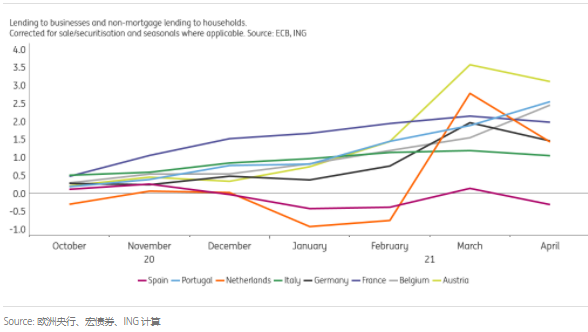
自 2020 年 10 月以来符合 TLTRO 条件的银行净贷款增长累计(%)
西班牙面临满足 TLTRO 贷款基准的最大挑战
虽然 3 月标志着“特别参考”TLTRO 基准期的结束,但我们已经在从 2020 年 10 月到今年 12 月的“额外特别参考”基准期顺利进行。这个“额外”时期的贷款表现决定了银行从今年 6 月到 2022 年 6 月的 TLTRO 借款利率。4 月的贷款下降意味着大多数国家的贷款表现相对于基准的倒退,尽管大多数国家仍高于基准(见上图)。西班牙银行继续面临满足其贷款基准的最大挑战。然而,12 月还有一段时间,与此同时,我们很可能会看到封锁解除,这应该会支持信贷需求。
 jay
Binance新增Apple Pay与Google Pay:欧元存款更便捷
美元/日元价格分析:小幅下跌接近134.00,印证均线熊叉
美元/离岸人民币在6.8800附近寻求支撑,中国社会消费品零售总额符合预期
恒生银行:3.15外汇黄金评论
美元命运攥于联准会之手,欧元/美元、英镑/美元短期怎么走?
国家统计局:外贸促稳提质有不少有利条件
道明证券:料欧央行加息50bp进入决策依赖于数据模式
国家统计局:数字贸易可能成为外贸增长中新的增长点
美国银行关闭事件引日本金融界担忧
欧元/日元价格分析:受温和的日本央行会议纪要影响,若突破145.00还存在更多上涨空间
美元疲弱,纽元/美元持稳于0.6200上方
WTI油价跌破72美元关口,正受到全球经济增长预期减弱的考验
澳元/纽元跌破1.0730,焦点转向新西兰国内生产总值和澳大利亚就业数据
继日本央行会议纪要呈现鸽派后美元/日元上涨接近134.50,焦点转向美国零售销售
日本央行会议纪要捍卫宽松货币政策,澳元/日元多头冲击90.00,中国数据备受关注
英镑/美元价格分析:决定进一步下跌前景的关键水平是1.2135和英国预算案
美联储大幅加息的前景有所回落,澳元/美元寻求重新夺回0.6700水平
日本央行黑田东彦参加国际清算银行(BIS)会议后称:关于硅谷银行破产的争论主要在于这是否对全球市场造成了影响
沙特阿拉伯能源部长:欧佩克+组织会将减产协议坚持到2023年年底
中国国家统计局:中国经济运行正企稳回升
