


在过去一个月中,加元兑美元汇率上涨了3.2%,原因是货币政策和外部因素提供了支持,而与国内复苏相关的担忧最近开始缓解。
我们已经对美元/加元在年底前升至1.19充满信心,但是加拿大银行早于预期的鹰派转变迫使我们将货币对的配置提升,现在我们预期跌破1.20。在第三季度,在美元疲软的帮助下,下行空间扩大至年底的1.16。
加拿大银行最近在10国集团(G10)领域表现出鹰派的声音,尤其是在它通过将预期的首次加息从2023年提前到2022年下半年,以及提供令人期待的10亿加元/年-令市场感到惊讶之后。一周减少资产购买。
我们在“加拿大:鹰派央行”领导下的紧缩指控中审查了4月份的利率决定。”,由于国内和国际经济的快速复苏,我们预计将会有更多逐渐减少的公告出现。尽管加拿大银行从现在开始将不会对其前瞻性指导进行任何进一步的,随意的更改,但额外的缩减措施至少应至少使当前利率预期处于下限。
目前,掉期市场已经开始在某种程度上收紧货币政策。两年期掉期利率是市场对未来几年平均未偿还利率的预期指标,目前是十国集团(G10)中第二高的国家,仅次于挪威克朗(如下图所示)。
G10中的2年掉期利率
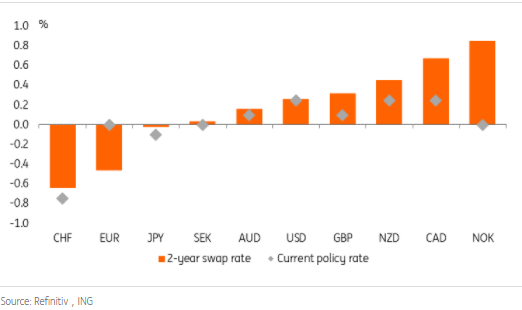
OIS市场目前在未来两年内将中国央行加息三次25个基点。相比之下,美联储只考虑一次加息。这表明加息预期的重新定价给加元带来的好处已基本被吸收。同时,从更高的套利角度来看,该货币的高收益地位应该意味着它仍然比大多数G10同行更具吸引力,直到其他央行与中行保持温和态度为止。
加拿大的病毒状况:最坏的情况可能已经过去
加拿大经济复苏的命运与外部动力息息相关,全球贸易的任何潜在放缓都将严重影响以出口为导向的国内活动。在国内方面,货币和财政刺激措施的结合对促进经济复苏起到了决定性的决定性作用,但第三次Covid-19浪潮严重迫使采取了新的限制措施,并促使加拿大对经济前景进行了重新评估。
但是,有多种迹象表明,限制措施已使传染曲线趋于平坦,在过去几周中,每天的病例和住院率开始下降。
Covid-19在加拿大2021年5月
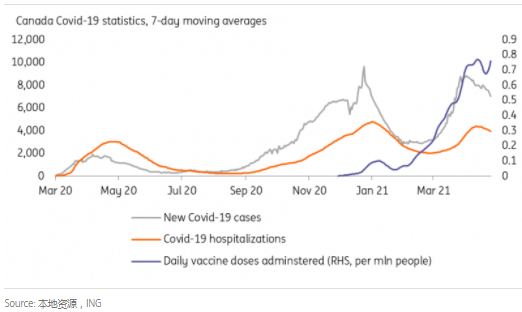
如上图所示,病例减少的同时,疫苗接种方面也急剧增加。目前,与美国,英国和欧盟相比,加拿大每100人每天接种的疫苗剂量更高。
市场在英国,美国和以色列等国家/地区看到了大规模疫苗接种的效果,这些国家/地区取消了一些遏制措施并未导致新一轮的Covid-19病例-最终,这加剧了人们希望放松限制的希望比加拿大先前预期的要早。
考虑到这一点,由于新的限制措施,投资者可能会部分忽略即将出现的一系列不良加拿大数据(4月份的就业下降可能只是一个开始),因为这些可能被视为暂时的现象,而复苏前景仍然相当光明。得益于更快的疫苗接种。所有这些表明,由第三次病毒浪潮(直接和通过恶化的数据流)引起的CAD的短期下行风险实际上可能是相当适度的。
机油也应保持支撑
CAD的第三个重要因素,即石油,看起来也不太可能成为不利因素。欧佩克(OPEC)最近对全球原油市场的分析消除了与印度因健康紧急状况而导致需求下降有关的担忧,这凸显了中国和美国等国家需求的增长将如何抵消这一担忧。
根据我们的大宗商品团队的数据,尽管欧佩克(OPEC +)产量增加且占伊朗供应增加的原因,但市场仍将全年减少库存,预计布伦特原油将在2021年下半年得到70美元/桶左右的支撑。 。
这将继续为受重创的加拿大能源部门提供恢复的空间,在正常情况下,该部门占该国GDP的10%以上。
我们预计美元/加元将在年底达到1.16
正如在5月版的FX Talking:感觉到的热度中所讨论的那样,我们预计市场将继续保持温和的中央银行奖励货币(例如CAD),以免受到中央银行和央行未保护的货币(例如USD)的损害。现在受通胀上升的摆布。
尽管通货膨胀率飙升,但美国强劲的经济反弹和处于休眠状态的美联储是加元的理想组合,使加元受益于美国需求的改善(加拿大GDP的20%来自对美国的出口)。享受与中国央行的货币政策分歧。
 jay
港股概念追蹤 |中國央行購買黃金持續了17個月 機構看好黃金價格續走高(附概念股)
港股概念追蹤 |央行上海等八部門支持民營房地產企業合理融資需求 機構關注板塊估值修復空間 (附概念股)
三大股指期貨齊漲 超級央行周攜GTC和GDC大會來襲
加拿大蒙特利爾銀行:維持Chipotle Mexican Grill(CMG.US)評級
沙特央行、資本市場管理局、投資部考察團到訪移卡,交流產業投資與支付產業發展經驗
三大股指期貨齊漲,本周三大央行將公布利率決議,美國超重磅GDP、PCE數據將出爐
中美重磅!央行又放大招,"旗手"突然發飆!麥當勞陷入"分裂",發生了什么?
美國工廠罷工尚未結束 加拿大汽車工人已為Stellantis (STLA.US)設立罷工期限
與加拿大工會達成初步協議 通用汽車(GM.US)罷工結束后收漲超1%
加拿大罷工危機結束 福特(F.US)與工會就漲薪等達成新的三年協議
重型卡車銷售網絡擴展至加拿大 Nikola(NKLA.US)漲超16%
三大股指期貨齊跌 “超級央行周”來襲!
加拿大加入電動汽車競賽 福特(F.US)及其合作伙伴投8.87億美元建造電池材料工廠
Coinbase(COIN.US)向加拿大用戶提供加密貨幣相關產品 以加速國際擴張進程
現代和三星共同投資加拿大AI半導體企業
韓國央行確定3個央行數字貨幣支付試點候選地區
加拿大宣布首個“科技人才戰略”計劃
沙特央行與香港金融管理局加強金融合作
加拿大皇家銀行:維持Chipotle Mexican Grill(CMG.US)評級
沙特央行頒布《支付和支付服務法實施條例》
