


要点
PWBM预计,拜登总统的美国就业计划(AJP)将花费2.7万亿美元,并在2022-2031年的10年预算期间筹集2.1万亿美元。
AJP的支出条款,在没有任何税收增加的情况下,到2050年将增加政府债务4.72%,减少GDP 0.33%,因为更大的政府赤字对投资的挤出,超过了新的公共投资对生产力的促进。
AJP提出的税收条款,在没有任何新的支出的情况下,将在2050年减少11.16%的政府债务。尽管公共债务有所减少,但AJP的税收规定阻碍了商业投资,因此在2050年将GDP减少0.49%。
综合考虑,AJP的税收和支出条款到2031年将增加政府债务1.7%,但到2050年将减少政府债务6.4%。到2050年,AJP最终会使GDP减少0.8%。
介绍
2021年3月31日,拜登总统发布了美国就业计划。该计划提出了2.3万亿美元的新联邦支出,用于各种形式的公共基础设施、研发、劳动力培训、经济适用房和护理。后来的报道证实,AJP将包括额外的4000亿美元的清洁能源税收抵免,这在政府最初的公告中没有指明。
预计预算的影响
总而言之,AJP提议在未来8年(2022年至2029年)新增2.7万亿美元的联邦支出。AJP没有具体说明2029年以后的任何支出计划;PWBM因此假定该提案不会增加2030年及以后的联邦支出。
AJP的资金来源于营业税的增加,包括
将企业税率提高到28%,建立企业账面收入的最低税率,提高外国利润的税率,取消对外国取得的无形收入(FDII)的扣除,取消对化石燃料的税收优惠。这些规定对收入的影响见表1。表1。美国就业计划的常规收入估计,2022 - 2036财政年度
数十亿美元,改变了现行法律的底线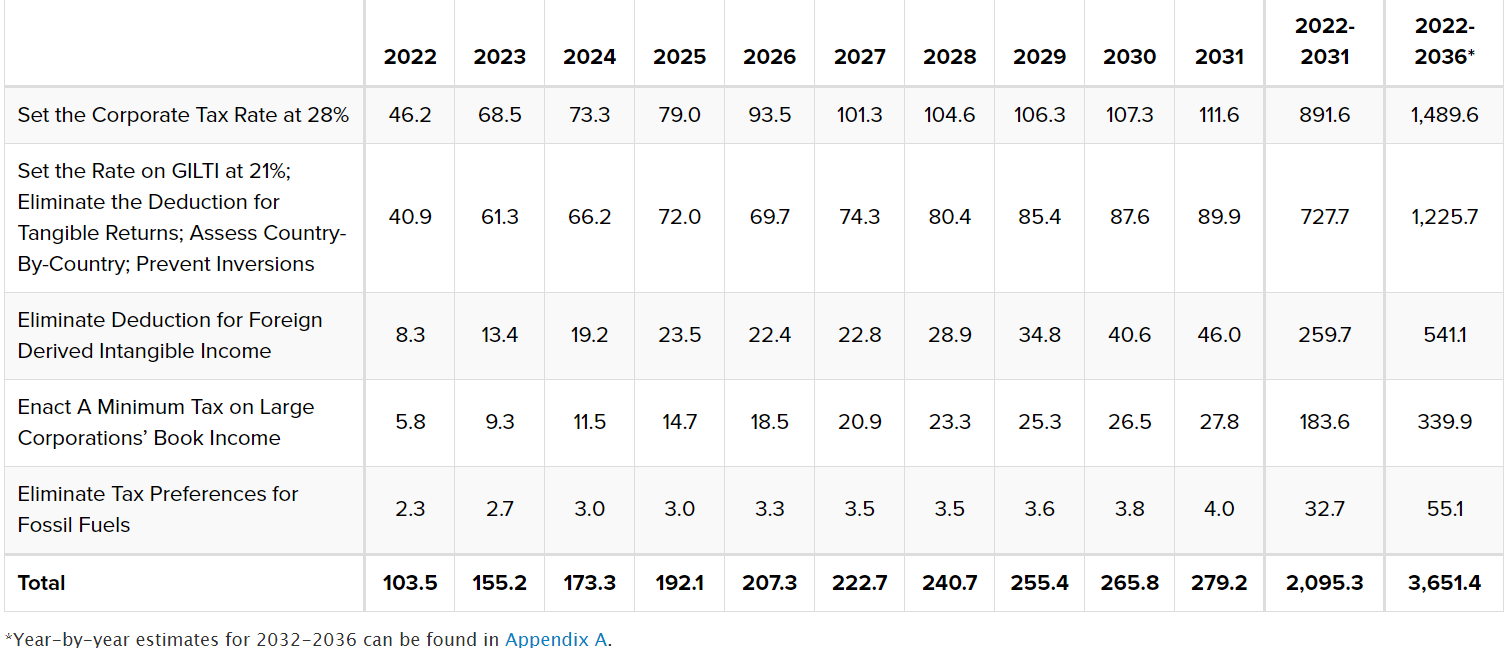 在2022年至2031年的10年预算窗口期,AJP将增加2.1万亿美元的新税收收入。由于缺乏细节,我们没有模仿AJP的其他税收提案,这些提案将增加对企业的税收执法,拒绝为离岸工作提供费用,为在岸工作建立税收抵免,并鼓励其他国家增加对企业的税收。因此,以下估计可能代表AJP.1提高收入的下限。
预计经济影响
支出
PWBM使用我们的动态OLG模型分析了AJP的宏观经济效应。我们的模型将提案中2.7万亿美元的新支出中的各个部分视为公共投资或转移。这些消费类型对经济有不同的直接影响:
公共投资包括在交通基础设施、研发和国内制造业供应链上的新支出,这些支出约占AJP的2.1万亿美元。这些被认为是对“公共资本”的投资,可以提高私人资本和劳动力的生产率。考虑到AJP和拜登竞选平台之间的相似之处,我们使用了我们的拜登平台分析中描述的公共投资框架,假设支出和建设率符合2016年国会预算办公室的报告。
转移包括用于提供可负担的住房和家庭和社区护理的支出——AJP中新增的6000亿美元。我们假设AJP中的保障性住房支出一般适用于收入中位数以下的家庭,而AJP中的护理服务主要通过医疗补助来实施,一般适用于老年人和符合医疗补助条件的家庭。虽然这些政策有效,但向劳动年龄家庭的转移让个人在不减少消费的情况下减少了工作,从而减少了整体劳动力供应。
公共投资或转移支付的新支出,如果通过增加联邦赤字融资,会产生挤出私人投资的间接效应。这种挤出效应降低了资本存量的增长,从而降低了GDP的增长。
表2仅显示了AJP的新支出的经济影响,包括转移和公共投资,没有考虑增加税收的提议。
表2。AJP支出条款的经济影响,2031-2050年
基线变化百分比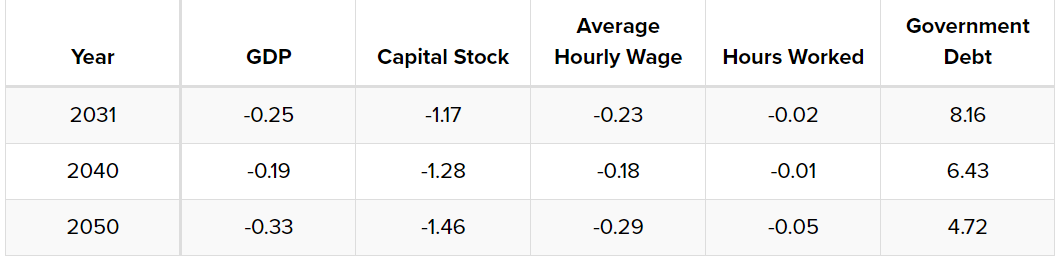 尽管该计划的公共投资提高了资本和劳动力的生产率,但生产率的提高不足以克服由于政府赤字增加而导致的资本额外挤出。到2031年,AJP的支出条款将使公共债务增加8.16%,资本存量减少1.17%,GDP减少0.25%。随着时间的推移,更多的公共资本被建立起来,并变得富有生产力,但由此带来的生产率提高仍不足以克服赤字增加带来的挤出效应。到2050年,AJP的支出拨备将使政府债务增加4.72%,资本存量减少1.46%,GDP减少0.33%。
税
AJP中的税收规定有两个直接的经济影响:减少企业投资的激励和减少家庭储蓄的激励。这些税收规定带来的收入对减少政府赤字、从而吸引私人投资具有间接影响。
单独来看,正如PWBM最近的公司税收估计所示,提高法定公司税率预计将在近期增加公司投资。这是因为,在当前加速折旧的法律制度下,无论总体税率如何,企业投资的边际有效税率都很低。因此,提高企业税率不会对正常的投资回报产生实质性影响,而是对租金和现有资本收益征税。然而,当企业税率的提高与AJP提出的账面收入最低税相结合时,这种积极的影响就被逆转了,这降低了折旧扣除的价值——反过来增加了投资的税收楔子。该计划的国际税收条款也增加了企业收入的总体税收负担。
此外,企业税率的提高降低了股权投资的税后回报率。由于税后收益降低,家庭储蓄减少,从而减少投资和资本存量。
表3显示了AJP的税收条款的经济影响,考虑到该提案的开支增加。
表3。AJP税收规定的经济影响,2031-2050年
基线变化百分比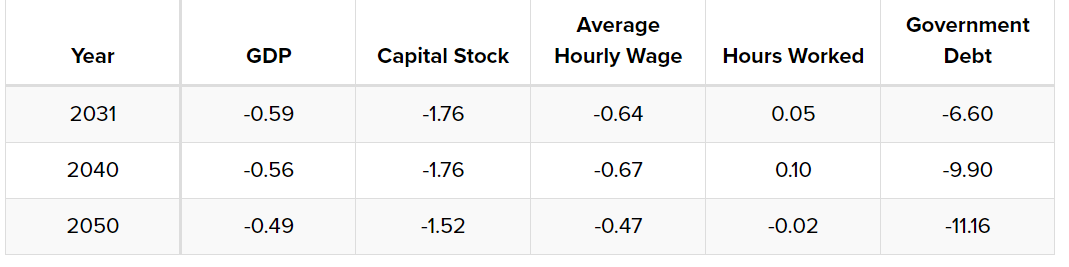 尽管AJP的税收规定增加的收入在2050年减少了11.16%的政府债务,但由此产生的资本涌入被上面描述的直接投资阻碍所抵消。从净值上看,到2050年,资本存量将比现行法律的基准减少1.52%,GDP将比现行法律的基准低0.49%。
完整的美国精神
制定AJP的总体宏观经济影响,包括其支出和税收规定,显示在表4中。
表4。2031-2050年美国就业计划的经济影响
基线变化百分比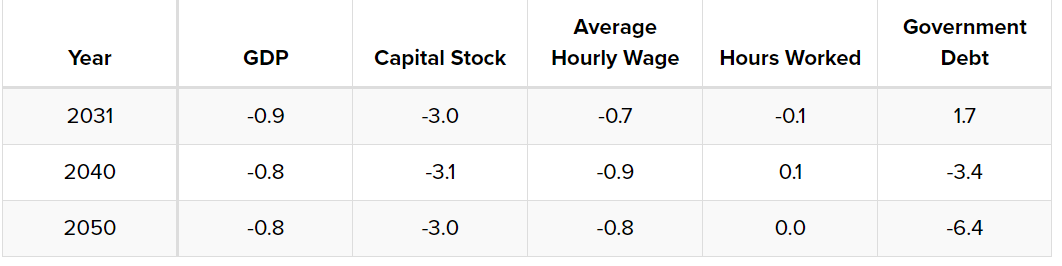 起初,到2031年,联邦债务将增加1.7%,因为AJP的新支出超过了新收入的增长。然而,在2029年AJP的新支出结束后,它的税收继续增加——因此,到2050年,联邦债务相对于当前的法律基线下降了6.4%。尽管政府债务有所下降,但AJP的营业税规定的投资抑制效应在2031年和2050年使资本存量减少了3%。尽管基础设施的增加提高了生产率,但资本的减少却降低了工人的生产率,将小时工资在2031年拉低0.7%,在2050年拉低0.8%。总体而言,2031年的GDP将下降0.9%,2050年将下降0.8%。
附录A
表A.1 2032-2036财政年度美国就业计划的每年常规收入估计
数十亿美元,改变了现行法律的底线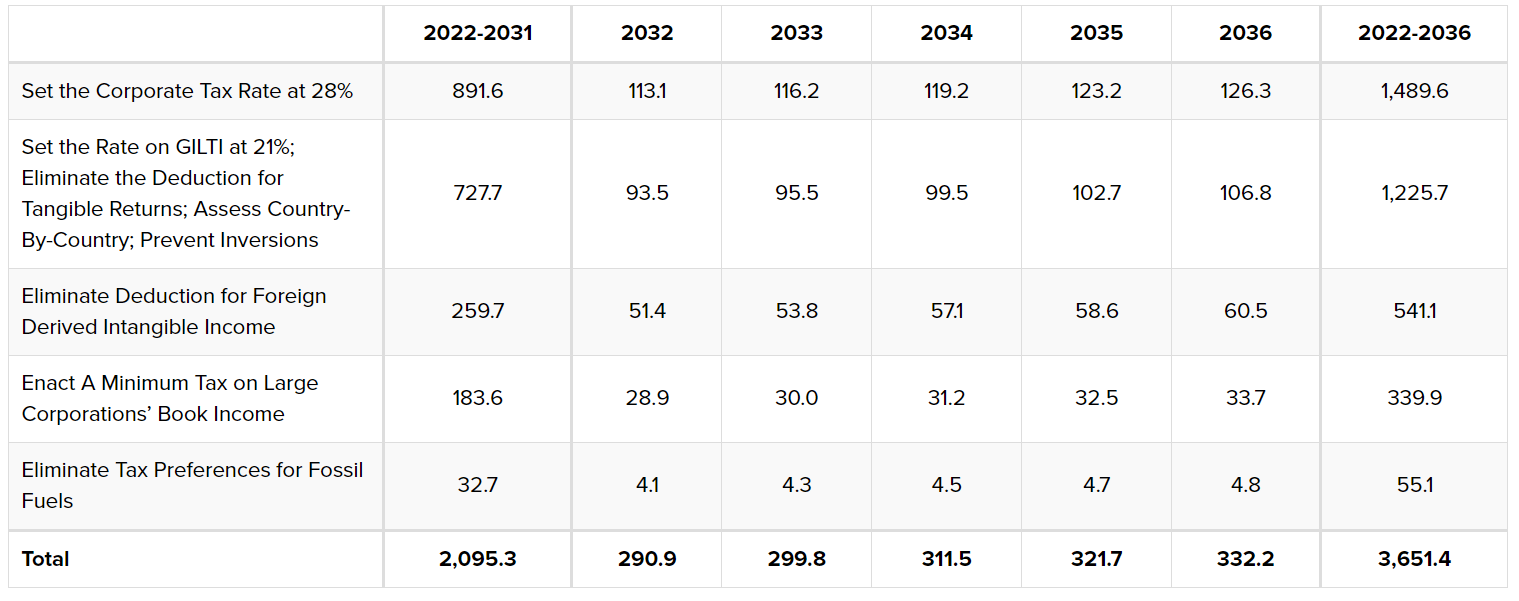
 jay
傳百利天恒(688506.SH)最快明年初赴港上市 集資約5億美元
中聯重科(ADR)(ZLIOY.US)5月10日收盤報7.51美元/股
紫金礦業(ZIJMF.US)5月10日收盤報2.35美元/股,漲4.44%
紫金礦業(ADR)(ZIJMY.US)5月10日收盤報44.58美元/股
滬杭甬高速(ZHEXF.US)5月10日收盤報0.65美元/股
山東昱合(YUII.US)5月10日收盤報0美元/股
信義玻璃(ADR)(XYIGY.US)5月10日收盤報25美元/股,跌1.31%
新奧能源(ADR)(XNGSY.US)5月10日收盤報39.12美元/股,漲4.63%
永利澳門(ADR)(WYNMY.US)5月10日收盤報10.2美元/股,跌0.97%
武漢通用(WUHN.US)5月10日收盤報0美元/股
永利澳門(WYNMF.US)5月10日收盤報0.97美元/股
旺旺中國(ADR)(WWNTY.US)5月10日收盤報29美元/股
創科實業(ADR)(TTNDY.US)5月10日收盤報71.48美元/股,跌0.68%
無線電視(ADR)(TVBCY.US)5月10日收盤報0.81美元/股
信利國際(ADR)(TRUHY.US)5月10日收盤報3.32美元/股
中國航信集團公司(ADR)(TSYHY.US)5月10日收盤報13.89美元/股,漲3.32%
騰訊(TCTZF.US)5月10日收盤報47.5美元/股,跌0.26%
騰訊(ADR)(TCEHY.US)5月10日收盤報47.56美元/股,跌0.15%
太古(ADR)(SWRBY.US)5月10日收盤報6.75美元/股
太古(ADR)(SWRAY.US)5月10日收盤報8.75美元/股,漲0.23%
