


金融市场上的一切都是相对的。增长潜力、回报率和安全性都是促使资本根据市场的普遍状况流向一个地区或资产类别而非另一个地区或资产类别的因素。鉴于美元无处不在,它往往会发现自己是应对这些变化的桥梁——无论是好是坏。在2021年的第一季度,人们关注的焦点发生了重大变化,从难以置信的零售需求上涨,到对经济重新开放的预期,在大规模接种了通胀预期之后,通胀预期已经给央行正常化带来了希望和担忧。
在这些竞争问题上,美国几乎从年初就确立了美元走强的步伐。如果这些同样的问题控制着市场,那么美元就占据了获取利益的主导地位。另一种情况是,如果市场上突然出现恐慌,这种货币潜在的避险地位很容易吸引全球资本寻找避风港——尤其是在美国国债从历史高位大幅回落之后。
给人留下深刻印象的增长前景
过去一年,全球经济明显复苏。虽然我们的经济产出还没有完全恢复到卫生事件爆发前的水平,但事实证明,这种命运的逆转与被迫关闭的经济带来的崩溃速度一样令人难以置信。就经济增长速度而言,到2020年,美国经济萎缩了大约3.5%——尽管仅在第四季度的年增长率就相当强劲,为4.3%。国际货币基金组织预测,展望未来,世界上最大的经济体预计将增长5.1%,比欧元区、日本、英国和其他一些发达国家的领导人都要快。此外,截至本季度末,美国疫苗接种数量已超过1亿支,该国有望重新开放,以进一步促进其以服务业为基础的经济。由于有如此多的资本在金融体系中流动,而且在大流行期间投机胃口几乎没有减弱,相对增长优势的吸引力将吸引国际投资者的强烈兴趣。
基金组织全球增长预测–摘自《世界经济展望报告》(2021年1月)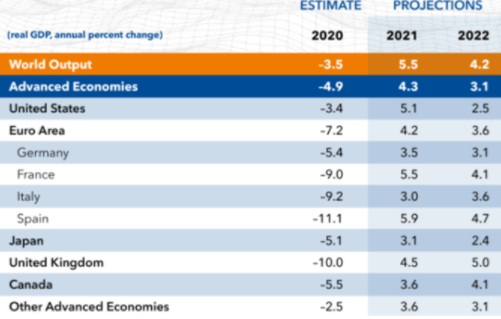
回报率并不是感受到经济意外之财带来提振的唯一因素。通胀预期在上个季度也同样走高。事实上,五年的盈亏平衡通胀率(通常被称为价格压力的市场预测)已经超过2.5%,达到2008年以来的最高水平。鉴于控制通胀是美国联邦储备委员会(fed)的主要任务之一,市场自然将这种回升转化为美联储(fed)加息的预期。美联储主席杰罗姆•鲍威尔(Jerome Powell)及其委员会多次明确表示,他们将维持极端宽松的政策,甚至容忍通胀飙升的情况。然而,市场历来对该集团的观点和保证存在争议。联邦基金利率期货预计,到2022年底,美联储将升息16个基点(升息25个基点的概率为0.64%)。这似乎并不显著,但联邦公开市场委员会自己的预测显示,到2023年都不会有明显变化,而其他主要央行则更加积极地抑制了这种预期——甚至是众所周知的“套利货币”。
美元指数和暗示2022年联邦基金变化-每日时间表(2020年3月至2021年3月)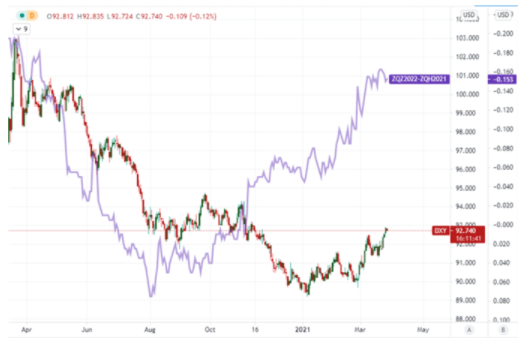
在紧急情况下
有利的经济和人气风将使美国处于有利地位,即使我们只是简单地预测第一季度的情况,而没有任何进一步的变化。当然,还有一些其他的考虑因素可能会在第二季度发挥作用,比如对基础设施项目的预期。在1.9万亿美元的卫生事件刺激计划之后,拜登政府正在制定后续的基础设施法案(这个概念已提出多年),据报道,该法案的规模在3万亿至4万亿美元之间。这可能是一个进一步的放大。然而,考虑到这一点,即使美元在某些市场环境下处于休眠状态,它仍有一个重要特征:避险吸引力。作为全球流动性最强的货币,美元拥有美国国债这一最著名的无风险资产,一旦金融海啸再次袭来,美元总是随时准备吸收流入政府债券和货币市场的资金。它当然不是一个用来证明愚蠢的避难所。投机欲望的温和回落,或主要局限于美国的危机,都可能导致资本逃离。然而,考虑到央行的慷慨和投机性的过度放纵,情况很可能会完全偏离轨道,而不是简单地逐渐消失。
 jay
傳百利天恒(688506.SH)最快明年初赴港上市 集資約5億美元
中聯重科(ADR)(ZLIOY.US)5月10日收盤報7.51美元/股
紫金礦業(ZIJMF.US)5月10日收盤報2.35美元/股,漲4.44%
紫金礦業(ADR)(ZIJMY.US)5月10日收盤報44.58美元/股
滬杭甬高速(ZHEXF.US)5月10日收盤報0.65美元/股
山東昱合(YUII.US)5月10日收盤報0美元/股
信義玻璃(ADR)(XYIGY.US)5月10日收盤報25美元/股,跌1.31%
新奧能源(ADR)(XNGSY.US)5月10日收盤報39.12美元/股,漲4.63%
永利澳門(ADR)(WYNMY.US)5月10日收盤報10.2美元/股,跌0.97%
武漢通用(WUHN.US)5月10日收盤報0美元/股
永利澳門(WYNMF.US)5月10日收盤報0.97美元/股
旺旺中國(ADR)(WWNTY.US)5月10日收盤報29美元/股
創科實業(ADR)(TTNDY.US)5月10日收盤報71.48美元/股,跌0.68%
無線電視(ADR)(TVBCY.US)5月10日收盤報0.81美元/股
信利國際(ADR)(TRUHY.US)5月10日收盤報3.32美元/股
中國航信集團公司(ADR)(TSYHY.US)5月10日收盤報13.89美元/股,漲3.32%
騰訊(TCTZF.US)5月10日收盤報47.5美元/股,跌0.26%
騰訊(ADR)(TCEHY.US)5月10日收盤報47.56美元/股,跌0.15%
太古(ADR)(SWRBY.US)5月10日收盤報6.75美元/股
太古(ADR)(SWRAY.US)5月10日收盤報8.75美元/股,漲0.23%
