


“从美国财政部的角度来看,强势美元政策的目的,与其说是为了让美元自身走强,不如说是为了鼓励外国人以有利条件贷款给美国,即使在美元面临压力的情况下。”强势美元政策的成功体现在美元疲软时美元资产没有风险溢价。事实上,资产市场的首选结果很可能是,美国可以通过弱势美元获得出口优势,而无需在融资方面付出代价。但需要明确的是,几十年来美元和美国收益率之间的负相关关系表明,无论是公开强势还是公开疲软的美元政策都不会对借贷成本产生显著影响。”
利率和货币价值之间是否存在理论或实践上的联系?在这一点上,区分货币价值的水平和货币价值的变化率很重要。
汇率的过度模式由于Dornbusch和Frankel说真正的利息差额决定货币的价值(相对较高的实际利率促使人民币升值),而利率平价(超出模型的构建块)表明货币贬值一定等于名义利息差额,忽视风险溢价。即使实际利率只能解释一小部分汇率水平,它们也大约是唯一能在经验上起作用的利率。
至于对美国长期利率(这里讨论的短期利率)上升的担忧,问题在于,与联邦政府融资成本更相关的长期利率,是否确实保持了未揭示的利率平价。实际上,如果第一个问题的答案是肯定的,那么还有第二个问题,即是美国利率还是外国利率会随着预期的贬值而变动。(在这一点上,除了布鲁诺和琼多(1998年),我不知道有多少研究。Chinn和Frankel(2006)认为美国政府债券收益率对外国政府债券收益率有影响,但反之亦然。
首先,我们有一些证据,来自Chinn和Quayyum(2013)对Chinn和Meredith(2004)的后续研究。他们发现,就美国汇率而言,有一些证据表明,无偏性假说——未揭示利率平价和理性预期的联合假说——在10年期范围内成立,而在5年期范围内则不那么清晰。(这里我没有把恩格尔已经证明很重要的与美国国债相关的流动性溢价考虑进去;对这些因素的解释可能会使无偏假设更有说服力。)
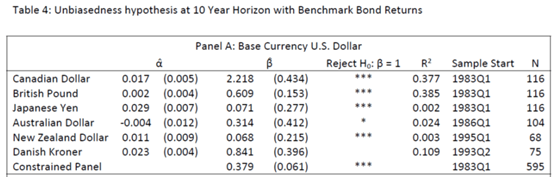 因此,有一种趋势,即事后汇率的变化可以弥补5到10年到期时的利差。当然,仍然存在一个问题,即外国利率、美国利率或两者是否会随着预期贬值的增加而变化(实际上,如果预期贬值发生变化——无套利利润条件并不能告诉我们是什么导致了什么……)。这是一些主要经济体当前的利率配置。
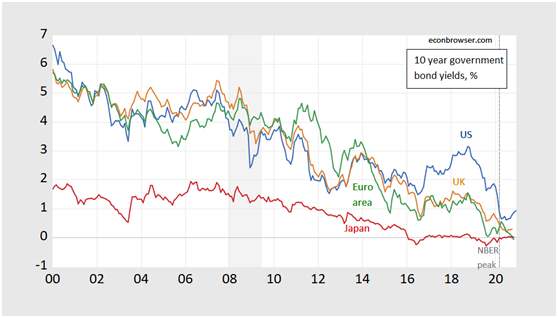 图1:美国(蓝色),英国(棕色),欧元区(绿色)和日本(红色)的10年期政府债券收益率。NBER定义衰退日期,峰值,灰色阴影/虚线。来源:弗雷德,国家经济研究局。
对于我们这些相信美元疲软是可取的支出转换为由但不想让美元贬值导致美国政府融资成本更高,可以做办不到的事通过一个离散的美元贬值的长期均衡与不进一步贬值。不过,要达到这个水平,或者说要达到2014年的水平,还需要进一步贬值。
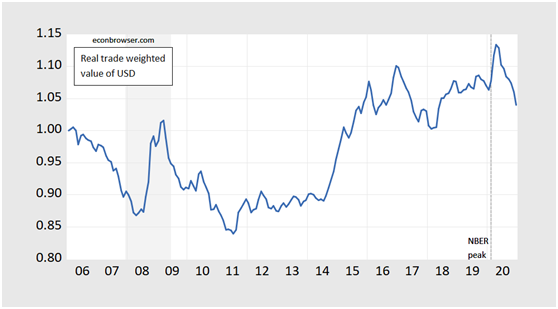 图2:美元对一篮子货币的实际价值,贸易加权,2006M01=1。NBER定义衰退日期,峰值,灰色阴影/虚线。来源:弗雷德,国家经济研究局。
 jay
傳百利天恒(688506.SH)最快明年初赴港上市 集資約5億美元
中聯重科(ADR)(ZLIOY.US)5月10日收盤報7.51美元/股
紫金礦業(ZIJMF.US)5月10日收盤報2.35美元/股,漲4.44%
紫金礦業(ADR)(ZIJMY.US)5月10日收盤報44.58美元/股
滬杭甬高速(ZHEXF.US)5月10日收盤報0.65美元/股
山東昱合(YUII.US)5月10日收盤報0美元/股
信義玻璃(ADR)(XYIGY.US)5月10日收盤報25美元/股,跌1.31%
新奧能源(ADR)(XNGSY.US)5月10日收盤報39.12美元/股,漲4.63%
永利澳門(ADR)(WYNMY.US)5月10日收盤報10.2美元/股,跌0.97%
武漢通用(WUHN.US)5月10日收盤報0美元/股
永利澳門(WYNMF.US)5月10日收盤報0.97美元/股
旺旺中國(ADR)(WWNTY.US)5月10日收盤報29美元/股
創科實業(ADR)(TTNDY.US)5月10日收盤報71.48美元/股,跌0.68%
無線電視(ADR)(TVBCY.US)5月10日收盤報0.81美元/股
信利國際(ADR)(TRUHY.US)5月10日收盤報3.32美元/股
中國航信集團公司(ADR)(TSYHY.US)5月10日收盤報13.89美元/股,漲3.32%
騰訊(TCTZF.US)5月10日收盤報47.5美元/股,跌0.26%
騰訊(ADR)(TCEHY.US)5月10日收盤報47.56美元/股,跌0.15%
太古(ADR)(SWRBY.US)5月10日收盤報6.75美元/股
太古(ADR)(SWRAY.US)5月10日收盤報8.75美元/股,漲0.23%
